Kategori:
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat

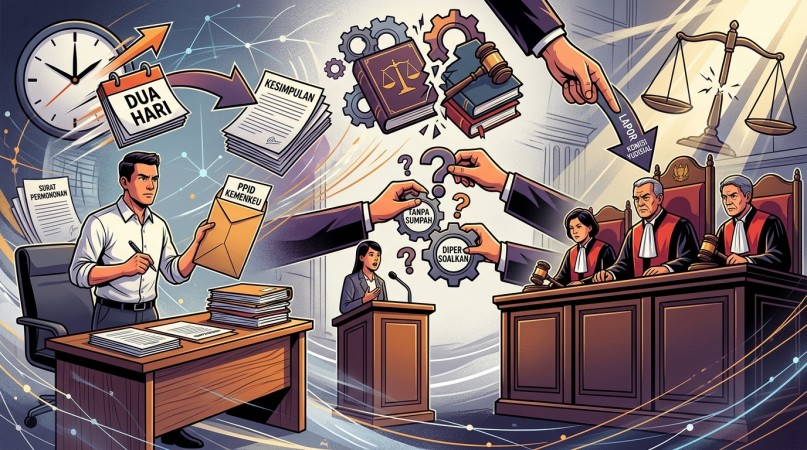
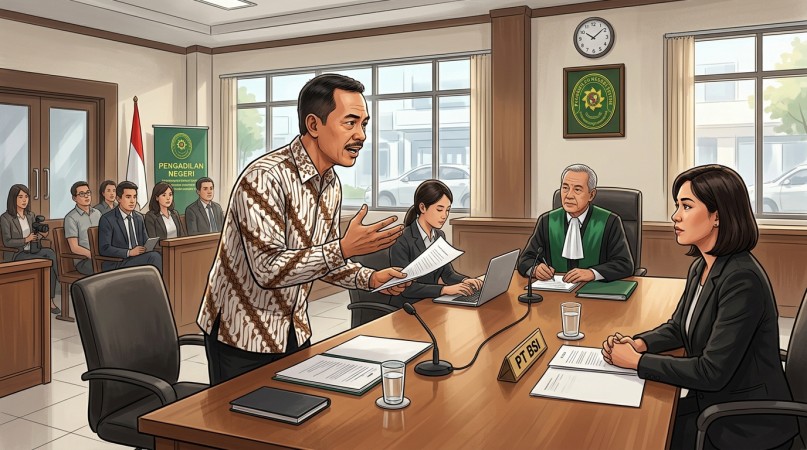
JAKARTA — Proses persidangan sengketa perpajakan di Pengadilan Pajak Republik Indonesia menjadi sorotan setelah PT Nata Anjaya Perkasa (PT NAP), selaku Penggugat/Pemohon dalam perkara melawan Direktur Jenderal Pajak (DJP), mempersoalkan sejumlah tindakan Majelis Hakim III B. Pemohon menilai terdapat persoalan prosedural dalam pemeriksaan saksi, pemberian tenggat waktu penyampaian kesimpulan, serta pencatatan keberatan dalam Berita Acara Persidangan (BAP).
Persoalan tersebut mencuat dalam persidangan pada 13 Oktober 2026 yang dipimpin Hakim Ketua Ali Hakim, bersama Hakim Anggota Junaidi Eko Widodo dan Untung Setyo Margono. Atas sejumlah hal yang dipersoalkan itu, PT NAP menyatakan telah mengajukan permohonan informasi publik kepada Pejabat Pengelola Informasi dan Dokumentasi (PPID) Tingkat I Sekretariat Jenderal Kementerian Keuangan Republik Indonesia c.q. Biro Umum. Pemohon juga menyatakan tengah mempersiapkan pengaduan kepada Komisi Yudisial (KY) dan Badan Pengawasan Mahkamah Agung Republik Indonesia.
Melalui langkah tersebut, Pemohon meminta penjelasan mengenai dasar hukum tindakan Majelis Hakim dalam persidangan, sekaligus mendorong transparansi dan perlindungan hak para pihak untuk memperoleh proses peradilan yang adil (fair trial).
Dalam persidangan 13 Oktober 2026 dengan agenda pemeriksaan saksi fakta dan pembuktian, Pemohon menyoroti tiga persoalan yang dinilai perlu mendapatkan klarifikasi.
Ketika pihak Tergugat menghadirkan Dadang Dwi Antoni, yang disebut sebagai Pemeriksa Bukti Permulaan, Pemohon menyatakan telah meminta agar yang bersangkutan diambil sumpahnya sebelum memberikan keterangan di persidangan.
Menurut Pemohon, Majelis Hakim menolak permintaan tersebut dan menempatkan Dadang Dwi Antoni sebagai pihak yang mewakili Tergugat, bukan sebagai saksi yang harus diambil sumpahnya. Pemohon menyebut bahwa alasan yang disampaikan secara lisan berkaitan dengan kedudukan DJP sebagai institusi yang memiliki sejumlah unit atau departemen yang mewakili Direktur Jenderal Pajak.
Pemohon mempersoalkan penetapan status tersebut karena menilai perlu ada kejelasan mengenai kapasitas Dadang Dwi Antoni saat memberikan keterangan, apakah sebagai saksi, pejabat yang memberikan penjelasan, atau pihak yang mewakili Tergugat.
Menurut Pemohon, penjelasan mengenai status dan dasar hukum pemeriksaan tersebut penting untuk memastikan penerapan ketentuan pembuktian secara konsisten dan memberikan kepastian prosedural kepada kedua belah pihak.
Persoalan kedua berkaitan dengan tenggat waktu penyampaian daftar alat bukti dan kesimpulan tertulis (closing statement).
Pemohon menyatakan bahwa setelah delapan kali persidangan, Majelis Hakim menolak permintaan agar dokumen kesimpulan dapat diunggah di luar hari persidangan. Pemohon mengaku diminta menyampaikan kesimpulan paling lambat 15 Oktober 2026, atau dua hari setelah persidangan pada 13 Oktober 2026.
Pemohon menilai tenggat waktu tersebut terlalu singkat untuk menyusun kesimpulan yang komprehensif, terutama setelah rangkaian pemeriksaan perkara yang telah berlangsung dalam delapan kali persidangan.
Atas kondisi tersebut, Pemohon mempertanyakan dasar hukum penetapan tenggat waktu dan menilai bahwa kesempatan menyampaikan kesimpulan perlu diberikan secara patut dengan mempertimbangkan kompleksitas perkara serta hak para pihak untuk mengemukakan argumentasi hukum.
Pemohon juga mengaitkan keberatan tersebut dengan asas audi et alteram partem, yaitu prinsip bahwa setiap pihak harus memperoleh kesempatan yang layak untuk didengar dan menyampaikan pendapatnya dalam proses peradilan.
Persoalan ketiga menyangkut pencatatan jalannya persidangan dalam Berita Acara Persidangan (BAP).
Pemohon menyatakan khawatir bahwa keberatan yang disampaikan terkait status pemeriksa Bukti Permulaan, permintaan pengambilan sumpah, serta persoalan tenggat waktu kesimpulan tidak seluruhnya dicatat secara lengkap dalam BAP.
Kekhawatiran tersebut mendorong Pemohon meminta salinan resmi BAP persidangan tanggal 13 Oktober 2026 untuk memeriksa kesesuaian catatan tertulis dengan jalannya persidangan.
Pemohon juga meminta penjelasan mengenai mekanisme pengelolaan dan pengamanan dokumen persidangan guna memastikan kelengkapan, keutuhan, dan akurasi pencatatan. Permintaan ini disampaikan sebagai langkah untuk memperoleh kepastian dokumentasi, bukan sebagai kesimpulan bahwa manipulasi BAP telah terbukti terjadi.
Selain mempersoalkan proses persidangan, PT NAP juga menguraikan sejumlah hal terkait pemeriksaan Bukti Permulaan yang dilakukan DJP atas Tahun Pajak 2021.
Berdasarkan keterangan dan dokumen yang disampaikan Pemohon, terdapat beberapa persoalan yang dinilai perlu mendapatkan klarifikasi.
Pemohon menyatakan bahwa Tahun Pajak 2021 telah diperiksa secara reguler pada 2024 oleh KPP Pratama Jakarta Kebayoran Lama.
Menurut keterangan Pemohon, Surat Ketetapan Pajak Kurang Bayar (SKPKB) PPN senilai sekitar Rp700 juta telah dilunasi. Sementara itu, koreksi pajak lainnya senilai sekitar Rp1 miliar disebut telah dikabulkan seluruhnya melalui keputusan keberatan oleh Kanwil DJP Jakarta Selatan II.
Pemohon juga menyatakan bahwa status kewajiban pajak dalam sistem Coretax DJP tercatat nihil atau tidak menunjukkan adanya utang pajak terutang.
Atas dasar tersebut, Pemohon mempertanyakan dasar dilakukannya pemeriksaan Bukti Permulaan yang menurut mereka berkaitan dengan materi transaksi pada tahun pajak yang sama.
Meski demikian, status nihil dalam sistem administrasi perpajakan dan hasil penyelesaian keberatan perlu dibedakan dari persoalan ada atau tidaknya dugaan tindak pidana perpajakan. Penilaian mengenai hubungan antara pemeriksaan reguler, hasil keberatan, dan pemeriksaan Bukti Permulaan memerlukan pemeriksaan terhadap dokumen serta dasar hukum masing-masing proses.
Pemohon juga mempersoalkan dugaan omzet yang tidak dilaporkan sebesar Rp10,79 miliar untuk Tahun Pajak 2021.
Menurut keterangan PT NAP, transaksi yang dipersoalkan merupakan transaksi dengan CV Sinar Abadi yang telah dibuatkan Faktur Pajak dan dilaporkan dalam SPT Masa PPN Formulir 1111 A2.
Selain itu, Pemohon menyatakan bahwa nilai transaksi atau arus dana sekitar Rp486 miliar yang dipersoalkan berkaitan dengan lalu lintas rekening pribadi pemilik, bukan rekening badan usaha PT NAP.
Pemohon menilai kedua persoalan tersebut perlu ditelaah dengan mempertimbangkan dokumen transaksi, pelaporan perpajakan, kepemilikan rekening, serta hubungan antara transaksi yang diperiksa dan badan usaha yang menjadi subjek pemeriksaan.
Keterangan tersebut merupakan posisi Pemohon. Penentuan apakah transaksi telah dilaporkan secara benar dan apakah arus dana yang dimaksud berkaitan dengan kegiatan usaha PT NAP tetap memerlukan verifikasi berdasarkan dokumen pendukung dan penjelasan pihak terkait.
Pemohon turut mempersoalkan penerbitan Surat Perintah Pemeriksaan (SP2) Perubahan dalam proses pemeriksaan Bukti Permulaan.
Berdasarkan kronologi yang disampaikan, pada 7 April 2026 berlangsung pemeriksaan Berita Acara Pemeriksaan (BAP) di Kantor Pusat DJP. Pemohon menyebut Ketua Tim Pemeriksa, Budi Susanto, telah dimutasi dan tidak hadir pada saat pemeriksaan tersebut.
Pemohon juga menyatakan bahwa pemeriksaan tetap dilaksanakan oleh Chairul Anwar dan Dadang Dwi Antoni, meskipun menurut keterangan Pemohon, keduanya tidak memperlihatkan KTP atau tanda pengenal ketika diminta. Pemohon mengklaim bahwa pada saat itu tim pemeriksa menyampaikan SP2 Perubahan belum terbit.
Selanjutnya, menurut kronologi Pemohon, pada 29 April 2026 DJP mengirimkan pemberitahuan melalui surat elektronik mengenai SP2 Perubahan Nomor PRIN-P-00051 yang tercantum bertanggal 17 April 2026.
Perbedaan antara tanggal pemeriksaan, tanggal dokumen, dan tanggal pemberitahuan tersebut menimbulkan pertanyaan dari pihak Pemohon mengenai urutan penerbitan dokumen dan dasar kewenangan tim pemeriksa ketika pemeriksaan berlangsung pada 7 April 2026.
Pemohon meminta agar legalitas penerbitan dan penggunaan SP2 Perubahan tersebut dijelaskan berdasarkan dokumen administrasi yang berlaku. Adapun penilaian apakah terdapat pelanggaran prosedur memerlukan pemeriksaan atas dokumen asli, ketentuan yang berlaku, serta penjelasan resmi dari DJP.
Untuk memperoleh kejelasan atas persoalan tersebut, PT NAP menyatakan telah mengajukan permohonan informasi publik kepada PPID Tingkat I Sekretariat Jenderal Kementerian Keuangan RI c.q. Biro Umum.
Permohonan tersebut mencakup tiga pokok utama.
Pertama, klarifikasi mengenai status dan dasar hukum pemeriksaan saksi.
Pemohon meminta penjelasan mengenai dasar hukum penempatan Dadang Dwi Antoni sebagai pihak yang mewakili Tergugat, bukan sebagai saksi yang diambil sumpahnya, serta ketentuan yang digunakan Majelis Hakim dalam menentukan kapasitasnya ketika memberikan keterangan di persidangan.
Kedua, permintaan salinan resmi BAP untuk pemeriksaan berkas (inzage).
Pemohon meminta salinan lengkap BAP persidangan tanggal 13 Oktober 2026 agar dapat memeriksa kesesuaian catatan persidangan dengan keberatan yang telah disampaikan. Pemohon juga meminta penjelasan mengenai prosedur pengelolaan dan pengamanan dokumen persidangan.
Ketiga, klarifikasi dasar hukum tenggat waktu penyampaian kesimpulan.
Pemohon meminta penjelasan mengenai dasar hukum penolakan permintaan untuk mengunggah kesimpulan di luar hari persidangan serta alasan pemberian tenggat waktu dua hari untuk menyelesaikan dokumen tersebut.
Melalui permohonan ini, Pemohon berharap memperoleh informasi resmi yang dapat digunakan untuk mengevaluasi jalannya persidangan dan menentukan langkah hukum atau administratif berikutnya sesuai ketentuan yang berlaku.
Berdasarkan uraian Pemohon, terdapat empat persoalan utama yang menjadi dasar permintaan klarifikasi.
Pertama, terkait status pajak Tahun 2021, Pemohon menyatakan bahwa SKPKB PPN sekitar Rp700 juta telah dilunasi dan koreksi sekitar Rp1 miliar telah dikabulkan seluruhnya dalam proses keberatan. Pemohon mempertanyakan hubungan antara hasil pemeriksaan reguler, keputusan keberatan, dan pemeriksaan Bukti Permulaan.
Kedua, terkait pemeriksaan saksi di persidangan, Pemohon meminta penjelasan mengenai status dan kapasitas Dadang Dwi Antoni serta dasar hukum pemberian keterangan tanpa pengambilan sumpah sebagaimana diminta Pemohon.
Ketiga, terkait tenggat waktu kesimpulan, Pemohon menyatakan diberi waktu hingga 15 Oktober 2026 setelah persidangan pada 13 Oktober 2026. Pemohon meminta penjelasan mengenai dasar hukum dan pertimbangan penetapan tenggat waktu tersebut.
Keempat, terkait SP2 Perubahan, Pemohon menyebut pemeriksaan berlangsung pada 7 April 2026, sedangkan SP2 Perubahan Nomor PRIN-P-00051 tercantum bertanggal 17 April 2026 dan diberitahukan pada 29 April 2026. Pemohon meminta klarifikasi mengenai urutan penerbitan dokumen, kewenangan pemeriksa, serta legalitas prosedur pemeriksaan.
Seluruh persoalan tersebut, menurut Pemohon, perlu ditelaah berdasarkan dokumen resmi dan ketentuan hukum yang berlaku agar tidak menimbulkan ketidakpastian dalam proses penyelesaian sengketa perpajakan.
Kuasa hukum PT NAP menyatakan keberatan terhadap jalannya persidangan dan menilai bahwa persoalan prosedural yang dipersoalkan perlu diperiksa secara objektif melalui mekanisme resmi.
“Kami sangat menyesalkan sikap Majelis Hakim yang menurut kami terkesan terburu-buru dan berpotensi membatasi hak pembelaan Wajib Pajak. Bagaimana mungkin persidangan yang telah berlangsung selama delapan kali sesi diberikan tenggat hanya dua hari untuk menyusun kesimpulan? Permohonan informasi kepada PPID Kemenkeu RI ini akan kami gunakan untuk memperoleh dokumen dan penjelasan resmi sebagai bahan evaluasi serta dasar pengaduan kepada Komisi Yudisial dan Badan Pengawasan Mahkamah Agung RI,” ujar kuasa hukum Pemohon.
PT NAP menyatakan akan mempertimbangkan langkah pengaduan kepada Komisi Yudisial dan Badan Pengawasan Mahkamah Agung RI setelah memperoleh informasi dan dokumen yang diperlukan.
Pemohon berharap seluruh persoalan yang disampaikan dapat ditindaklanjuti secara transparan, baik terkait proses pembuktian, penetapan tenggat waktu kesimpulan, pencatatan persidangan, maupun administrasi pemeriksaan Bukti Permulaan.
Pihak Majelis Hakim, Pengadilan Pajak, dan Direktorat Jenderal Pajak tetap perlu diberikan kesempatan untuk menyampaikan penjelasan atau hak jawab atas keberatan yang diajukan. Dengan demikian, persoalan ini dapat dinilai secara berimbang berdasarkan dokumen, ketentuan hukum, dan keterangan dari seluruh pihak terkait.
Kategori:
Se23 October 2026
Se22 October 2026