Kategori:
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat

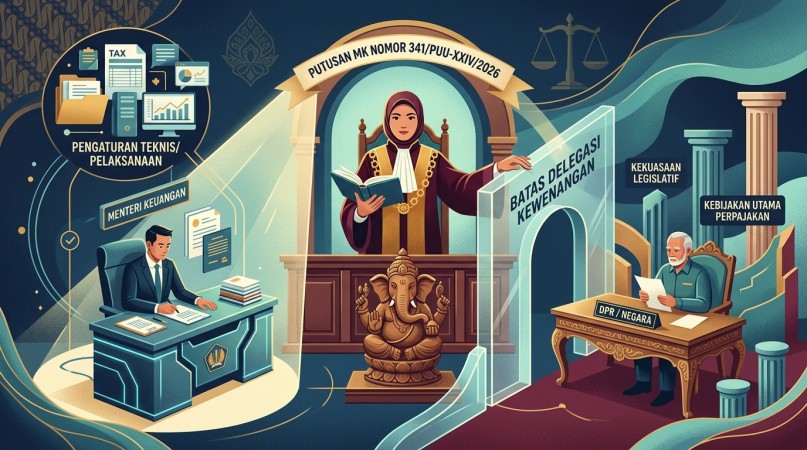
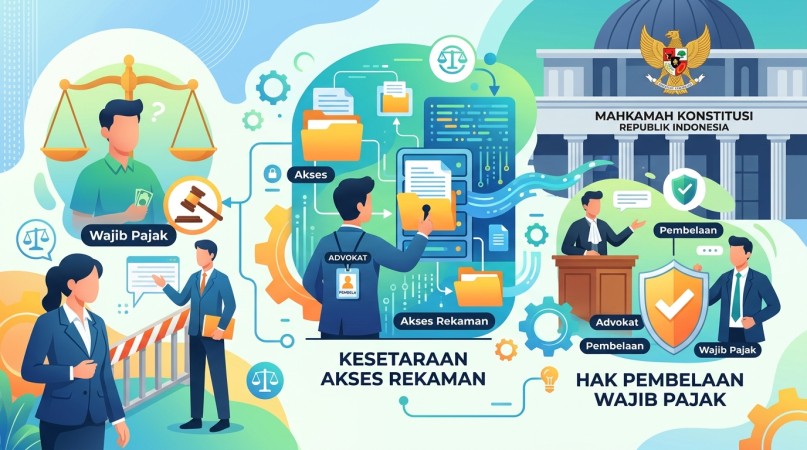
Putusan Mahkamah Konstitusi Nomor 341/PUU-XXIV/2026 menunjukkan bahwa suatu putusan pengadilan harus dipahami secara menyeluruh, bukan hanya berdasarkan amar yang tercantum di bagian akhir. Amar memang menentukan hasil perkara, tetapi pertimbangan hukum menjelaskan landasan yang digunakan Mahkamah sekaligus memberikan pedoman mengenai batas kewenangan dalam pelaksanaan suatu norma undang-undang.
Dalam perkara ini, Mahkamah menolak seluruh permohonan pengujian terhadap norma yang memberikan kewenangan kepada Menteri Keuangan untuk mengatur kompetensi kuasa perpajakan. Meskipun demikian, penolakan tersebut tidak dapat dimaknai sebagai pemberian kewenangan tanpa batas kepada Menteri. Mahkamah tetap menegaskan bahwa pengaturan yang didelegasikan hanya dapat mencakup aspek teknis administratif, tidak boleh membatasi hak konstitusional warga negara, dan tidak dapat digunakan untuk menciptakan pembatasan maupun perluasan hak dan kewajiban.
Oleh sebab itu, Putusan Nomor 341/PUU-XXIV/2026 tidak tepat ditafsirkan sebagai legitimasi atas seluruh bentuk pengaturan yang dibuat Menteri Keuangan. Sebaliknya, keberlakuan norma delegasi dipertahankan dengan tetap mengacu pada batas kewenangan yang sebelumnya telah dirumuskan Mahkamah dalam putusan terdahulu.
Pada halaman 54, amar Putusan Nomor 341/PUU-XXIV/2026 menyatakan, “Menolak permohonan Pemohon untuk seluruhnya.”
Amar tersebut menunjukkan bahwa Mahkamah telah memeriksa dan menilai substansi permohonan sebelum menjatuhkan putusan. Dengan demikian, perkara ini tidak berakhir karena Pemohon tidak memenuhi persyaratan formal atau tidak mempunyai kedudukan hukum untuk mengajukan pengujian.
Hal tersebut diperkuat oleh empat kesimpulan Mahkamah pada halaman 53. Mahkamah menyatakan memiliki kewenangan untuk mengadili perkara, mengakui kedudukan hukum Pemohon, menerapkan pertimbangan Putusan Nomor 63/PUU-XV/2017 secara mutatis mutandis, serta menyimpulkan bahwa permohonan tidak beralasan menurut hukum.
Di antara keempat kesimpulan itu, penerapan pertimbangan putusan terdahulu mempunyai arti penting. Mahkamah secara eksplisit menjadikan pertimbangan Putusan Nomor 63/PUU-XV/2017 sebagai bagian dari dasar penalaran dalam perkara yang sekarang diperiksa. Artinya, dengan memperhatikan penyesuaian terhadap norma yang diuji, prinsip mengenai batas pendelegasian kewenangan kepada Menteri yang telah dirumuskan sebelumnya kembali digunakan untuk menilai pengaturan kompetensi kuasa perpajakan setelah berlakunya Undang-Undang Harmonisasi Peraturan Perpajakan.
Objek pengujian dalam perkara ini adalah frasa “diatur dengan atau berdasarkan Peraturan Menteri Keuangan” pada bagian akhir Pasal 44E ayat (2) UU KUP, sepanjang berkaitan dengan materi kompetensi kuasa sebagaimana dimaksud dalam huruf e, yang dibentuk melalui Pasal 2 angka 19 Undang-Undang Nomor 7 Tahun 2021.
Dengan demikian, pokok persoalan tidak terbatas pada perlu atau tidaknya seorang kuasa memiliki kompetensi tertentu. Persoalan utamanya terletak pada batas kewenangan yang diberikan undang-undang kepada Menteri Keuangan untuk menetapkan pengaturan mengenai kompetensi tersebut.
Pemohon pada dasarnya menghendaki adanya pemisahan yang tegas antara pengelolaan administrasi pembuktian kompetensi dan penetapan persyaratan yang bersifat substantif. Pencatatan, pemeriksaan dokumen, pembuktian, serta verifikasi kompetensi dapat ditempatkan sebagai kegiatan administratif. Akan tetapi, kegiatan administratif tidak semestinya dijadikan dasar mandiri untuk menentukan timbul atau hilangnya kelayakan seseorang bertindak sebagai kuasa melalui persyaratan tambahan atau akibat hukum yang tidak memiliki landasan dan parameter memadai dalam undang-undang.
Dalam pemeriksaan perkara, Mahkamah juga mencatat persoalan Surat Keterangan Terdaftar (SKT) berdasarkan PMK Nomor 44 Tahun 2026 sebagai bagian dari argumentasi Pemohon. Namun, perlu dibedakan bahwa objek yang diuji dan diputus Mahkamah tetap merupakan norma undang-undang yang mendelegasikan kewenangan pengaturan, bukan penilaian menyeluruh terhadap keabsahan setiap ketentuan dalam PMK tersebut.
Pembedaan ini menjadi penting agar penafsiran atas putusan tidak melampaui ruang lingkup perkara yang sebenarnya diperiksa.
Dalam pertimbangan [3.5], khususnya halaman 43–45, Mahkamah menerima kedudukan hukum Pemohon. Mahkamah menilai bahwa kerugian yang didalilkan mempunyai hubungan sebab-akibat dengan norma yang diuji serta bersifat spesifik dan aktual, terutama berkaitan dengan kepastian hukum dalam menjalankan profesi sebagai kuasa.
Penerimaan kedudukan hukum tersebut memberikan hak kepada Pemohon untuk memperoleh pemeriksaan atas pokok permohonannya. Namun, hal itu tidak serta-merta membuktikan bahwa norma yang dipersoalkan bertentangan dengan UUD 1945. Persoalan mengenai kelayakan Pemohon mengajukan perkara harus dibedakan dari penilaian terhadap konstitusionalitas norma yang menjadi objek pengujian.
Permohonan ini juga tidak terhenti karena adanya pengujian sebelumnya dalam Perkara Nomor 328/PUU-XXIV/2026. Melalui pertimbangan [3.9], halaman 48–49, Mahkamah menemukan adanya dasar pengujian yang berbeda, yaitu Pasal 27 ayat (2) UUD 1945. Perbedaan dasar pengujian tersebut, dengan mengacu pada Pasal 60 UU MK dan Pasal 72 PMK Nomor 7 Tahun 2025, memungkinkan permohonan diperiksa kembali.
Oleh karena itu, alasan penolakan permohonan dalam perkara 341 harus dipahami berdasarkan pertimbangan Mahkamah terhadap substansi norma yang diuji, bukan semata-mata karena adanya perkara terdahulu.
Pokok penalaran Mahkamah dapat ditemukan dalam pertimbangan [3.10], halaman 49–53. Dalam bagian tersebut, Mahkamah menilai bahwa substansi persoalan yang diajukan Pemohon, meskipun dirumuskan dengan petitum berbeda, pada dasarnya berhubungan dengan batas pendelegasian kewenangan kepada Menteri Keuangan yang telah dibahas dalam Putusan Nomor 63/PUU-XV/2017.
Dalam putusan terdahulu, Mahkamah telah memberikan penegasan bahwa delegasi langsung dari undang-undang kepada Menteri dimungkinkan untuk mengatur persoalan yang bersifat teknis administratif. Akan tetapi, delegasi tersebut tidak dapat digunakan untuk mengatur materi yang menurut tata urutan peraturan perundang-undangan seharusnya ditetapkan melalui peraturan yang lebih tinggi, terutama undang-undang.
Prinsip itu kemudian diterapkan kembali dalam perkara 341 terhadap pengaturan kompetensi kuasa sebagaimana diatur dalam Pasal 44E ayat (2) huruf e UU KUP. Mahkamah menyatakan tidak menemukan alasan yang cukup kuat dan mendasar untuk mengubah pendirian hukumnya yang telah dibangun dalam putusan sebelumnya.
Dengan kata lain, Mahkamah berpandangan bahwa batas kewenangan yang dipersoalkan Pemohon sebenarnya telah tersedia dalam doktrin putusan terdahulu dan tetap relevan untuk diterapkan. Atas dasar tersebut, Mahkamah tidak mengabulkan permintaan Pemohon agar norma delegasi diberikan pemaknaan bersyarat baru sebagaimana dirumuskan dalam petitum.
Selanjutnya, melalui pertimbangan [3.11], Mahkamah menyimpulkan bahwa norma yang diuji tidak bertentangan dengan hak atas pekerjaan dan penghidupan yang layak serta jaminan kepastian hukum yang adil dan perlakuan yang sama di hadapan hukum sebagaimana dijamin dalam Pasal 27 ayat (2) dan Pasal 28D ayat (1) UUD 1945.
Dengan demikian, penolakan permohonan bertumpu pada pertimbangan bahwa norma delegasi tetap dapat dipertahankan selama kewenangan yang bersumber darinya dijalankan dalam batas yang telah ditetapkan Mahkamah.
Apakah Putusan Nomor 341/PUU-XXIV/2026 secara tegas membatasi kewenangan Menteri untuk membentuk pengaturan substantif yang berakibat pada pembatasan atau perluasan hak dan kewajiban? Dalam konteks delegasi pengaturan kuasa perpajakan yang diperiksa, jawabannya adalah ya.
Pada pertimbangan [3.10], halaman 52, dalam paragraf yang diawali dengan kata “Lebih lanjut”, Mahkamah menegaskan bahwa peraturan pelaksana hanya boleh memuat materi yang bersifat teknis administratif, tidak membatasi hak konstitusional warga negara, dan tidak mengandung pembatasan maupun perluasan hak serta kewajiban.
Penegasan tersebut bukan sekadar pendapat yang dikemukakan Pemohon. Mahkamah sendiri menyampaikan prinsip tersebut setelah merujuk Putusan Nomor 63/PUU-XV/2017, kemudian menghubungkannya dengan pengaturan kompetensi kuasa berdasarkan Pasal 44E ayat (2) huruf e UU KUP.
Pada bagian sebelumnya, yakni pertimbangan [3.10] halaman 50, Mahkamah juga mengutip pandangan bahwa persyaratan dan pelaksanaan hak serta kewajiban kuasa tidak seluruhnya dapat dikategorikan sebagai persoalan teknis administratif. Apabila suatu pengaturan menentukan batas seseorang dalam menjalankan hak dan kewajiban perpajakannya, pengaturan tersebut berpotensi mempunyai karakter substantif sehingga perlu ditetapkan dalam undang-undang.
Meskipun demikian, penegasan tersebut tidak berarti bahwa Menteri Keuangan kehilangan seluruh kewenangannya untuk mengatur administrasi kuasa perpajakan. Ruang pengaturan teknis administratif tetap diakui. Pada saat yang sama, Mahkamah memperhatikan dua kepentingan yang perlu dijaga, yaitu hak wajib pajak untuk menunjuk kuasa yang memenuhi persyaratan berdasarkan undang-undang dan kewenangan konstitusional negara dalam memungut pajak.
Ratio decidendi merupakan pertimbangan hukum yang menjadi dasar penentu hasil suatu putusan. Dalam perkara ini, inti pertimbangan yang melandasi penolakan dapat dirumuskan sebagai berikut: norma delegasi tidak dinyatakan inkonstitusional karena kewenangan yang diberikan kepada Menteri harus dibaca dalam batas yang telah ditetapkan melalui Putusan Nomor 63/PUU-XV/2017, dan prinsip tersebut berlaku pula terhadap pengaturan kompetensi kuasa berdasarkan UU HPP.
Pertimbangan ini dapat dijadikan landasan untuk mengevaluasi apakah suatu ketentuan dalam peraturan pelaksana masih berada dalam ruang kewenangan yang diperbolehkan.
Pertama, keberadaan norma delegasi dalam undang-undang tidak dengan sendirinya membenarkan setiap materi yang dimuat dalam PMK. Setiap ketentuan pelaksana tetap harus dinilai berdasarkan kesesuaiannya dengan batas teknis administratif sebagaimana ditegaskan Mahkamah.
Kedua, karakter suatu persyaratan tidak dapat ditentukan hanya berdasarkan nama atau istilah yang digunakan. Dokumen pendaftaran, misalnya, dapat berfungsi sebagai sarana pembuktian terpenuhinya kompetensi yang dipersyaratkan oleh undang-undang. Namun, apabila penerbitan, penolakan, pembekuan, atau pencabutan dokumen tersebut secara mandiri menentukan kelayakan seseorang untuk bertindak sebagai kuasa, perlu diperiksa apakah akibat hukum tersebut memiliki dasar kewenangan yang sah dan sesuai dengan materi yang boleh diatur melalui PMK.
Analisis mengenai akibat hukum SKT tersebut merupakan penerapan argumentatif atas prinsip yang ditegaskan Mahkamah. Putusan Nomor 341/PUU-XXIV/2026 tidak secara khusus menyatakan bahwa seluruh bentuk pengaturan SKT sah ataupun tidak sah.
Ketiga, perlindungan hukum yang menjadi perhatian Mahkamah tidak hanya berkaitan dengan orang yang bertindak sebagai kuasa, tetapi juga dengan wajib pajak yang memberikan kuasa. Kesempatan untuk memperoleh pendampingan dalam urusan perpajakan berkaitan dengan kemampuan kuasa menjalankan tugas profesionalnya. Oleh sebab itu, persyaratan kompetensi perlu dinilai pula berdasarkan pengaruhnya terhadap pelaksanaan hak dan kewajiban wajib pajak.
Rangkaian pertimbangan tersebut dapat digunakan Pemohon untuk menyusun argumentasi hukum lebih lanjut. Namun, argumentasi tersebut tetap perlu disertai identifikasi terhadap ketentuan yang dipersoalkan, akibat hukum yang ditimbulkan, serta bentuk pertentangannya dengan peraturan yang lebih tinggi sebagaimana dimaknai dalam putusan Mahkamah.
Putusan Nomor 341/PUU-XXIV/2026 tidak memuat amar yang menyatakan PMK Nomor 44 Tahun 2026 atau PMK Nomor 55 Tahun 2026 batal. Karena itu, tidak tepat apabila putusan tersebut langsung ditafsirkan sebagai dasar bahwa seluruh ketentuan dalam kedua PMK kehilangan kekuatan mengikat secara otomatis.
Kesimpulan yang lebih tepat adalah bahwa setiap materi peraturan pelaksana wajib tunduk pada batas kewenangan yang telah ditegaskan Mahkamah. Apabila terdapat dugaan bahwa suatu ketentuan melampaui batas delegasi, persoalan tersebut perlu diperiksa dengan menelaah rumusan norma, dasar kewenangan pembentuknya, serta akibat hukum yang ditimbulkan. Pemeriksaan selanjutnya harus ditempuh melalui mekanisme hukum yang sesuai dengan objek yang disengketakan.
Sebaliknya, penolakan permohonan pengujian norma undang-undang juga tidak dapat dijadikan bukti bahwa Mahkamah telah menyatakan seluruh isi PMK sesuai dengan hukum. Pengujian konstitusionalitas norma undang-undang dan penilaian atas kesesuaian peraturan pelaksana merupakan dua persoalan hukum yang berbeda.
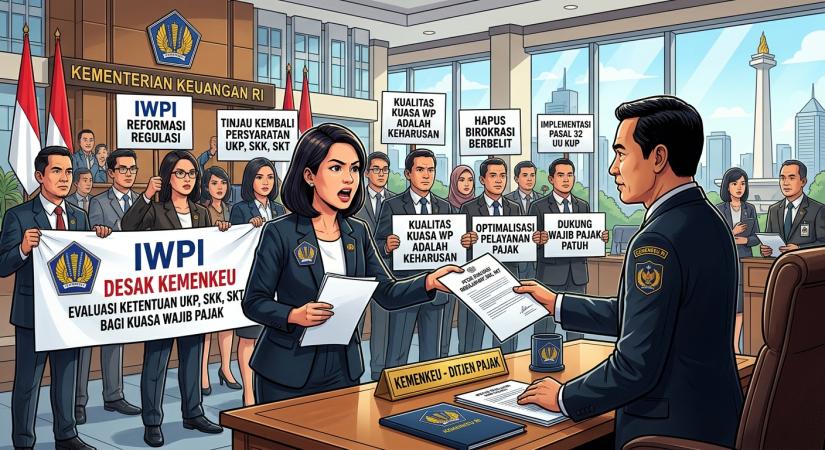
Langkah awal yang dapat ditempuh adalah mengajukan permintaan kepada Menteri Keuangan untuk meninjau kembali dan memperbaiki ketentuan yang dipersoalkan. Evaluasi perlu diarahkan pada hubungan antara dasar kewenangan, persyaratan kompetensi, dan akibat hukum dari rangkaian Uji Kompetensi Perpajakan (UKP), Surat Keterangan Kompetensi (SKK), serta Surat Keterangan Terdaftar (SKT) bagi Pihak Lain.
Penelaahan tersebut perlu menjelaskan secara spesifik apakah setiap persyaratan hanya berfungsi untuk membuktikan kompetensi yang telah ditentukan undang-undang atau justru membentuk kriteria tambahan yang secara mandiri menentukan kelayakan seseorang menerima penunjukan sebagai kuasa.
Apabila ditemukan ketentuan yang melampaui kewenangan, perbaikannya perlu dilakukan melalui perubahan atau pencabutan peraturan pada tingkat yang sesuai. Surat edaran maupun petunjuk internal tidak dapat menggantikan perubahan PMK apabila substansi yang harus diperbaiki memang terdapat dalam peraturan tersebut. Sementara itu, koreksi terhadap keputusan administratif individual harus ditempuh melalui mekanisme yang sesuai dengan karakter keputusan yang bersangkutan.
Pendekatan ini memberikan kesempatan kepada pemerintah untuk melakukan pembenahan regulasi tanpa harus menunggu adanya putusan pengadilan. Namun, permintaan perubahan regulasi tidak otomatis berkedudukan sebagai upaya administratif terhadap keputusan individual. Oleh sebab itu, tenggang waktu untuk mengajukan keberatan atau gugatan atas keputusan tertentu tetap harus diperhatikan.
Sebagai bagian dari upaya korektif, Menteri Keuangan dapat diminta mempertimbangkan penghentian sementara rangkaian penyelenggaraan UKP, penerbitan SKK, serta penerbitan dan penerapan SKT bagi Pihak Lain, sepanjang rangkaian tersebut digunakan sebagai dasar mandiri untuk menentukan timbul atau hilangnya kelayakan seseorang menerima penunjukan melalui persyaratan tambahan yang tidak memiliki dasar atau parameter undang-undang yang memadai.
Permintaan tersebut perlu dirumuskan secara terukur. Ruang lingkup kegiatan yang hendak dihentikan, pejabat yang berwenang mengambil keputusan, akibat hukum yang menjadi sasaran peninjauan, serta jangka waktu evaluasi harus disebutkan dengan jelas.
Perlu ditegaskan bahwa penghentian sementara tersebut merupakan usulan tindakan korektif kepada pemerintah, bukan perintah yang tercantum dalam amar Putusan Nomor 341/PUU-XXIV/2026. Pelaksanaannya tetap memerlukan dasar dan instrumen hukum yang sesuai. Jika perubahan menyangkut kewajiban yang secara langsung ditetapkan dalam PMK, penyesuaian harus dilakukan melalui mekanisme perubahan peraturan yang berwenang, bukan sekadar instruksi informal kepada unit pelaksana.
Selama proses evaluasi, pemerintah tetap perlu memastikan tersedianya mekanisme verifikasi kompetensi yang sah, menjaga kelangsungan layanan perpajakan, dan melindungi penunjukan maupun dokumen yang telah diterbitkan secara sah. Kebijakan penghentian sementara tidak boleh menimbulkan akibat yang justru menghapus pengakuan kompetensi yang sah atau mengganggu pendampingan wajib pajak yang sedang berjalan.
Dengan demikian, tindakan korektif harus diarahkan secara proporsional pada aspek yang dipersoalkan, tanpa mengabaikan fungsi pembuktian kompetensi dan pengawasan yang memang berada dalam lingkup kewenangan pemerintah.
Selain meminta koreksi regulasi, pihak yang dirugikan dapat mempertimbangkan gugatan terhadap keputusan atau tindakan pemerintahan yang konkret. Dalam konteks ini, dugaan pelampauan atau penyalahgunaan wewenang dapat dianalisis berdasarkan Undang-Undang Nomor 30 Tahun 2014 tentang Administrasi Pemerintahan beserta perubahannya.
Pasal 17 melarang penyalahgunaan wewenang, sedangkan Pasal 18 membedakan bentuk penyalahgunaan berupa tindakan melampaui wewenang, mencampuradukkan wewenang, dan tindakan sewenang-wenang. Setiap kategori mempunyai unsur yang perlu dibuktikan berdasarkan fakta dan objek sengketa. Oleh karena itu, dugaan bahwa suatu persyaratan melampaui materi delegasi tidak serta-merta membuktikan seluruh bentuk penyalahgunaan wewenang tersebut.
Istilah “menggugat Menteri Keuangan” juga perlu dijabarkan secara lebih tepat dengan mengidentifikasi objek sengketa dan tuntutan yang hendak diajukan. Sebagai contoh, keputusan penolakan, pembekuan, atau pencabutan SKT harus diperiksa berdasarkan pejabat yang menerbitkan keputusan, sumber kewenangannya, dan kerugian yang ditimbulkan.
Penentuan pihak tergugat harus mengikuti pembagian kewenangan yang berlaku. Menteri Keuangan dapat menjadi tergugat apabila keputusan atau tindakan yang disengketakan secara hukum merupakan tanggung jawab jabatannya. Namun, apabila kewenangan tersebut telah didelegasikan kepada pejabat lain, kedudukan tergugat harus ditentukan berdasarkan kewenangan yang sesungguhnya dijalankan.
Pengajuan gugatan ke peradilan tata usaha negara perlu memperhatikan kedudukan hukum, tenggang waktu, dan kewajiban menempuh upaya administratif apabila dipersyaratkan. Dalam hal ini, Perma Nomor 6 Tahun 2018 mengatur penyelesaian sengketa administrasi pemerintahan setelah upaya administratif, sedangkan Perma Nomor 2 Tahun 2019 relevan untuk sengketa tindakan pemerintahan.
Apabila objek sengketa termasuk dalam kewenangan khusus Pengadilan Pajak, penentuan jalur penyelesaian harus disesuaikan dengan ketentuan yang berlaku. Demikian pula, permohonan penilaian penyalahgunaan wewenang berdasarkan Pasal 21 ayat (2) UU Administrasi Pemerintahan merupakan mekanisme bagi badan atau pejabat pemerintahan. Mekanisme tersebut tidak dapat disamakan begitu saja dengan setiap gugatan yang diajukan warga negara.
Apabila persoalan terletak pada norma PMK yang berlaku umum, pengujian materiil melalui Mahkamah Agung merupakan jalur hukum yang dapat dipertimbangkan. Dasar kewenangannya terdapat dalam Pasal 24A ayat (1) UUD 1945, Pasal 9 ayat (2) Undang-Undang Pembentukan Peraturan Perundang-undangan, serta Pasal 31 dan Pasal 31A Undang-Undang Mahkamah Agung. Tata cara pengujian materiil tersebut diatur dalam Perma Nomor 1 Tahun 2011.
Jalur ini perlu dibedakan dari gugatan terhadap keputusan atau tindakan pemerintahan yang bersifat konkret. Dalam permohonan hak uji materiil, pemohon harus menunjuk secara jelas pasal atau frasa dalam PMK Nomor 44 Tahun 2026 dan PMK Nomor 55 Tahun 2026 yang dianggap bertentangan dengan peraturan yang lebih tinggi.
Setiap norma yang dipersoalkan perlu disertai uraian mengenai hak atau kepentingan yang dirugikan, ketentuan yang dijadikan batu uji, hubungan pertentangan antara kedua norma, serta bentuk pemulihan hukum yang diminta. Kedudukan hukum yang telah diterima dalam perkara di Mahkamah Konstitusi tidak otomatis menggantikan kewajiban untuk membuktikan kedudukan hukum dalam pengujian di Mahkamah Agung.
Dalam menyusun permohonan, UU KUP dan UU Pembentukan Peraturan Perundang-undangan perlu ditempatkan sebagai bagian dari kerangka pengujian yang dijelaskan secara sistematis. Putusan Nomor 63/PUU-XV/2017 dan Putusan Nomor 341/PUU-XXIV/2026 dapat digunakan untuk menerangkan makna serta batas delegasi kewenangan dalam undang-undang. Kedua putusan tersebut berfungsi sebagai rujukan penafsiran hukum, bukan sebagai jenis peraturan tersendiri dalam hierarki peraturan perundang-undangan.
Apabila pemerintah mengemukakan dasar kewenangan lain, termasuk ketentuan mengenai profesi penunjang sektor keuangan, dasar tersebut juga perlu ditelaah secara substantif untuk menentukan ruang lingkup dan relevansinya terhadap kompetensi kuasa perpajakan.
Penolakan pengujian undang-undang dalam perkara 341 tidak dengan sendirinya menutup kemungkinan pengujian PMK karena objek dan ukuran pengujiannya berbeda. Permohonan kepada Mahkamah Agung juga dapat dipersiapkan tanpa harus menunggu tanggapan atas permintaan koreksi yang disampaikan kepada Menteri Keuangan. Meskipun demikian, pengajuan permohonan hak uji materiil tidak otomatis menghentikan penyelenggaraan UKP maupun menangguhkan keberlakuan PMK yang sedang diuji.
Putusan Nomor 341/PUU-XXIV/2026 menyisakan persoalan penerapan yang memerlukan analisis lebih lanjut. Mahkamah telah menegaskan batas kewenangan pengaturan, tetapi tidak menguraikan secara terperinci setiap persyaratan dalam PMK yang termasuk kategori teknis administratif ataupun yang mempunyai sifat substantif.
Karena itu, penerapan putusan memerlukan argumentasi hukum yang konkret dan terukur. Penilaian tidak cukup didasarkan pada penggunaan istilah “administratif” atau “kompetensi”. Hal yang harus ditelusuri ialah pihak yang menetapkan persyaratan, sumber kewenangan yang digunakan, serta akibat hukum yang timbul dari persyaratan tersebut. Dari sana dapat dinilai apakah pengaturan hanya mengatur tata cara pelaksanaan hak atau justru menentukan dan membatasi hak itu sendiri.
Bagi Pemohon, penolakan permohonan memang merupakan hasil akhir perkara di Mahkamah Konstitusi. Namun, pertimbangan hukum dalam putusan tersebut tetap menyediakan dasar argumentasi untuk meminta agar peraturan pelaksana dijalankan sesuai dengan batas kewenangannya. Penggunaan dasar argumentasi itu harus dilakukan secara cermat dan proporsional, tanpa menafsirkan penegasan mengenai batas delegasi sebagai pembatalan peraturan yang tidak pernah dinyatakan dalam amar putusan.
Kepastian hukum dalam perpajakan tidak hanya menuntut administrasi yang tertib, tetapi juga mengharuskan setiap kewenangan dijalankan berdasarkan sumber hukum dan batas yang jelas. Putusan ini kembali menegaskan bahwa kewenangan mengatur hal-hal teknis tidak boleh digunakan untuk mengambil alih materi substantif yang semestinya ditentukan oleh pembentuk undang-undang.
Rujukan putusan: Putusan MK Nomor 341/PUU-XXIV/2026, pertimbangan [3.5] halaman 43–45; [3.8] halaman 47; [3.9] halaman 48–49; [3.10] halaman 49–53, khususnya paragraf “Lebih lanjut” halaman 52; [3.11]–[3.12] dan [4.1]–[4.4] halaman 53; serta amar halaman 54. Putusan MK Nomor 63/PUU-XV/2017, pertimbangan [3.10.2] angka 2 halaman 125–126, angka 10 halaman 131–132; [3.12] halaman 133–134; [3.13] halaman 134; serta amar angka 2 halaman 135. Nomor halaman mengikuti halaman tercetak dalam putusan.
Rujukan tindak lanjut: Undang-Undang Nomor 30 Tahun 2014 tentang Administrasi Pemerintahan beserta perubahannya, khususnya Pasal 8–10 dan Pasal 17–21 serta ketentuan mengenai upaya administratif; Perma Nomor 6 Tahun 2018; Perma Nomor 2 Tahun 2019; Undang-Undang Mahkamah Agung beserta perubahannya, khususnya Pasal 31 dan Pasal 31A; serta Perma Nomor 1 Tahun 2011.
Kategori:
Se23 October 2026
Se22 October 2026