Kategori:
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat

Oleh: Dharmawan, SE, SH, MH, BKP, CTA, CCA, CEA
Penasihat ikatan wajib pajak Indonesia (IWPI)
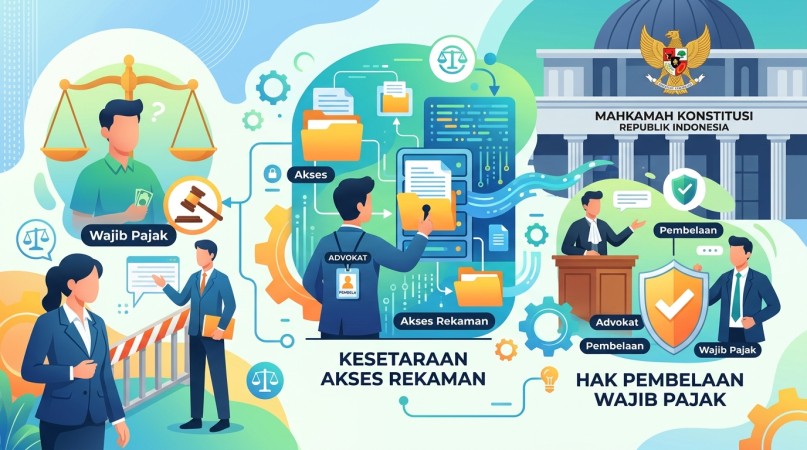
Persoalan perekaman pertemuan antara Wajib Pajak dan fiskus bukan semata-mata soal penggunaan alat perekam, melainkan menyangkut keadilan prosedural, akses terhadap alat bukti, dan kepastian hukum dalam hubungan antara negara dan warga negara.
Hubungan antara Wajib Pajak dan Direktorat Jenderal Pajak (DJP) tidak hanya berkaitan dengan pemenuhan kewajiban membayar pajak. Hubungan tersebut juga menyangkut hak warga negara untuk memperoleh perlakuan yang adil, memahami proses administrasi perpajakan, serta mempertahankan kepentingan hukumnya apabila terjadi perbedaan pendapat dengan otoritas pajak.
Dalam praktiknya, pertemuan antara Wajib Pajak dan fiskus dapat berlangsung pada berbagai tahapan, mulai dari permintaan penjelasan atas data dan keterangan (SP2DK), pemeriksaan, pembahasan akhir hasil pemeriksaan, hingga proses penyelesaian sengketa. Dalam setiap tahapan itu, percakapan dapat memuat informasi penting mengenai dokumen yang diserahkan, penjelasan yang diberikan, perbedaan penghitungan, maupun keberatan atas prosedur yang dijalankan.
Karena itu, dokumentasi pertemuan memiliki arti penting. Rekaman yang autentik dapat membantu memastikan bahwa pernyataan para pihak dipahami secara utuh dan tidak semata-mata bergantung pada ingatan atau catatan salah satu pihak.
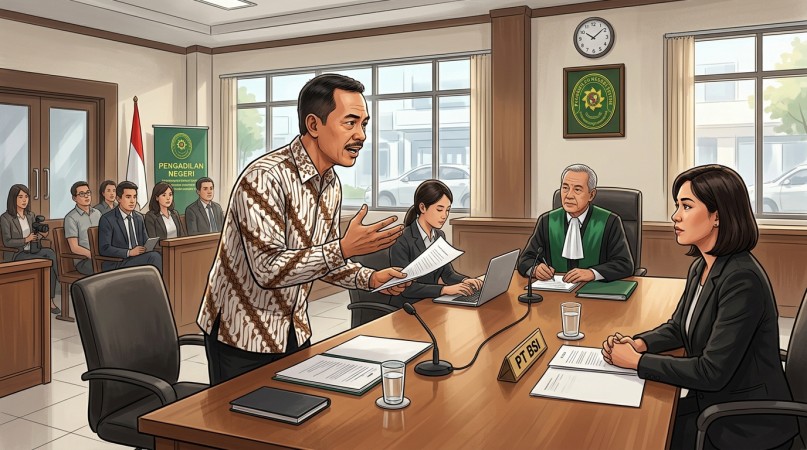
Persoalan inilah yang menjadi pokok perhatian dalam pengujian Pasal 34 ayat (1) dan ayat (2) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) melalui Perkara Nomor 211/PUU-XXIII/2025 di Mahkamah Konstitusi (MK).
Perkara tersebut mengangkat pertanyaan mendasar: sejauh mana ketentuan kerahasiaan perpajakan dapat dijadikan dasar untuk melarang Wajib Pajak atau kuasanya merekam pertemuan resmi dengan fiskus? Dan apabila otoritas pajak memiliki dokumentasi atas suatu pertemuan, bagaimana memastikan Wajib Pajak tetap mempunyai kesempatan yang wajar untuk memperoleh informasi yang berkaitan dengan kepentingan hukumnya?
Pertanyaan itu penting karena dalam negara hukum, kewenangan administrasi tidak boleh menghilangkan perlindungan prosedural bagi warga negara.
Pasal 34 ayat (1) UU KUP pada pokoknya mewajibkan pejabat untuk merahasiakan segala sesuatu yang diketahui atau diberitahukan oleh Wajib Pajak dalam rangka jabatan atau pekerjaannya. Ayat (2) mengatur kewajiban serupa bagi tenaga ahli yang ditunjuk oleh Direktur Jenderal Pajak.
Dari rumusan tersebut, subjek utama kewajiban menjaga rahasia adalah pejabat dan tenaga ahli yang memperoleh informasi dalam pelaksanaan tugasnya. Pasal ini tidak secara eksplisit menyatakan bahwa Wajib Pajak dilarang merekam percakapan yang diikutinya sendiri dalam pertemuan dengan petugas pajak.
Namun, ketiadaan larangan eksplisit dalam Pasal 34 tidak serta-merta berarti setiap bentuk perekaman dapat dilakukan tanpa batas. Penilaian hukum tetap perlu memperhatikan ketentuan lain mengenai perlindungan data pribadi, kerahasiaan informasi perpajakan, kepentingan pihak ketiga, dan tata tertib pelayanan yang mempunyai dasar hukum yang sah.
Oleh sebab itu, persoalan ini perlu ditempatkan secara proporsional. Perekaman untuk menyimpan bukti bagi kepentingan hukum pribadi tidak dapat begitu saja disamakan dengan penyebarluasan rekaman kepada publik. Keduanya memiliki tujuan, risiko, dan konsekuensi hukum yang berbeda.
Perekaman untuk dokumentasi pribadi, permintaan salinan rekaman yang dikuasai badan publik, dan publikasi rekaman kepada masyarakat harus dianalisis sebagai persoalan hukum yang berbeda pula. Masing-masing memerlukan dasar hukum dan pertimbangan yang sesuai.
Di sinilah pentingnya penafsiran yang cermat terhadap Pasal 34 UU KUP. Norma kerahasiaan semestinya melindungi informasi perpajakan dari pengungkapan yang tidak sah, bukan otomatis diperlakukan sebagai larangan umum terhadap dokumentasi yang diperlukan seseorang untuk mempertahankan haknya.
Masalah menjadi lebih serius apabila dalam suatu pertemuan otoritas pajak melakukan perekaman, sementara Wajib Pajak tidak diperbolehkan merekam dan tidak memperoleh akses yang memadai terhadap dokumentasi tersebut.
Dalam keadaan demikian, muncul potensi ketimpangan penguasaan alat bukti. Pihak yang mempunyai rekaman dapat merujuk kembali pada percakapan secara lebih lengkap, sedangkan pihak lainnya mungkin hanya mengandalkan ingatan, catatan pribadi, atau berita acara yang disusun dalam proses administrasi.
Ketimpangan itu tidak dengan sendirinya membuktikan bahwa berita acara yang dibuat petugas pajak tidak sah. Demikian pula, tidak setiap perbedaan ingatan mengenai suatu pertemuan menunjukkan adanya pelanggaran. Akan tetapi, situasi tersebut memperlihatkan pentingnya mekanisme verifikasi yang wajar dan dapat dipertanggungjawabkan.
Dalam sengketa perpajakan, rincian percakapan dapat berpengaruh terhadap pemahaman mengenai suatu fakta. Apakah dokumen tertentu telah diserahkan? Apakah Wajib Pajak sudah menjelaskan sumber suatu angka? Apakah petugas telah memberikan kesempatan untuk menyampaikan klarifikasi? Apakah suatu keberatan telah dinyatakan dalam pertemuan?
Pertanyaan semacam itu dapat menjadi relevan ketika suatu proses administrasi kemudian dipersoalkan.
Atas dasar itu, kesetaraan prosedural tidak harus dimaknai sebagai kewajiban memberikan kewenangan yang identik kepada fiskus dan Wajib Pajak. DJP tetap menjalankan fungsi publik berdasarkan undang-undang, sedangkan Wajib Pajak berkewajiban memenuhi ketentuan perpajakan. Namun, perbedaan kedudukan tersebut tidak seharusnya meniadakan kesempatan Wajib Pajak untuk memperoleh dan mempertahankan informasi yang relevan bagi pembelaan kepentingannya.
Apabila perekaman oleh Wajib Pajak dibatasi demi melindungi kerahasiaan atau data pribadi, perlu dipertimbangkan apakah tersedia alternatif yang memadai, misalnya akses terhadap salinan rekaman resmi, pemberian kutipan bagian yang relevan, atau penyediaan berita acara yang dapat diverifikasi.
Dengan cara itu, perlindungan informasi tetap dijaga tanpa mengabaikan kebutuhan pembuktian.
Persoalan perekaman dalam administrasi perpajakan juga perlu dilihat melalui sejumlah ketentuan konstitusional.
Pasal 27 ayat (1) UUD 1945 menjamin persamaan kedudukan warga negara di dalam hukum dan pemerintahan. Sementara itu, Pasal 28D ayat (1) menjamin pengakuan, perlindungan, dan kepastian hukum yang adil serta perlakuan yang sama di hadapan hukum.
Pasal 28F menjamin hak setiap orang untuk berkomunikasi dan memperoleh informasi. Adapun Pasal 28G ayat (1) memberikan perlindungan terhadap diri pribadi, keluarga, kehormatan, martabat, dan harta benda. Hak-hak tersebut perlu dibaca bersama Pasal 28J ayat (2), yang mengatur bahwa pelaksanaan hak dan kebebasan dapat dibatasi dengan undang-undang untuk tujuan yang sah dalam masyarakat demokratis.
Dengan demikian, analisis konstitusional mengenai perekaman tidak cukup berhenti pada pertanyaan apakah Wajib Pajak mempunyai hak untuk merekam. Pertanyaan yang lebih mendasar ialah apakah pembatasan yang diberlakukan memiliki dasar hukum yang jelas, mengejar tujuan yang sah, diperlukan untuk mencapai tujuan tersebut, dan sebanding dengan dampaknya terhadap hak Wajib Pajak.
Perlindungan rahasia perpajakan dan data pribadi merupakan tujuan yang sah. Namun, perlu diuji apakah larangan menyeluruh memang diperlukan atau apakah tujuan yang sama dapat dicapai melalui cara yang lebih terbatas, seperti larangan merekam data pihak ketiga, kewajiban menjaga keamanan berkas, pembatasan penggunaan rekaman, atau prosedur akses yang terukur.
Pengujian semacam ini penting agar perlindungan terhadap kepentingan publik tidak berubah menjadi pembatasan yang berlebihan terhadap hak individual.
Selain jaminan konstitusional, persoalan akses terhadap rekaman juga bersinggungan dengan Undang-Undang Nomor 14 Tahun 2008 tentang Keterbukaan Informasi Publik dan Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi.
Kedua undang-undang tersebut memberikan kerangka yang relevan untuk menilai akses terhadap informasi sekaligus perlindungan atas data yang tidak boleh diungkapkan secara sembarangan.
Meskipun demikian, tidak tepat jika hak atas informasi langsung ditafsirkan sebagai hak mutlak untuk memperoleh seluruh rekaman tanpa pengecualian. Rekaman pertemuan perpajakan mungkin mengandung informasi rahasia, data pribadi, atau keterangan mengenai pihak lain yang harus dilindungi.
Jalan keluarnya bukan semata-mata memilih antara membuka seluruh rekaman atau menolak seluruh permintaan. Dalam keadaan yang memungkinkan, badan publik dapat mempertimbangkan pemberian akses terbatas, penyuntingan bagian yang dikecualikan, atau penyediaan kutipan yang relevan dengan kepentingan pemohon, sesuai ketentuan yang berlaku.
Pendekatan ini lebih seimbang. Kepentingan menjaga kerahasiaan tetap dihormati, sementara kebutuhan seseorang untuk memahami dan membuktikan apa yang terjadi dalam proses yang melibatkan dirinya tidak diabaikan.
Bagi Wajib Pajak, langkah praktis yang dapat ditempuh ialah meminta penjelasan tertulis mengenai dasar hukum penolakan perekaman atau akses terhadap rekaman. Wajib Pajak juga dapat meminta berita acara, menyampaikan koreksi atas catatan yang dianggap tidak akurat, dan menggunakan mekanisme permohonan informasi yang tersedia.
Langkah-langkah tersebut lebih tepat daripada menganggap bahwa hak untuk merekam selalu mutlak atau, sebaliknya, menerima setiap larangan tanpa mempertanyakan dasar hukumnya.
Perhatian terhadap Perkara Nomor 211/PUU-XXIII/2025 semakin relevan setelah MK mengucapkan Putusan Nomor 341/PUU-XXIV/2026 pada 15 Oktober 2026.
Berdasarkan informasi yang dirujuk dalam pemberitaan resmi MK, Perkara 341 berkaitan dengan pengujian Pasal 44E ayat (2) huruf e UU KUP, khususnya mengenai delegasi pengaturan kompetensi kuasa Wajib Pajak. Mahkamah menolak permohonan tersebut seluruhnya dan, menurut pemberitaan yang menjadi rujukan, mempertimbangkan pendirian sebelumnya dalam Putusan Nomor 63/PUU-XV/2017 mengenai kemungkinan pendelegasian pengaturan teknis administratif kepada peraturan menteri.
Namun, kedua perkara itu tidak dapat diperlakukan sebagai perkara yang menguji persoalan identik.
Perkara 211 berfokus pada persoalan kerahasiaan perpajakan, perekaman pertemuan, dan implikasinya terhadap hak informasi serta pembelaan Wajib Pajak. Sebaliknya, Perkara 341 berkaitan dengan ruang delegasi pengaturan mengenai kompetensi kuasa Wajib Pajak.
Karena perbedaan objek tersebut, Putusan 341 tidak dapat langsung dianggap menjawab persoalan konstitusional yang diajukan dalam Perkara 211. Putusan itu juga tidak dengan sendirinya berarti Mahkamah telah mengesahkan setiap ketentuan dalam peraturan menteri yang berkaitan dengan kompetensi kuasa. Keabsahan norma peraturan di bawah undang-undang tetap perlu dinilai berdasarkan ketentuan dan mekanisme pengujian yang berlaku.
Perbedaan waktu penyelesaian kedua perkara memang dapat menjadi alasan yang wajar untuk meminta informasi mengenai perkembangan administratif Perkara 211. Namun, fakta bahwa satu perkara telah diputus lebih dahulu tidak cukup untuk membuktikan adanya diskriminasi, perlakuan istimewa, atau intervensi terhadap proses peradilan.
Kritik terhadap proses peradilan perlu dibangun di atas fakta yang dapat diverifikasi, bukan dugaan yang ditarik hanya dari perbedaan waktu penyelesaian.
Dalam penelusuran sumber publik yang menjadi dasar tulisan ini, belum ditemukan konfirmasi mengenai pengucapan putusan Perkara Nomor 211/PUU-XXIII/2025. Namun, ketiadaan publikasi yang ditemukan tidak dapat dijadikan bukti definitif bahwa putusan belum diucapkan.
Status perkara tetap perlu diperiksa melalui Sistem Informasi Penelusuran Perkara (SIPPI) atau dikonfirmasi kepada Kepaniteraan MK. Langkah ini penting untuk membedakan antara belum adanya putusan, belum tersedianya publikasi yang ditemukan, dan kemungkinan adanya perkembangan administratif yang belum tercermin dalam sumber yang ditelusuri.
Terlepas dari status akhirnya, kejelasan mengenai perkara tersebut dibutuhkan oleh Wajib Pajak, kuasa hukum, dan aparat perpajakan. Ketidakjelasan mengenai batas perekaman berpotensi menimbulkan perbedaan praktik antarkantor atau antarpetugas, terutama apabila tidak tersedia pedoman yang seragam dan mudah diakses.
Karena itu, Pemohon atau pihak yang berkepentingan dapat meminta informasi resmi mengenai status administratif, agenda persidangan, dan jadwal pengucapan putusan apabila telah ditetapkan. Permintaan tersebut sebaiknya berfokus pada informasi prosedural yang dapat disampaikan secara resmi, bukan pada isi permusyawaratan hakim.
Di sisi lain, DJP juga mempunyai kepentingan untuk memastikan bahwa tata kelola dokumentasi pertemuan memiliki dasar hukum yang jelas. Pedoman yang baik seharusnya mengatur kapan perekaman dapat dilakukan, bagaimana peserta diberi tahu, siapa yang dapat mengakses hasilnya, berapa lama rekaman disimpan, bagaimana integritas berkas dijaga, dan dalam kondisi apa salinan dapat diberikan.
Standar yang transparan akan membantu melindungi fiskus maupun Wajib Pajak. Rekaman dapat menjadi sarana verifikasi terhadap pelaksanaan tugas petugas sekaligus melindungi petugas dari tuduhan yang tidak berdasar. Dengan demikian, dokumentasi bukan semata-mata alat pembelaan salah satu pihak, melainkan instrumen akuntabilitas bagi kedua belah pihak.
Tentu saja, lamanya suatu perkara berjalan tidak dengan sendirinya membuktikan adanya pelanggaran hukum atau penundaan yang disengaja. Penilaian mengenai ketepatan waktu penyelesaian perkara harus didasarkan pada catatan proses, ketentuan acara yang berlaku, dan informasi resmi dari Mahkamah.
Perdebatan mengenai hak merekam dalam hubungan perpajakan seharusnya tidak diarahkan pada pertentangan sederhana antara kewenangan negara dan kebebasan individu. Persoalan utamanya ialah bagaimana memastikan bahwa kewenangan publik dijalankan secara akuntabel, sementara rahasia perpajakan dan data pribadi tetap terlindungi.
Wajib Pajak perlu menghormati tata tertib dan ketentuan yang sah. Pada saat yang sama, setiap pembatasan terhadap dokumentasi yang relevan dengan kepentingan hukumnya harus mempunyai dasar yang jelas dan dapat dipertanggungjawabkan.
Apabila perekaman mandiri tidak diperbolehkan, perlu dipikirkan mekanisme alternatif yang memberikan kesempatan memadai untuk memeriksa informasi yang berkaitan dengan pertemuan tersebut. Apabila akses terhadap rekaman resmi diminta, permohonan harus dinilai berdasarkan aturan keterbukaan informasi, kerahasiaan perpajakan, dan perlindungan data pribadi, bukan ditolak atau dikabulkan secara otomatis.
Bagi organisasi profesi, persoalan ini dapat menjadi momentum untuk mendorong standar nasional mengenai dokumentasi pertemuan antara fiskus dan Wajib Pajak. Standar tersebut perlu mencakup pemberitahuan perekaman, tujuan penggunaan, penyimpanan, keamanan, pemberian salinan, penyuntingan data yang dikecualikan, dan mekanisme penyelesaian keberatan.
Pada akhirnya, kepastian hukum tidak hanya diukur dari keberadaan peraturan tertulis, tetapi juga dari kemampuan masyarakat memahami bagaimana peraturan itu diterapkan. Pedoman yang tidak jelas berisiko melahirkan praktik yang berbeda-beda, sedangkan akses dokumentasi yang terukur dapat memperkuat kepercayaan terhadap administrasi perpajakan.
Keadilan prosedural perpajakan tidak menuntut agar kewenangan fiskus dan Wajib Pajak menjadi identik. Keadilan menuntut agar kewenangan negara tidak berubah menjadi monopoli pembuktian yang menutup kesempatan Wajib Pajak memperoleh dan mempertahankan informasi yang relevan mengenai proses hukum yang melibatkan dirinya.
Itulah urgensi yang perlu dijawab melalui kejelasan hukum, tata kelola dokumentasi yang transparan, dan kepastian mengenai perkembangan Perkara Nomor 211/PUU-XXIII/2025. Bukan untuk melemahkan kewenangan fiskus, melainkan untuk memastikan bahwa kewenangan tersebut berjalan seiring dengan perlindungan hak dan prinsip negara hukum.
Catatan redaksi: Tulisan ini merupakan opini hukum berbasis sumber publik, bukan keterangan resmi Mahkamah Konstitusi. Sebelum diterbitkan, status terakhir Perkara Nomor 211/PUU-XXIII/2025, teks autentik Putusan Nomor 341/PUU-XXIV/2026, serta dasar kebijakan perekaman DJP perlu diverifikasi kembali.
Rujukan utama:
Mahkamah Konstitusi, Menyoal Larangan Wajib Pajak Merekam Audio Visual Saat Temu Pejabat Pajak, 10 November 2025.
Mahkamah Konstitusi, Pemohon Perbaiki Permohonan, 24 November 2025.
Mahkamah Konstitusi, Pemerintah: Kebebasan Merekam Berpotensi Kebocoran Data Wajib Pajak, 21 Januari 2026.
Mahkamah Konstitusi, Ahli Pemohon: Wajib Pajak Mesti Merekam Percakapan Sebagai Barang Bukti, 29 Januari 2026.
Mahkamah Konstitusi, Ahli Presiden: Perekaman Kegiatan di Kantor Pajak Dapat Dikecualikan, 11 Februari 2026.
Mahkamah Konstitusi, MK Tolak Uji UU KUP oleh Advokat Perpajakan, 15 Oktober 2026.
UUD Negara Republik Indonesia Tahun 1945; UU Nomor 6 Tahun 1983 tentang KUP beserta perubahannya; UU Nomor 48 Tahun 2009 tentang Kekuasaan Kehakiman; UU Nomor 14 Tahun 2008 tentang Keterbukaan Informasi Publik; dan UU Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi.
Kategori:
Se22 October 2026