Kategori:
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat

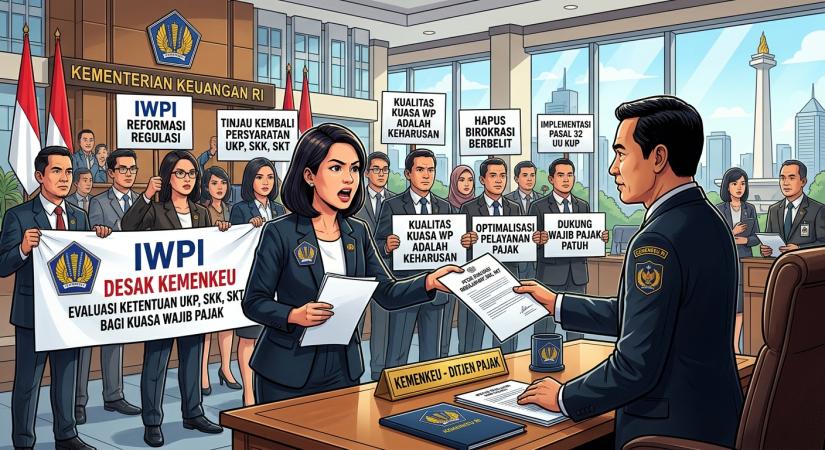
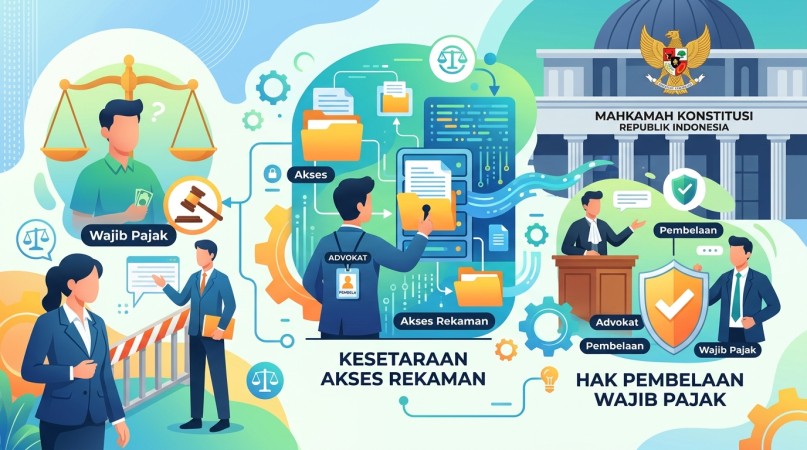
IWPI berpandangan bahwa beberapa ketentuan dalam Peraturan Menteri Keuangan (PMK) Nomor 44 Tahun 2026 dan PMK Nomor 55 Tahun 2026 berpotensi melampaui ruang lingkup kewenangan yang didelegasikan oleh undang-undang. Oleh karena itu, IWPI meminta pemerintah menangguhkan sementara penerapan ketentuan yang dinilai berpotensi membatasi hak Wajib Pajak dalam menunjuk kuasanya.
Surat keberatan tersebut ditandatangani oleh Ketua Umum IWPI, Adv. Rinto Setiyawan, A.Md.T., S.H., yang juga merupakan pemohon dalam Perkara Nomor 341/PUU-XXIV/2026 di Mahkamah Konstitusi (MK).
IWPI mendasarkan keberatannya, antara lain, pada Putusan MK Nomor 341/PUU-XXIV/2026 yang dibacakan pada 15 Oktober 2026. Menurut IWPI, meskipun MK menolak permohonan pemohon seluruhnya, pertimbangan dalam Putusan MK Nomor 63/PUU-XV/2017 tetap relevan untuk menjadi rujukan.
IWPI menilai kewenangan yang diberikan kepada menteri melalui delegasi peraturan perundang-undangan semestinya terbatas pada aspek teknis dan administratif. Menurut organisasi tersebut, kewenangan itu tidak seharusnya menjadi dasar untuk menciptakan pembatasan substantif terhadap hak dan kewajiban warga negara tanpa landasan hukum yang memadai.
Atas pertimbangan tersebut, IWPI meminta Kementerian Keuangan mengkaji kembali kesesuaian kedua PMK dengan peraturan perundang-undangan yang menjadi dasar penerbitannya.
IWPI turut mempersoalkan sejumlah persyaratan, antara lain masa berlaku dokumen selama tiga tahun, kewajiban mengikuti ujian penyegaran untuk memperpanjang masa berlaku, pengelompokan kompetensi ke dalam tingkat A, B, dan C, serta pembatasan untuk mengajukan kembali SKT setelah pencabutan.
Menurut IWPI, setiap persyaratan yang berimplikasi pada pembatasan hak perlu memiliki dasar hukum yang jelas dan tetap berada dalam batas kewenangan yang ditetapkan undang-undang.
Selain itu, IWPI meminta kejelasan mengenai penggunaan Pasal 259 Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK) sebagai dasar pengaturan bagi seluruh pihak yang bertindak sebagai kuasa Wajib Pajak. Organisasi tersebut mempertanyakan penerapannya terhadap pihak yang tidak memberikan jasa kepada industri sektor keuangan.
IWPI juga meminta Menteri Keuangan mengoordinasikan evaluasi lintas unit yang melibatkan Biro Hukum, Direktorat Jenderal Stabilitas dan Pengembangan Sektor Keuangan (Ditjen SPSK), Badan Pendidikan dan Pelatihan Keuangan (BPPK), Pusat Pembinaan Jabatan Fungsional Penilai dan Manajemen (Pusbin JFPM), serta Direktorat Jenderal Pajak. Evaluasi ini diharapkan dapat menelaah landasan hukum dan penerapan PMK Nomor 44 Tahun 2026 serta PMK Nomor 55 Tahun 2026.
Dalam hal ketentuan peralihan, IWPI meminta agar pelaksanaan Pasal 15 dan Pasal 16 PMK Nomor 44 Tahun 2026 memberikan kepastian bagi surat kuasa khusus yang telah disampaikan sebelum peraturan tersebut mulai berlaku.
IWPI juga menekankan bahwa tanggal 31 Desember 2026 tidak semestinya dipahami sebagai tanggal berakhirnya seluruh kuasa secara otomatis bagi pemegang brevet atau ijazah tertentu tanpa mempertimbangkan ketentuan peralihan yang berlaku.
Hal lain yang diminta untuk dievaluasi adalah ketentuan masa tunggu lima tahun bagi mantan pegawai Kementerian Keuangan. IWPI meminta agar dasar hukum, cakupan, dan proporsionalitas kebijakan tersebut dikaji kembali.
Selain menyampaikan keberatan hukum, IWPI juga meminta sejumlah dokumen melalui mekanisme keterbukaan informasi publik. Dokumen yang dimohonkan meliputi kajian hukum pembentukan kedua PMK, keputusan mengenai penugasan penyelenggara UKP, standar kompetensi, serta prosedur penerbitan dan pencabutan SKK maupun SKT.
Apabila permintaan tersebut tidak mendapat tindak lanjut, IWPI menyatakan akan mempertimbangkan sejumlah langkah lanjutan. Langkah tersebut mencakup penyampaian laporan kepada Inspektorat Jenderal Kementerian Keuangan, pengaduan kepada Ombudsman Republik Indonesia, pengajuan hak uji materiil (HUM) ke Mahkamah Agung, serta upaya hukum administrasi pemerintahan sesuai dengan ketentuan yang berlaku.
IWPI menyebut upaya tersebut sebagai bagian dari langkah untuk memperjuangkan kepastian hukum bagi kuasa Wajib Pajak sekaligus memastikan hak Wajib Pajak tetap terlindungi dalam menjalankan kewajiban perpajakan.
Kategori:
Se23 October 2026
Se22 October 2026