Kategori:
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat

Oleh: Dr. Richard Burton (Tax Lawyer dan Dosen STIH IBLAM, Jakarta) dan Dr. Wirawan B. Ilyas (Akuntan Forensik/Advokat/ Dosen Prodi Doktor Ilmu Akuntansi Univ. Negeri Jakarta/ Dosen Tamu FH UNPAD, Bandung)
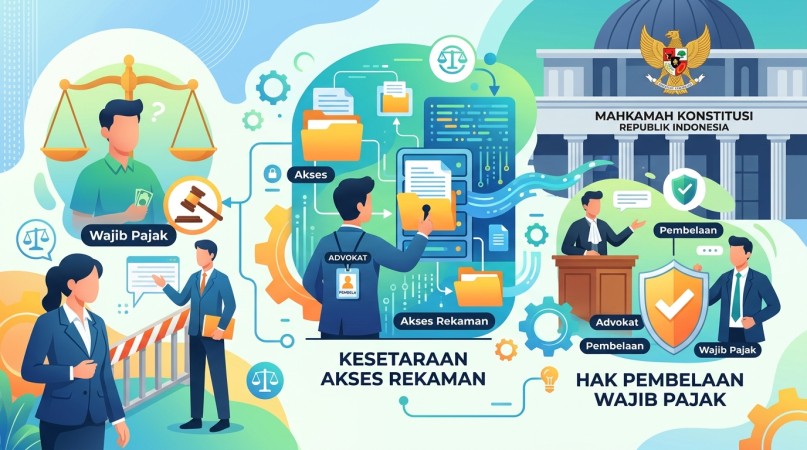
Putusan Mahkamah Konstitusi (MK) Nomor 341/PUU-XXIV/2026 kembali menempatkan persoalan kompetensi kuasa Wajib Pajak dalam perhatian publik. Isu ini bukan semata-mata menyangkut persyaratan administratif bagi seseorang yang hendak mewakili Wajib Pajak, melainkan juga menyentuh batas kewenangan pemerintah dalam mengatur profesi, kebebasan pemberian kuasa, dan kepastian hukum dalam pelaksanaan hak serta kewajiban perpajakan.
Bagi Wajib Pajak, keberadaan kuasa yang kompeten merupakan bagian penting dari perlindungan kepentingan hukum. Ketentuan perpajakan terus berkembang, sementara penerapannya kerap membutuhkan pemahaman atas aspek administrasi, akuntansi, pembuktian, dan hukum. Dalam keadaan demikian, kuasa yang memiliki pengetahuan serta pengalaman memadai dapat membantu Wajib Pajak memenuhi kewajibannya sekaligus menggunakan haknya sesuai peraturan perundang-undangan.
Namun, upaya memastikan kompetensi tersebut perlu dilakukan melalui instrumen hukum yang tepat. Persoalannya muncul ketika persyaratan yang semestinya bersifat teknis administratif justru berpotensi menjadi pembatas tambahan bagi seseorang untuk menjalankan kuasa.
Di sinilah Putusan MK Nomor 341/PUU-XXIV/2026 penting dicermati, terutama dalam kaitannya dengan Putusan MK Nomor 63/PUU-XV/2017 yang sebelumnya membahas persoalan serupa mengenai pengaturan kompetensi kuasa Wajib Pajak.
Persoalan ini berawal dari pengaturan mengenai kompetensi seorang kuasa dalam Pasal 32 ayat (3a) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan sebagaimana berkaitan dengan perubahan melalui Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP). Ketentuan tersebut menyatakan bahwa seorang kuasa harus mempunyai kompetensi tertentu dalam aspek perpajakan.
Selanjutnya, Pasal 44E ayat (2) huruf e UU KUP memberikan dasar pendelegasian pengaturan lebih lanjut mengenai kompetensi kuasa kepada peraturan menteri. Dalam pelaksanaannya, persoalan kemudian muncul sehubungan dengan Peraturan Menteri Keuangan (PMK) Nomor 44 Tahun 2026 dan PMK Nomor 55 Tahun 2026, khususnya terkait persyaratan Surat Keterangan Terdaftar (SKT) dan Surat Keterangan Kompetensi (SKK).
Menurut pandangan kami, pertanyaan mendasarnya ialah apakah persyaratan tersebut semata-mata mengatur tata cara administratif atau justru menambahkan ukuran kompetensi yang berpotensi membatasi pelaksanaan pemberian kuasa.
Pendelegasian kewenangan kepada menteri tentu merupakan bagian yang sah dari sistem pembentukan peraturan perundang-undangan. Pemerintah membutuhkan ruang untuk merinci pelaksanaan ketentuan undang-undang agar dapat diterapkan secara tertib. Namun, ruang tersebut tidak berarti bahwa setiap materi dapat diatur tanpa memperhatikan batas kewenangan yang diberikan oleh undang-undang.
Putusan MK Nomor 341/PUU-XXIV/2026, sebagaimana dipahami dari pertimbangan yang dirujuk dalam naskah ini, menegaskan pentingnya membatasi pengaturan yang didelegasikan pada hal-hal yang bersifat teknis administratif. Mahkamah juga merujuk pada pendirian dalam Putusan Nomor 63/PUU-XV/2017 mengenai ruang lingkup pengaturan kompetensi kuasa.
Prinsip ini perlu menjadi pedoman bagi pemerintah. Peraturan menteri berfungsi menjabarkan pelaksanaan undang-undang, bukan menambahkan pembatasan substantif yang tidak memperoleh dasar kewenangan yang memadai.
Pemberian kuasa pada dasarnya merupakan hubungan hukum yang berlandaskan kepercayaan antara pemberi kuasa dan penerima kuasa. Pasal 1792 Kitab Undang-Undang Hukum Perdata mengatur pemberian kuasa sebagai persetujuan yang memberikan kewenangan kepada seseorang untuk menyelenggarakan suatu urusan atas nama pihak lain.
Dalam hubungan tersebut, pemberi kuasa memiliki kepentingan untuk memilih orang yang dipercaya menjalankan urusannya. Kepercayaan itu tentu tidak menghilangkan kewajiban untuk mematuhi ketentuan hukum yang berlaku. Namun, pembatasan terhadap pilihan tersebut juga harus mempunyai dasar yang jelas dan proporsional.
Dalam konteks perpajakan, Wajib Pajak dapat membutuhkan pendampingan dari berbagai latar belakang profesional. Ada yang memiliki pendidikan formal di bidang perpajakan atau hukum, ada yang mengantongi sertifikasi perpajakan, dan ada pula yang memperoleh pengalaman melalui pembinaan organisasi profesi serta penanganan berbagai perkara konkret.
Karena itu, kompetensi tidak seharusnya dipahami hanya sebagai kepemilikan satu dokumen administratif. Kompetensi berkaitan pula dengan pengetahuan, keterampilan, pengalaman, integritas, dan kemampuan menerapkan ketentuan hukum pada persoalan nyata.
Akan tetapi, penting ditegaskan bahwa pengalaman profesional juga tidak otomatis menggantikan seluruh persyaratan hukum yang sah. Ukuran kompetensi tetap harus mengikuti undang-undang dan ketentuan pelaksanaannya. Pokok persoalannya bukan meniadakan standar, melainkan memastikan bahwa standar tersebut dibentuk oleh lembaga yang berwenang dan tidak melampaui materi yang boleh didelegasikan.
Dengan pendekatan demikian, kepentingan Wajib Pajak untuk memilih kuasa tetap diperhatikan, sementara kepentingan negara untuk memastikan kualitas pendampingan profesional juga terpelihara.
Salah satu persoalan penting dalam penerapan putusan MK ialah menentukan batas antara pengaturan teknis administratif dan pengaturan yang bersifat substantif.
Lampiran II Undang-Undang Nomor 12 Tahun 2011 tentang Pembentukan Peraturan Perundang-undangan, sebagaimana telah diubah, membatasi pendelegasian kewenangan mengatur dari undang-undang kepada menteri pada peraturan yang bersifat teknis administratif. Prinsip ini dimaksudkan agar kewenangan yang didelegasikan tidak berkembang menjadi kewenangan untuk membentuk norma baru yang seharusnya ditetapkan pada tingkat undang-undang.
Dalam praktik, batas tersebut tidak selalu mudah ditentukan. Sebuah ketentuan dapat tampak administratif karena mengatur dokumen, prosedur, atau tata cara penerbitan surat. Namun, dampaknya dapat bersifat substantif apabila dokumen tersebut menjadi syarat mutlak bagi seseorang untuk menjalankan profesi atau mewakili kepentingan hukum pihak lain.
Oleh sebab itu, penilaian terhadap SKT dan SKK tidak cukup hanya didasarkan pada nama atau bentuk dokumennya. Yang lebih penting ialah melihat fungsi dan akibat hukumnya.
Apabila persyaratan administratif pada akhirnya menciptakan ukuran kompetensi baru atau menutup akses terhadap profesi di luar kriteria yang ditetapkan undang-undang, muncul pertanyaan mengenai kesesuaiannya dengan batas delegasi. Sebaliknya, apabila suatu dokumen hanya berfungsi mencatat, memverifikasi, atau mendokumentasikan pemenuhan persyaratan yang telah ditentukan secara sah, kedudukannya perlu dinilai berdasarkan fungsi administratif tersebut.
Dengan demikian, evaluasi terhadap PMK Nomor 44 Tahun 2026 dan PMK Nomor 55 Tahun 2026 harus dilakukan melalui pemeriksaan terhadap bunyi norma, dasar kewenangan, hubungan antarketentuan, serta akibat penerapannya. Kesimpulan bahwa suatu ketentuan bertentangan dengan hukum tidak seharusnya hanya didasarkan pada anggapan bahwa setiap persyaratan administratif pasti membatasi kebebasan profesi.
Meski demikian, pemerintah perlu memastikan bahwa mekanisme administrasi tidak menjadi hambatan yang tidak proporsional bagi kuasa Wajib Pajak yang memenuhi kualifikasi berdasarkan ketentuan yang berlaku.
Kualitas seorang kuasa pajak pada akhirnya terlihat dari kemampuannya menjalankan tanggung jawab profesional. Pengetahuan tentang peraturan perpajakan, kemampuan membaca laporan keuangan, kecakapan menyusun argumentasi, pemahaman prosedur administrasi, dan pengalaman menghadapi persoalan konkret merupakan unsur yang penting.
Dokumen administratif dapat membantu memastikan bahwa persyaratan tertentu telah dipenuhi. Namun, dokumen itu tidak selalu dapat menggambarkan seluruh kemampuan seseorang dalam menangani persoalan hukum perpajakan.
Di sisi lain, penilaian kompetensi yang hanya mengandalkan pengalaman juga memiliki keterbatasan. Pengalaman seseorang tidak selalu seragam, dan tidak setiap pengalaman dapat menjadi bukti bahwa ia telah memenuhi standar pengetahuan atau integritas yang diperlukan.
Karena itu, kebijakan kompetensi yang baik perlu menggabungkan ukuran yang objektif, transparan, dan dapat dipertanggungjawabkan. Standar tersebut dapat memperhatikan pendidikan, sertifikasi, pembinaan profesi, serta ketentuan lain yang secara sah ditetapkan oleh peraturan perundang-undangan.
Penjelasan Pasal 32 ayat (3a) UU KUP, sebagaimana dirujuk dalam naskah ini, menyebut tiga jalur yang berkaitan dengan kompetensi kuasa, yakni jenjang pendidikan, sertifikasi, dan/atau pembinaan oleh asosiasi. Ketiga unsur tersebut perlu dibaca sesuai teks autentik undang-undang dan penafsiran hukum yang berlaku.
Pemerintah seharusnya tidak mengabaikan kerangka tersebut ketika menyusun aturan pelaksanaan. Pengaturan yang baik bukanlah aturan yang memperbanyak dokumen, melainkan aturan yang memberikan kepastian mengenai kualifikasi, prosedur, dan tanggung jawab kuasa tanpa menciptakan pembatasan yang tidak mempunyai dasar hukum.
Ketidakjelasan persyaratan kompetensi dapat menimbulkan konsekuensi bagi Wajib Pajak maupun profesi yang memberikan pendampingan perpajakan. Wajib Pajak berpotensi menghadapi ketidakpastian ketika memilih kuasa, sedangkan para profesional dapat kesulitan menentukan persyaratan apa yang harus dipenuhi untuk menjalankan perannya.
Kondisi demikian tidak menguntungkan administrasi perpajakan. Sistem pajak yang baik membutuhkan aturan yang dapat dipahami, diterapkan secara konsisten, dan dipertanggungjawabkan secara hukum.
Pemerintah memiliki kepentingan yang sah untuk memastikan bahwa pihak yang mewakili Wajib Pajak mempunyai kompetensi memadai. Kepentingan tersebut bahkan dapat mendukung kualitas kepatuhan perpajakan karena pendampingan profesional yang baik membantu Wajib Pajak memahami hak dan kewajibannya secara benar.
Namun, tujuan yang sah harus dicapai melalui cara yang sesuai dengan hukum. Jika suatu persyaratan menimbulkan persoalan mengenai batas kewenangan delegasi, pemerintah perlu menelaah kembali rumusannya dan memastikan kesesuaiannya dengan undang-undang serta putusan MK yang relevan.
Evaluasi tersebut tidak harus dimaknai sebagai penolakan terhadap seluruh bentuk administrasi atau sertifikasi. Yang diperlukan ialah kejelasan mengenai fungsi setiap persyaratan, dasar hukum penerapannya, dan akibat yang timbul apabila persyaratan itu tidak dipenuhi.
Dengan kejelasan demikian, pemerintah dapat menjaga kualitas kuasa Wajib Pajak sekaligus menghindari ketidakpastian bagi masyarakat dan pelaku profesi.
Putusan MK Nomor 341/PUU-XXIV/2026 perlu dijadikan momentum untuk meninjau konsistensi aturan pelaksanaan mengenai kompetensi kuasa Wajib Pajak. Pemerintah, khususnya Kementerian Keuangan, perlu mencermati pertimbangan hukum Mahkamah secara utuh, termasuk hubungan putusan tersebut dengan Putusan Nomor 63/PUU-XV/2017.
Langkah pertama adalah memastikan bahwa penafsiran atas putusan didasarkan pada amar dan pertimbangan hukum autentik, bukan semata-mata pada pemberitaan atau penafsiran pihak tertentu. Langkah kedua adalah memetakan ketentuan dalam PMK Nomor 44 Tahun 2026 dan PMK Nomor 55 Tahun 2026 yang berkaitan dengan kompetensi, penerbitan dokumen, dan prosedur administrasi.
Selanjutnya, pemerintah perlu menilai apakah ketentuan tersebut masih berada dalam lingkup delegasi yang diberikan undang-undang. Jika ditemukan norma yang tidak sesuai, perubahan atau penyesuaian regulasi perlu ditempuh melalui prosedur yang berlaku.
Pada saat yang sama, asosiasi profesi, praktisi perpajakan, akademisi, dan pemangku kepentingan lainnya dapat memberikan masukan agar standar kompetensi yang diterapkan benar-benar mencerminkan kebutuhan praktik. Pelibatan para pihak akan membantu menghasilkan aturan yang lebih realistis, terukur, dan dapat dijalankan.
Tujuan akhirnya bukan memperluas kebebasan profesi tanpa batas, melainkan membangun keseimbangan antara perlindungan kepentingan Wajib Pajak, kebutuhan administrasi negara, dan kepastian hukum.
Perdebatan mengenai kompetensi kuasa pajak memperlihatkan bahwa persoalan regulasi tidak berhenti pada ada atau tidaknya kewenangan pemerintah untuk mengatur. Hal yang tidak kalah penting ialah memastikan bahwa kewenangan tersebut digunakan dalam batas yang diberikan oleh undang-undang.
Standar kompetensi dibutuhkan untuk melindungi Wajib Pajak dan menjaga kualitas pendampingan. Namun, standar tersebut harus dirumuskan secara jelas, objektif, dan sesuai dengan hierarki peraturan perundang-undangan.
Putusan MK Nomor 341/PUU-XXIV/2026, bersama dengan putusan terdahulu yang relevan, perlu dibaca sebagai pengingat agar pengaturan yang didelegasikan tidak melampaui ruang lingkup teknis administratif. Pelaksanaannya harus didasarkan pada teks putusan yang autentik dan ditindaklanjuti melalui evaluasi regulasi yang cermat.
Kepastian hukum akan lebih mudah tercapai apabila pemerintah memberikan penjelasan yang transparan mengenai persyaratan kompetensi, dasar penerbitan dokumen, dan mekanisme pemenuhannya. Dengan demikian, Wajib Pajak dapat memilih pendamping secara lebih pasti, kuasa pajak memahami standar yang berlaku, dan administrasi perpajakan memperoleh dukungan dari tenaga profesional yang kompeten.
Pada akhirnya, pengaturan yang baik bukanlah pengaturan yang semata-mata memperkuat kontrol administratif, melainkan pengaturan yang menjalankan kewenangan secara sah, melindungi kepentingan publik, dan memberikan kepastian bagi masyarakat.
Kompetensi kuasa pajak harus dijaga, tetapi pengaturannya tidak boleh melampaui kewenangan yang diberikan undang-undang. Kepastian hukum hanya dapat dibangun ketika standar profesional, kebebasan pemberian kuasa, dan kewenangan pemerintah ditempatkan secara proporsional dalam kerangka negara hukum.
Kategori:
Se22 October 2026