Kategori:
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat

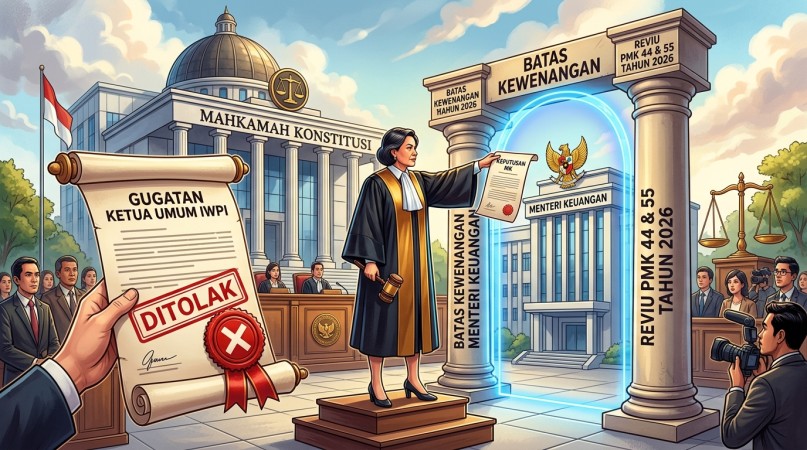
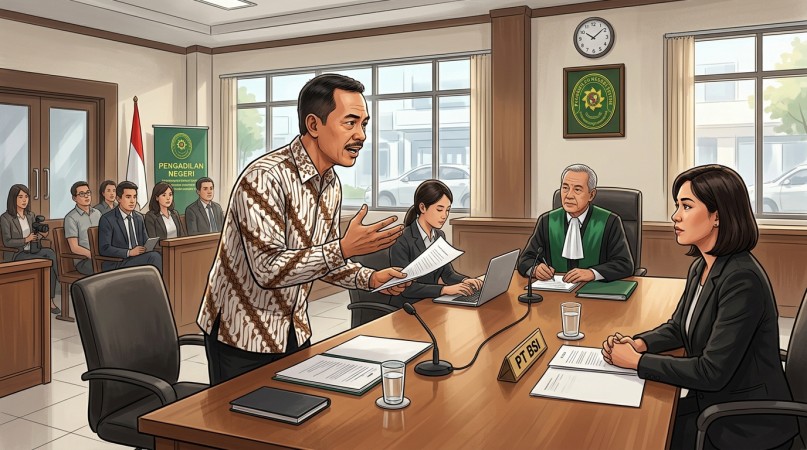
JAKARTA, 15 Oktober 2026 — Mahkamah Konstitusi (MK) menolak seluruh permohonan pengujian terhadap Pasal 44E ayat (2) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) yang diajukan oleh Ketua Umum Ikatan Wajib Pajak Indonesia (IWPI), Advokat Rinto Setiyawan. Kendati permohonan tersebut tidak dikabulkan, pertimbangan hukum dalam putusan ini tetap menjadi perhatian, khususnya terkait pengaturan profesi konsultan pajak dan pihak yang bertindak sebagai kuasa wajib pajak di Indonesia.
Melalui Putusan Nomor 341/PUU-XXIV/2026 yang dibacakan pada Kamis, 15 Oktober 2026, MK menyatakan bahwa pertimbangan hukum dalam Putusan Nomor 63/PUU-XV/2017 berlaku secara mutatis mutandis dalam perkara yang sedang diperiksa. Penegasan tersebut tercantum dalam bagian konklusi putusan, terutama pada paragraf [4.3].
Sebelumnya, Putusan MK Nomor 63/PUU-XV/2017 telah menguraikan batas konstitusional mengenai kewenangan Menteri Keuangan dalam mengatur pihak yang dapat menjadi kuasa wajib pajak. Kewenangan yang diberikan kepada menteri harus tetap berada dalam lingkup teknis-administratif dan tidak boleh menjadi sarana untuk menambah ataupun membatasi hak serta kewajiban warga negara.
Dengan demikian, meskipun permohonan Rinto tidak dikabulkan, prinsip mengenai pembatasan kewenangan Menteri Keuangan tetap relevan dalam pertimbangan hukum MK. Persoalan yang kemudian muncul ialah apakah Peraturan Menteri Keuangan (PMK) Nomor 44 Tahun 2026 dan PMK Nomor 55 Tahun 2026 telah disusun sesuai dengan batas kewenangan tersebut.
Dalam putusan yang terdiri atas lebih dari 56 halaman, MK merumuskan empat kesimpulan utama. Pertama, Mahkamah memiliki kewenangan untuk memeriksa dan mengadili permohonan. Kedua, Pemohon mempunyai kedudukan hukum untuk mengajukan perkara. Ketiga, pertimbangan hukum dalam Putusan MK Nomor 63/PUU-XV/2017 diterapkan kembali secara mutatis mutandis. Keempat, permohonan Pemohon dinilai tidak memiliki alasan yang dapat dibenarkan menurut hukum.
Sejalan dengan kesimpulan tersebut, amar putusan menyatakan, “Menolak permohonan Pemohon untuk seluruhnya.”
IWPI menaruh perhatian khusus pada kesimpulan ketiga, yakni penggunaan kembali pertimbangan hukum Putusan MK Nomor 63/PUU-XV/2017. Menurut pandangan organisasi tersebut, pencantuman putusan terdahulu bukan sekadar pengulangan, melainkan menunjukkan bahwa prinsip pembatasan kewenangan Menteri Keuangan masih relevan dalam pengaturan kompetensi kuasa wajib pajak berdasarkan Undang-Undang Harmonisasi Peraturan Perpajakan.
Namun demikian, penolakan permohonan juga berarti MK tidak menerima permintaan Pemohon untuk memberikan pemaknaan konstitusional baru terhadap norma yang diuji. Oleh sebab itu, putusan tersebut tidak dapat dimaknai sebagai pembatalan langsung terhadap PMK Nomor 44 Tahun 2026 maupun PMK Nomor 55 Tahun 2026.
Persoalan yang disoroti IWPI bukanlah kebutuhan akan kompetensi perpajakan bagi pihak yang bertindak sebagai kuasa wajib pajak. Kompetensi tetap diperlukan agar wajib pajak mendapatkan pendampingan yang profesional dan memadai. Hal yang menjadi perhatian adalah sejauh mana pemerintah berwenang menetapkan persyaratan bagi seseorang untuk menjalankan profesi atau menerima kuasa dalam urusan perpajakan.
Dalam permohonannya, Rinto membedakan pengaturan menjadi dua kategori. Pertama, pengaturan yang bersifat teknis-administratif, seperti pencatatan, pembuktian, pemeriksaan, dan verifikasi kompetensi. Kedua, pengaturan yang bersifat substantif, yaitu ketentuan yang menimbulkan persyaratan atau konsekuensi hukum tambahan sehingga status administratif seseorang menentukan kelayakannya untuk menerima penunjukan sebagai kuasa wajib pajak.
Berdasarkan dalil Pemohon, pengaturan dalam kategori kedua berpotensi menimbulkan persoalan hukum apabila tidak didukung oleh dasar hukum, batasan, dan parameter yang cukup jelas dalam undang-undang.
Argumentasi tersebut merujuk pada prinsip yang telah dibahas MK dalam Putusan Nomor 63/PUU-XV/2017. Dalam perkara Nomor 341/PUU-XXIV/2026, Rinto meminta Mahkamah mempertegas pemisahan antara kewenangan administratif dan kewenangan untuk menetapkan persyaratan substantif yang baru.
Akan tetapi, MK menyimpulkan bahwa norma yang diuji tidak bertentangan dengan UUD 1945 sebagaimana yang didalilkan Pemohon. Dalam menilai perkara tersebut, Mahkamah tetap menggunakan pertimbangan hukum dari putusan sebelumnya.
Perhatian IWPI selanjutnya tertuju pada PMK Nomor 44 Tahun 2026 dan PMK Nomor 55 Tahun 2026 yang berkaitan dengan pengaturan kuasa wajib pajak dan konsultan pajak. Dalam dokumen permohonan, salah satu persoalan yang secara khusus dipertanyakan adalah kemungkinan penggunaan persyaratan administratif, termasuk Surat Keterangan Terdaftar (SKT), sebagai penentu kelayakan seseorang untuk bertindak sebagai kuasa wajib pajak.
Pokok persoalannya bukan sekadar apakah pemerintah diperbolehkan mewajibkan proses pendaftaran. Hal yang lebih mendasar ialah apakah pendaftaran tersebut hanya berfungsi sebagai sarana administrasi atau justru menentukan ada atau tidaknya hak seseorang untuk menjalankan pekerjaan sebagai kuasa wajib pajak.
Apabila suatu ketentuan dalam PMK menetapkan persyaratan substantif baru tanpa landasan yang memadai dalam undang-undang, ketentuan tersebut berpotensi dipersoalkan karena melampaui kewenangan yang diberikan kepada Menteri Keuangan.
Atas dasar itu, IWPI meminta Menteri Keuangan melakukan penelaahan menyeluruh terhadap kedua peraturan tersebut. Evaluasi perlu mencakup kesesuaiannya dengan UU KUP, Undang-Undang Harmonisasi Peraturan Perpajakan, serta pertimbangan hukum Putusan MK Nomor 63/PUU-XV/2017 yang kembali dirujuk dalam Putusan Nomor 341/PUU-XXIV/2026.
Jika hasil evaluasi menemukan ketentuan yang melampaui batas kewenangan delegatif, IWPI mendorong agar ketentuan tersebut diubah atau dicabut. Meski demikian, penilaian bahwa seluruh materi PMK Nomor 44 Tahun 2026 dan PMK Nomor 55 Tahun 2026 bertentangan dengan hukum tidak dapat dilakukan secara menyeluruh tanpa memeriksa setiap ketentuan beserta dasar kewenangannya.
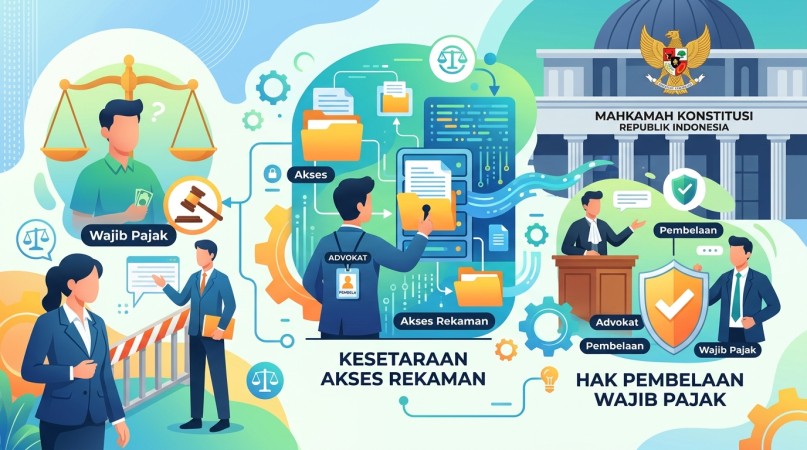
Bagi IWPI, persoalan ini tidak hanya berkaitan dengan kepentingan konsultan pajak maupun praktisi hukum di bidang perpajakan. Pasal 32 ayat (3) UU KUP memberikan hak kepada wajib pajak untuk menunjuk seorang kuasa melalui surat kuasa khusus guna melaksanakan hak dan memenuhi kewajiban perpajakannya.
Hak tersebut berkaitan erat dengan kepastian hukum dan kesempatan wajib pajak memperoleh pendampingan sesuai kebutuhannya. Oleh karena itu, persyaratan yang ditetapkan pemerintah bagi pihak yang dapat menerima kuasa juga berpengaruh terhadap pilihan wajib pajak dalam mendapatkan bantuan profesional.
Dalam konteks ini, perlu dibedakan antara ketentuan yang bertujuan memastikan kompetensi seseorang dan ketentuan yang secara substantif membatasi akses terhadap suatu profesi. Negara memang mempunyai kepentingan untuk menjamin bahwa kuasa wajib pajak memiliki kemampuan yang memadai.
Namun, persyaratan yang berdampak pada kesempatan seseorang menjalankan pekerjaan atau membatasi pilihan wajib pajak harus memiliki dasar hukum yang sesuai dengan hierarki peraturan perundang-undangan. Dengan demikian, pengaturan mengenai kompetensi tidak semestinya terlepas dari batas kewenangan yang telah ditetapkan oleh undang-undang.
Putusan MK Nomor 341/PUU-XXIV/2026 memastikan bahwa norma undang-undang yang diuji tidak dinyatakan bertentangan dengan UUD 1945 sebagaimana dimohonkan oleh Pemohon. Namun, putusan tersebut tidak serta-merta menyatakan seluruh peraturan pelaksana yang dibentuk berdasarkan norma itu telah sesuai dengan hukum.
Pengujian konstitusionalitas undang-undang dan pengujian legalitas peraturan menteri merupakan dua mekanisme yang berbeda. MK berwenang menguji undang-undang terhadap UUD 1945, sedangkan pengujian peraturan perundang-undangan yang berada di bawah undang-undang terhadap undang-undang merupakan kewenangan Mahkamah Agung (MA).
Dengan demikian, Putusan MK Nomor 341/PUU-XXIV/2026 tidak menghilangkan kemungkinan untuk menguji ketentuan tertentu dalam PMK Nomor 44 Tahun 2026 maupun PMK Nomor 55 Tahun 2026 melalui mekanisme hukum yang tersedia. Dalam proses tersebut, pertimbangan hukum Putusan MK Nomor 63/PUU-XV/2017 dapat dijadikan salah satu rujukan untuk menilai batas kewenangan Menteri Keuangan.
Setidaknya terdapat dua persoalan yang perlu dipisahkan. Pertama, apakah pendelegasian kewenangan untuk mengatur kompetensi kuasa wajib pajak dalam Pasal 44E UU KUP bertentangan dengan UUD 1945? Atas persoalan ini, MK telah menyatakan penolakannya terhadap permohonan yang diajukan.
Kedua, apakah setiap ketentuan yang ditetapkan Menteri Keuangan berdasarkan pendelegasian tersebut telah sesuai dengan undang-undang dan batas kewenangan yang berlaku? Pertanyaan kedua membutuhkan kajian tersendiri dengan memeriksa materi muatan setiap peraturan pelaksana dan landasan hukum yang mendasarinya.
Putusan MK Nomor 341/PUU-XXIV/2026 memberikan kepastian bahwa ketentuan mengenai pendelegasian pengaturan kompetensi kuasa wajib pajak yang diuji dalam perkara tersebut tidak dinyatakan inkonstitusional. Pada saat yang sama, penerapan kembali pertimbangan hukum Putusan Nomor 63/PUU-XV/2017 menegaskan pentingnya menjaga batas kewenangan dalam pembentukan peraturan menteri.
Bagi IWPI, hal tersebut menjadi landasan untuk mendorong Menteri Keuangan meninjau kembali ketentuan mengenai kuasa wajib pajak dan konsultan pajak. Peninjauan tidak cukup hanya berfokus pada tata cara administratif, tetapi juga perlu mempertimbangkan konsekuensi hukum yang timbul dari penerapan setiap persyaratan.
Hal yang perlu dikaji adalah apakah persyaratan tersebut semata-mata digunakan untuk membuktikan kompetensi seseorang atau justru menghasilkan pembatasan substantif baru terhadap hak wajib pajak dalam memilih kuasa serta kesempatan seseorang untuk menjalankan profesinya.
Jawaban atas persoalan tersebut harus didasarkan pada pemeriksaan yang cermat terhadap materi masing-masing peraturan. Sebab, kewenangan Menteri Keuangan untuk melaksanakan ketentuan undang-undang tetap harus dijalankan dalam batas yang telah ditetapkan oleh peraturan perundang-undangan.
Putusan MK telah dibacakan, tetapi pembahasan mengenai kesesuaian peraturan pelaksana di bidang perpajakan masih dapat berlanjut melalui mekanisme hukum yang berlaku. Selanjutnya, perhatian tertuju pada langkah pemerintah untuk memastikan bahwa seluruh ketentuan tersebut tetap berada dalam koridor hukum dan tidak melampaui kewenangan yang diberikan oleh undang-undang.
Kategori:
Se23 October 2026
Se22 October 2026