Kategori:
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat

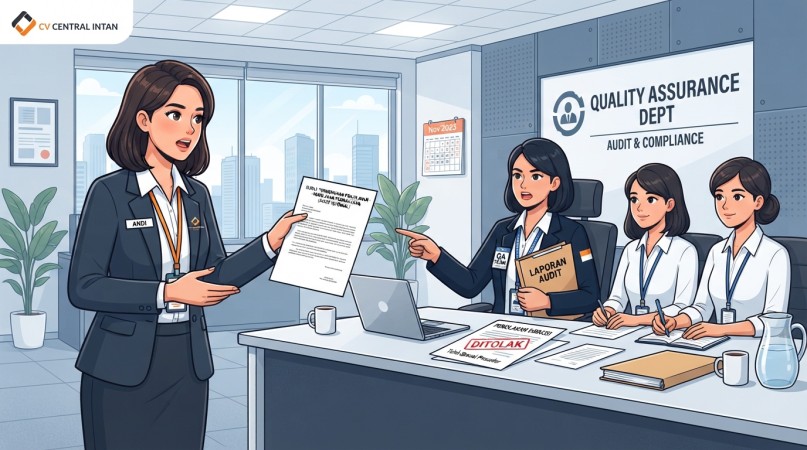
BANDAR LAMPUNG — CV Central Intan melalui kuasanya, Dharmawan, meminta klarifikasi atas keputusan Tim Quality Assurance Pemeriksaan terkait proses pemeriksaan pajak Tahun Pajak 2022. Permohonan pembahasan tersebut telah dilakukan pada Rabu, 26 Agustus 2026, di Kantor Wilayah Direktorat Jenderal Pajak Bengkulu dan Lampung.
Langkah klarifikasi ini ditempuh karena pihak Wajib Pajak menilai masih terdapat perbedaan pandangan mengenai landasan hukum koreksi perpajakan yang belum dibahas secara substantif. Dalam risalah resmi pembahasan, pendapat ahli yang diajukan oleh pihak Wajib Pajak juga telah tercatat. Namun, CV Central Intan mempertanyakan keputusan tim yang menyatakan permohonan tersebut tidak dapat ditindaklanjuti dengan alasan berada di luar ruang lingkup kewenangannya.
Permohonan itu sebelumnya disampaikan melalui surat Nomor 008/PERM-QAP/CI/VIII/2026 tertanggal 13 Agustus 2026. Surat tersebut ditandatangani oleh Dharmawan, S.E., S.H., M.H., BKP., CCL., selaku kuasa CV Central Intan. Dalam perkara ini, CV Central Intan berkedudukan sebagai Wajib Pajak yang mengajukan permohonan, sementara Dharmawan mewakili kepentingan Wajib Pajak dalam proses tersebut.
Berdasarkan risalah pembahasan, terdapat koreksi Kredit Pajak atau Pajak Masukan PPN sebesar Rp693.856.958 serta koreksi Penyesuaian Fiskal Negatif PPh Badan dengan nilai yang sama. Pihak Wajib Pajak menyampaikan keberatan atas koreksi Pajak Masukan tersebut dengan alasan bahwa transaksi yang dipersoalkan berkaitan langsung dengan pembangunan fasilitas produksi.
Perbedaan Pandangan mengenai Ruang Lingkup Penilaian
Persoalan utama dalam pembahasan ini berkaitan dengan perbedaan pemahaman mengenai ruang lingkup kewenangan Tim Quality Assurance Pemeriksaan dalam menilai dasar hukum koreksi perpajakan.
Dalam risalah pembahasan, tim berpandangan bahwa permasalahan yang diajukan bukan merupakan perbedaan dasar hukum antara pihak-pihak yang terlibat. Menurut penilaian tim, persoalan tersebut lebih berkaitan dengan penafsiran atas penerapan ketentuan serta pembuktian terhadap kebenaran koreksi yang dilakukan.
Dengan pertimbangan tersebut, permohonan CV Central Intan dinyatakan tidak dapat dilanjutkan karena dinilai berada di luar kewenangan tim. Sikap ini kemudian menjadi salah satu hal yang dipersoalkan oleh pihak Wajib Pajak.
CV Central Intan berpandangan bahwa perbedaan penafsiran terhadap suatu norma hukum tetap membutuhkan penelaahan untuk menentukan bagaimana ketentuan tersebut seharusnya diterapkan. Menurut pihak Wajib Pajak, apabila terdapat perbedaan pemaknaan terhadap aturan yang menjadi dasar koreksi, persoalan itu semestinya memperoleh penjelasan yang memadai dalam proses Quality Assurance Pemeriksaan.
Pihak Wajib Pajak juga mempertanyakan sejauh mana mekanisme Quality Assurance dapat memastikan kualitas proses pemeriksaan apabila perbedaan penafsiran norma yang memengaruhi dasar koreksi tidak dikaji secara mendalam.
Dalam pandangan CV Central Intan, diperlukan batasan yang jelas antara permasalahan mengenai dasar hukum koreksi, penerapan ketentuan perpajakan, dan pembuktian atas koreksi tersebut. Pihak Wajib Pajak turut menyoroti pentingnya alasan yang jelas dan memadai dalam keputusan yang dikeluarkan oleh Tim Quality Assurance Pemeriksaan.
Perlu ditegaskan bahwa pandangan tersebut merupakan argumentasi dari pihak Wajib Pajak dan belum merupakan kesimpulan yang mengikat dari lembaga peradilan.
Permintaan Transparansi dan Penjelasan Tertulis
Di luar persoalan koreksi perpajakan, pihak Wajib Pajak juga menyampaikan permintaan transparansi terkait informasi kekayaan pejabat yang dicantumkan dalam dokumen pendukung. Data Laporan Harta Kekayaan Penyelenggara Negara (LHKPN) yang dilampirkan disebut digunakan sebagai bagian dari informasi publik.
CV Central Intan menegaskan bahwa nilai kekayaan dalam LHKPN menggambarkan aset setelah dikurangi kewajiban. Dengan demikian, angka tersebut tidak dapat disamakan dengan penghasilan tahunan dan tidak dengan sendirinya menunjukkan adanya pelanggaran.
Menurut pihak Wajib Pajak, penilaian yang objektif terhadap kewajaran kekayaan memerlukan informasi yang lebih luas, antara lain sumber penghasilan, masa kerja, riwayat perolehan aset, penghasilan keluarga, kegiatan investasi, serta faktor relevan lainnya. Karena itu, nilai yang tercantum dalam LHKPN tidak seharusnya dijadikan satu-satunya dasar untuk menyimpulkan adanya pelanggaran.
Melalui permintaan klarifikasi yang disampaikan, Dharmawan meminta penjelasan tertulis mengenai sejumlah hal. Pertama, landasan hukum yang digunakan Tim Quality Assurance Pemeriksaan dalam menyatakan bahwa perbedaan penafsiran norma tidak dapat menjadi dasar untuk melanjutkan pembahasan.
Kedua, penjelasan mengenai batas kewenangan antara penilaian terhadap dasar hukum koreksi dan pemeriksaan atas aspek pembuktian. Ketiga, keterangan mengenai kompetensi serta tata cara penunjukan anggota Tim Quality Assurance Pemeriksaan.
Selain itu, pihak Wajib Pajak meminta kejelasan mengenai tindak lanjut atas pendapat ahli yang telah dicatat dalam risalah pembahasan. Permintaan lainnya menyangkut transparansi mengenai dasar pemeringkatan jabatan dan mekanisme penghasilan resmi apabila dilakukan kajian kekayaan secara objektif.
Menunggu Tanggapan dari Pihak Terkait
CV Central Intan menyatakan bahwa permintaan klarifikasi tersebut bertujuan memperoleh kepastian mengenai proses pembahasan yang telah berlangsung, termasuk dasar pertimbangan di balik keputusan Tim Quality Assurance Pemeriksaan.
Kanwil DJP Bengkulu dan Lampung, anggota Tim Quality Assurance Pemeriksaan, serta pihak lain yang disebutkan dalam dokumen memiliki kesempatan untuk menyampaikan penjelasan dan menggunakan hak jawab atas persoalan yang dikemukakan.
Berdasarkan bahan yang diterima hingga rilis ini disusun, belum terdapat tanggapan tertulis dari pihak-pihak tersebut.
Seluruh keberatan, pandangan, dan pertanyaan yang disampaikan dalam rilis ini merupakan pernyataan dari pihak Wajib Pajak. Uraian tersebut tidak dapat diperlakukan sebagai temuan resmi otoritas pemeriksa ataupun putusan pengadilan. Klarifikasi dari para pihak diharapkan dapat memberikan pemahaman yang lebih utuh mengenai perbedaan pandangan, dasar hukum, serta pertimbangan yang melatarbelakangi keputusan dalam proses Quality Assurance Pemeriksaan.
Kategori:
Se30 October 2026