Kategori:
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat

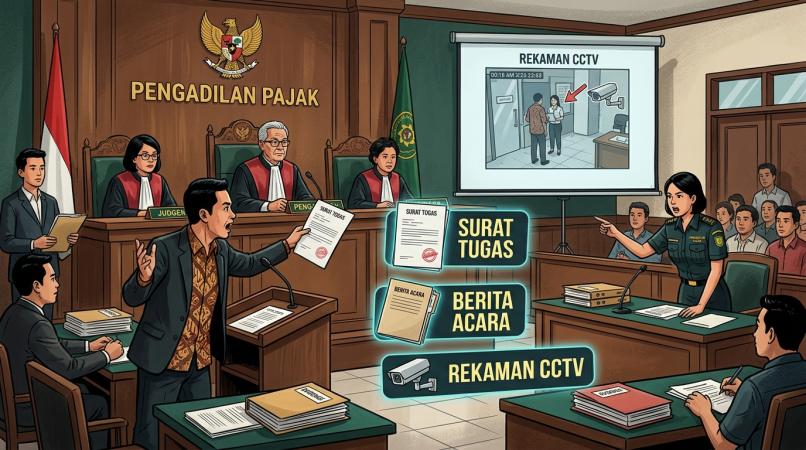
JAKARTA, 29 Oktober 2026 — Persidangan sengketa pajak di Pengadilan Pajak pada Kamis (29/10/2026) membahas sejumlah persoalan terkait prosedur penelitian keberatan yang dilakukan oleh Tim Peneliti Keberatan Kantor Wilayah Direktorat Jenderal Pajak (DJP). Dalam agenda penyampaian penjelasan tertulis dan pemeriksaan saksi dari pihak Tergugat, Penggugat menyoroti sejumlah keterangan yang dinilai belum menjawab persoalan kewenangan petugas, kelengkapan administrasi, serta keberadaan dokumen pendukung dalam proses penelitian keberatan.
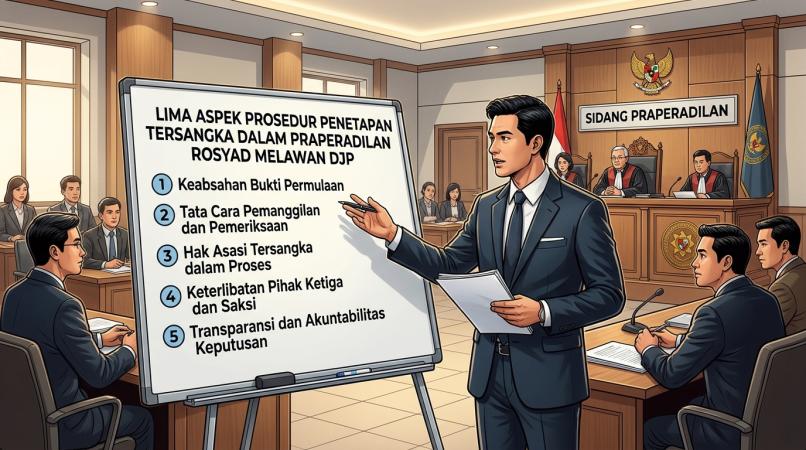
Berdasarkan keterangan Penggugat, terdapat beberapa hal yang menjadi perhatian dalam persidangan, antara lain ketidakjelasan identitas dan penugasan petugas, kehadiran pihak yang tidak tercantum dalam Surat Tugas, penandatanganan Berita Acara oleh pejabat yang disebut tidak menghadiri rapat, serta tidak tersedianya rekaman CCTV yang diminta untuk mendukung keterangan Tergugat.
Penggugat menilai sejumlah keterangan tertulis dan lisan dari pihak Tergugat belum sepenuhnya menjawab persoalan tersebut. Bahkan, menurut Penggugat, terdapat perbedaan antara keterangan saksi dan dokumen administrasi yang diajukan dalam persidangan.
Dalam penjelasan tertulis yang diterima pada 29 Oktober 2026, Tergugat membantah dalil Penggugat mengenai ketidakjelasan identitas dan kewenangan petugas yang terlibat dalam penelitian keberatan.
Menurut uraian Penggugat atas jawaban tersebut, Tergugat berpendapat bahwa ketidakmampuan memastikan identitas petugas tidak serta-merta membuktikan bahwa petugas yang bersangkutan tidak memiliki kewenangan. Tergugat juga menilai persoalan yang diajukan Penggugat masih berupa dugaan atau hipotesis yang belum terbukti terjadi dalam perkara tersebut.
Tergugat turut menyampaikan bahwa selama proses pembahasan keberatan tidak pernah terdapat keberatan tertulis mengenai identitas Tim Peneliti Keberatan dalam Berita Acara.
Namun, Penggugat berpandangan bahwa tidak adanya catatan keberatan dalam Berita Acara tidak otomatis menjawab persoalan mengenai transparansi administrasi dan kejelasan penugasan petugas yang terlibat.
Dalam jawaban tertulis itu, Tergugat juga menjelaskan bahwa proses penelitian keberatan mengacu pada PMK Nomor 118 Tahun 2024, sedangkan pemeriksaan mengacu pada PER-7/2017. Meski demikian, menurut Penggugat, Tergugat mengakui adanya keterkaitan antara proses pemeriksaan dan penelitian keberatan.
Terkait Surat Tugas (ST) dan Surat Tugas Pengganti, Tergugat berpendapat tidak terdapat ketentuan yang mewajibkan pemberian salinan dokumen tersebut kepada Wajib Pajak. Tergugat juga menyatakan bahwa PMK Nomor 118 Tahun 2024 tidak mengharuskan seluruh tahapan penelitian keberatan dilakukan oleh komposisi petugas yang sama.
Selain itu, Tergugat mengakui bahwa materi keberatan yang telah disampaikan dalam proses sengketa dapat menjadi bagian dari substansi gugatan maupun banding.
Persoalan administrasi dan kewenangan petugas kembali menjadi perhatian ketika saksi dari pihak Tergugat memberikan keterangan secara lisan di hadapan Majelis Hakim.
Menurut keterangan Penggugat, saksi menyatakan bahwa Surat Tugas selalu dibacakan dan diperlihatkan kepada Wajib Pajak dalam setiap pertemuan pembahasan keberatan. Namun, ketika diminta menunjukkan rekaman CCTV ruang rapat untuk mendukung keterangan tersebut, pihak Tergugat menyampaikan bahwa rekaman CCTV terhapus secara otomatis setelah 17 hari.
Penggugat menilai alasan tersebut belum memberikan kepastian mengenai pelaksanaan prosedur pembacaan dan penyampaian Surat Tugas dalam setiap pertemuan.
Persoalan lain muncul terkait pertemuan pada 3 Februari 2026. Berdasarkan keterangan yang disampaikan Penggugat, saksi mengakui terdapat tiga petugas yang hadir dalam pertemuan tersebut, termasuk seseorang bernama Nur Janah yang disebut tidak memiliki Surat Tugas.
Penggugat juga menyoroti keterangan mengenai Berita Acara (BA). Menurut pihak Penggugat, saksi mengakui bahwa seorang pejabat bernama Fifi tidak hadir dalam rapat, tetapi namanya tercantum dan ikut menandatangani Berita Acara.
Keterangan tersebut menjadi salah satu perhatian Penggugat karena berkaitan dengan kesesuaian antara pihak yang benar-benar hadir dalam pembahasan dan pihak yang tercantum sebagai penandatangan dokumen administrasi.
Mengenai Surat Tugas Pengganti yang disebut diterbitkan pada 31 Maret 2026 dan dicantumkan dalam Berita Acara, saksi, menurut keterangan Penggugat, menyatakan tidak ingat apakah dokumen tersebut pernah dibacakan atau diserahkan kepada Wajib Pajak ketika pembahasan Surat Pemberitahuan Untuk Hadir (SPUH).
Selain persoalan penugasan petugas dan Berita Acara, persidangan juga membahas kelengkapan dokumen keberatan yang disampaikan secara manual dan kemudian dimasukkan ke dalam sistem CoreTax.
Dalam jawaban tertulisnya, Tergugat menyatakan bahwa dokumen keberatan yang disampaikan secara manual per 31 Juli 2025 telah dipindai dan diinput ke dalam sistem CoreTax serta sistem case management.
Pernyataan tersebut disampaikan untuk membantah dalil Penggugat mengenai dugaan hilangnya lampiran dokumen keberatan.
Namun, Penggugat mempersoalkan tidak ditunjukkannya Tanda Terima Bukti Penerimaan Surat (BPS) atas lampiran dokumen yang diserahkan secara fisik. Menurut Penggugat, keberadaan bukti penerimaan diperlukan untuk memastikan bahwa seluruh dokumen yang disampaikan Wajib Pajak telah diterima dan tercatat dalam administrasi DJP.
Penggugat menilai persoalan tersebut penting karena kelengkapan dokumen menjadi bagian dari proses administrasi penelitian keberatan dan dapat memengaruhi penilaian terhadap substansi sengketa.
Berdasarkan rangkaian keterangan tertulis, kesaksian, dan dokumen yang dibahas dalam persidangan, Penggugat berpendapat terdapat persoalan mendasar dalam prosedur penelitian keberatan yang menjadi dasar penerbitan keputusan yang digugat.
Penggugat menyoroti keterlibatan petugas yang disebut tidak memiliki Surat Tugas, penandatanganan Berita Acara oleh pejabat yang menurut keterangan saksi tidak hadir dalam rapat, serta ketidakjelasan mengenai penyampaian Surat Tugas Pengganti kepada Wajib Pajak.
Penggugat juga mempertanyakan tidak tersedianya rekaman CCTV dan belum ditunjukkannya bukti penerimaan lampiran dokumen keberatan yang disampaikan secara manual.
Menurut Penggugat, berbagai persoalan tersebut perlu dinilai secara menyeluruh untuk menentukan apakah proses penelitian keberatan telah dilaksanakan sesuai ketentuan dan prinsip tata kelola administrasi perpajakan.
Meski demikian, penilaian mengenai ada atau tidaknya cacat kewenangan maupun cacat prosedur tetap menjadi kewenangan Majelis Hakim berdasarkan keseluruhan alat bukti dan keterangan para pihak.
Dalam perkara tersebut, Penggugat meminta Majelis Hakim Pengadilan Pajak mengabulkan gugatan dan menyatakan Keputusan Keberatan yang menjadi objek sengketa tidak sah atau batal karena dinilai diterbitkan melalui prosedur yang bermasalah.
Penggugat juga memohon pembatalan Surat Ketetapan Pajak (SKP) terkait sebagai konsekuensi hukum dari pembatalan keputusan keberatan, serta meminta pemulihan hak-hak perpajakan Wajib Pajak.
Permohonan tersebut merupakan posisi dan tuntutan hukum Penggugat yang masih harus dinilai oleh Majelis Hakim dalam proses pemeriksaan perkara.
Persidangan ini menempatkan persoalan transparansi penugasan petugas, keabsahan administrasi, dan kelengkapan dokumentasi sebagai bagian penting dalam pengujian prosedur penerbitan keputusan keberatan. Pada akhirnya, Majelis Hakim akan menentukan apakah seluruh proses yang dipersoalkan telah sesuai dengan ketentuan hukum yang berlaku.
Kategori:
Se30 October 2026