Kategori:
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat

JAKARTA, 23 Oktober 2026 — Persidangan praperadilan yang diajukan Rosyad Achmad Sungkar, Direktur CV Ranotex, terhadap Direktur Jenderal Pajak di Pengadilan Negeri Jakarta Selatan memasuki agenda pemeriksaan ahli pada Jumat (23/10/2026). Dalam persidangan tersebut, ahli hukum pajak Dr. Alessandro Rey menyampaikan sejumlah pandangan mengenai prosedur pemeriksaan bukti permulaan, penyidikan, hingga penetapan tersangka dalam perkara dugaan tindak pidana perpajakan.
Perkara dengan Nomor 177/Pid.Pra/2026/PN Jkt.Sel tersebut berkaitan dengan dugaan tindak pidana sebagaimana dimaksud dalam Pasal 39 ayat (1) huruf d Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP), yakni dugaan penyampaian Surat Pemberitahuan dan/atau keterangan yang tidak benar atau tidak lengkap.
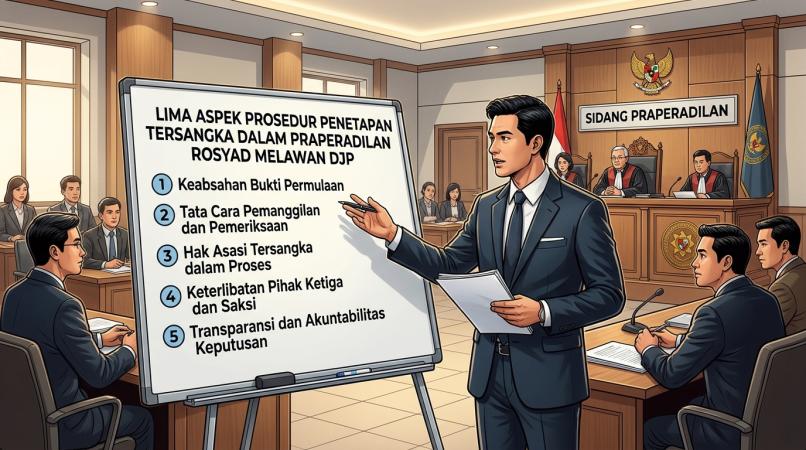
Dalam keterangannya, Alessandro Rey menguraikan lima aspek prosedural yang menurut pendapatnya perlu diperhatikan dalam menguji keabsahan penetapan tersangka terhadap Pemohon. Persoalan tersebut meliputi kejelasan objek pemeriksaan bukti permulaan, pemberitahuan hasil pemeriksaan, informasi periode pajak dalam surat pemberitahuan dimulainya penyidikan, dasar kewenangan pemanggilan saksi, serta kejelasan surat penetapan tersangka.
Persoalan pertama yang disoroti ahli adalah kejelasan objek pemeriksaan bukti permulaan. Menurut Alessandro, pemberitahuan mengenai pemeriksaan bukti permulaan semestinya memberikan informasi yang cukup mengenai dugaan peristiwa pidana, jenis pajak, serta masa atau tahun pajak yang menjadi objek pemeriksaan.
Berdasarkan dokumen yang disampaikan Pemohon kepada ahli, surat pemberitahuan pemeriksaan bukti permulaan terkait CV Ranotex dinilai belum menguraikan objek pemeriksaan secara konkret. Menurut ahli, kejelasan informasi tersebut diperlukan agar Wajib Pajak mengetahui perbuatan yang sedang diperiksa dan dapat mempersiapkan langkah hukum yang diperlukan.
Aspek kedua berkaitan dengan pemberitahuan hasil pemeriksaan bukti permulaan. Ahli menyoroti dalil Pemohon yang menyatakan tidak menerima Surat Pemberitahuan Hasil Pemeriksaan Bukti Permulaan (SPHP Bukper) dalam format resmi beserta penghitungan dugaan kerugian pada pendapatan negara.
Menurut Alessandro, pemberitahuan hasil pemeriksaan memiliki arti penting karena berkaitan dengan hak Wajib Pajak untuk mengetahui hasil pemeriksaan serta mempertimbangkan penggunaan mekanisme pengungkapan ketidakbenaran perbuatan sesuai ketentuan perpajakan.
Persoalan ketiga menyangkut informasi periode pajak dalam Surat Pemberitahuan Dimulainya Penyidikan (SPDP). Ahli mempertanyakan apakah informasi mengenai waktu terjadinya dugaan tindak pidana telah disampaikan secara memadai.
Menurutnya, kejelasan periode diperlukan untuk menentukan ruang lingkup dugaan tindak pidana, memberikan kepastian mengenai objek penyidikan, serta menjadi salah satu aspek yang relevan dalam pengujian daluwarsa penuntutan.
Selanjutnya, ahli menyoroti dasar kewenangan dalam pemanggilan saksi. Alessandro berpendapat bahwa surat panggilan saksi perlu memiliki dasar kewenangan penyidikan yang jelas dan dapat ditelusuri, termasuk keterkaitannya dengan Surat Perintah Penyidikan (SPRINDIK).
Menurut ahli, kejelasan dasar penugasan dan kewenangan penyidik merupakan bagian penting dari tertib administrasi penyidikan. Apabila terdapat ketidakjelasan mengenai dasar kewenangan tersebut, keabsahan prosedur pemanggilan dapat menjadi persoalan yang perlu diuji.
Aspek kelima adalah kejelasan surat pemberitahuan penetapan tersangka. Ahli berpandangan bahwa pemberitahuan tersebut perlu menjelaskan peristiwa yang disangkakan dan periode pajak yang berkaitan dengan dugaan tindak pidana.
Kejelasan informasi itu dinilai penting agar seseorang yang ditetapkan sebagai tersangka dapat memahami sangkaan yang ditujukan kepadanya, mempersiapkan pembelaan, serta menguji dasar dan alat bukti yang digunakan dalam proses penegakan hukum.
Dalam keterangannya, Alessandro Rey juga merujuk pada prinsip kepastian hukum yang adil sebagaimana diatur dalam Pasal 28D ayat (1) Undang-Undang Dasar 1945, ketentuan UU KUP, serta peraturan mengenai pemeriksaan bukti permulaan dan penyidikan tindak pidana di bidang perpajakan.
Menurutnya, proses penegakan hukum perpajakan tidak hanya harus memperhatikan kewenangan aparat, tetapi juga memastikan bahwa setiap tahapan dilaksanakan berdasarkan prosedur yang berlaku.
Kejelasan mengenai dugaan perbuatan, objek pemeriksaan, periode pajak, dasar kewenangan penyidik, dan pemberitahuan hasil pemeriksaan merupakan bagian dari aspek yang perlu diperhatikan dalam menjamin kepastian hukum serta perlindungan hak Wajib Pajak.
Ahli juga berpendapat bahwa persoalan yang muncul pada tahap pemeriksaan bukti permulaan perlu dinilai keterkaitannya dengan proses penyidikan dan penetapan tersangka. Dengan demikian, pengujian tidak hanya melihat tindakan pada tahap akhir, tetapi juga memperhatikan rangkaian prosedur yang mendahuluinya.
Meski demikian, penilaian mengenai terpenuhi atau tidaknya ketentuan prosedural dalam perkara CV Ranotex, termasuk akibat hukumnya terhadap penetapan tersangka, sepenuhnya menjadi kewenangan hakim praperadilan berdasarkan alat bukti dan keterangan para pihak.
Perkara praperadilan ini berfokus pada pengujian keabsahan tindakan hukum yang dilakukan dalam proses penegakan hukum, khususnya berkaitan dengan dasar dan prosedur penetapan tersangka.
Oleh karena itu, pemeriksaan praperadilan perlu dibedakan dari pemeriksaan pokok perkara pidana yang bertujuan membuktikan apakah seseorang benar-benar melakukan tindak pidana yang disangkakan.
Keterangan ahli dalam persidangan menjadi salah satu bahan pertimbangan bagi hakim untuk menilai persoalan hukum yang diajukan Pemohon. Sementara itu, pandangan ahli mengenai dugaan kekurangan prosedural tetap merupakan pendapat hukum yang harus dinilai bersama bukti dan keterangan lainnya.
Rangkaian persoalan yang disampaikan ahli tersebut menempatkan kepastian prosedur, transparansi tindakan penyidik, dan perlindungan hak Wajib Pajak sebagai isu utama dalam permohonan praperadilan Rosyad Achmad Sungkar terhadap Direktur Jenderal Pajak.
Kategori:
Se30 October 2026