Kategori:
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat

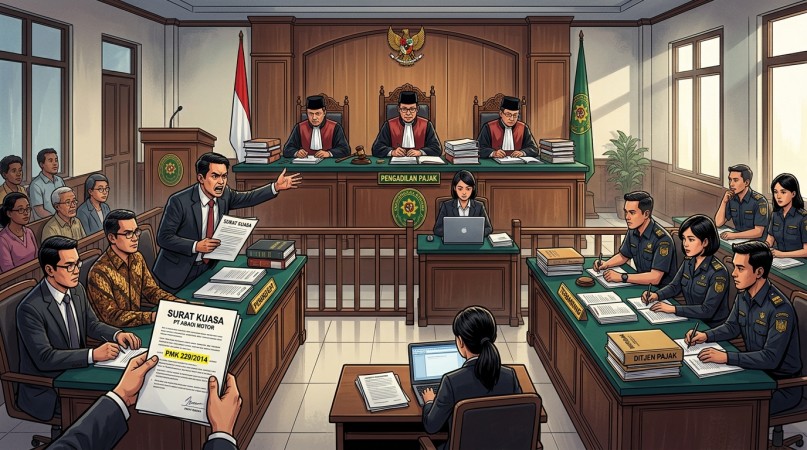
JAKARTA, 16 Oktober 2026 — PT Abadi Motor selaku Penggugat dalam perkara gugatan terhadap Direktur Jenderal Pajak (DJP) mempersoalkan penerapan Peraturan Menteri Keuangan Nomor 229/PMK.03/2014 (PMK 229/2014) terhadap surat kuasa khusus yang menunjuk lebih dari satu penerima kuasa. Dalam sidang kelima yang berlangsung di Pengadilan Pajak, Kamis (15/10), Penggugat menilai pembatasan dalam peraturan tersebut perlu dikaji berdasarkan ruang lingkup pengaturannya, pengakuan kategori “Pihak Lain” dalam Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP), serta ketentuan pemberian kuasa dalam Kitab Undang-Undang Hukum Perdata (KUHPerdata).
Persidangan dipimpin oleh Majelis Hakim IXB dengan Muhammad Amin sebagai hakim ketua, didampingi R. Aryo Hatmoko dan Rusdi Yanis sebagai hakim anggota. PT Abadi Motor diwakili oleh Dr. Alessandro Rey, S.H., M.H., M.Kn., B.S.C., M.B.A., dan Fajar Riswandi, S.H., dari Firma Rey & Co Jakarta Tax & Legal Services.
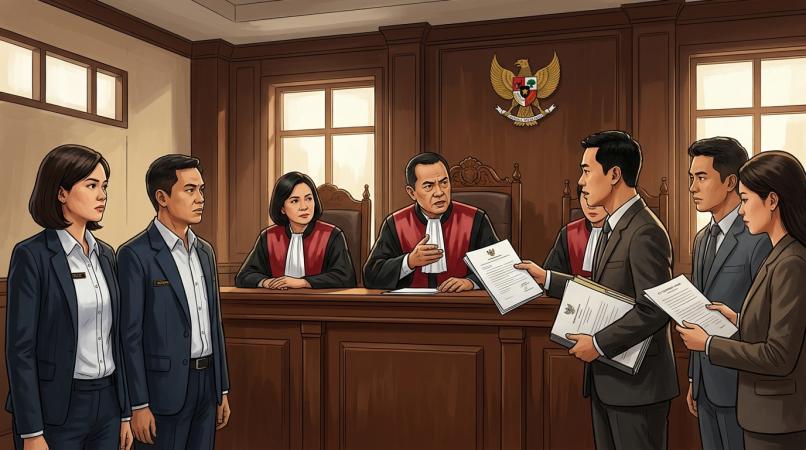
Dalam persidangan tersebut, majelis hakim memberikan kesempatan kepada Penggugat untuk menanggapi penjelasan tertulis yang sebelumnya disampaikan oleh Tergugat. Penggugat kemudian menyerahkan dokumen bantahan dan penegasan kembali atas argumentasi hukumnya mengenai keabsahan penunjukan lebih dari satu penerima kuasa dalam satu surat kuasa khusus.
Menurut Penggugat, penjelasan tertulis Tergugat belum menjawab substansi persoalan hukum yang diperdebatkan, khususnya mengenai dasar penerapan pembatasan administratif terhadap kategori penerima kuasa yang dipersoalkan dalam perkara tersebut.
Dalam bantahannya, Penggugat menyoroti pandangan Tergugat yang, berdasarkan uraian Penggugat atas tanggapan tertulis tersebut, menggunakan PMK 229/2014 sebagai acuan penilaian ketika tidak terdapat pengaturan khusus mengenai surat kuasa bagi kategori kuasa yang dipermasalahkan.
Penggugat menilai ketiadaan pengaturan khusus tidak serta-merta menjadi dasar untuk memperluas penerapan suatu pembatasan kepada subjek hukum yang belum tentu termasuk dalam cakupan peraturan tersebut. Oleh karena itu, menurut Penggugat, perlu dipastikan terlebih dahulu dasar hukum, ruang lingkup subjek yang diatur, serta ketentuan yang berlaku ketika surat kuasa diberikan.
Penggugat juga menegaskan bahwa persoalan mengenai pihak yang dapat bertindak sebagai kuasa berbeda dari persoalan mengenai jumlah penerima kuasa yang dapat dicantumkan dalam satu surat kuasa khusus.
Penggugat merujuk Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan yang mengubah ketentuan Pasal 32 ayat (3a) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP).
Ketentuan Pasal 32 ayat (3) UU KUP mengatur penunjukan seorang kuasa melalui surat kuasa khusus. Sementara itu, Pasal 32 ayat (3a) mengatur persyaratan kompetensi tertentu di bidang perpajakan, dengan pengecualian bagi suami, istri, serta keluarga sedarah atau semenda sampai derajat kedua.
Penjelasan Pasal 32 ayat (3a) UU KUP juga menyebut konsultan pajak atau “pihak lain” sebagai pihak yang dapat menjadi kuasa sepanjang memenuhi persyaratan berdasarkan peraturan perundang-undangan di bidang perpajakan.
Berdasarkan ketentuan tersebut, Penggugat berpendapat bahwa pengakuan terhadap kategori “Pihak Lain” memiliki landasan undang-undang. Karena itu, penerapan pembatasan berdasarkan PMK 229/2014, menurut Penggugat, harus terlebih dahulu diuji kesesuaiannya dengan ketentuan yang lebih tinggi dan cakupan subjek yang diaturnya.
Namun, pengakuan terhadap kategori “Pihak Lain” tidak secara eksplisit menyelesaikan persoalan mengenai jumlah penerima kuasa yang dapat dicantumkan dalam satu surat kuasa khusus. Aspek inilah yang menjadi salah satu pokok perdebatan dalam perkara tersebut.
Selain UU HPP, Penggugat menggunakan ketentuan pemberian kuasa dalam KUHPerdata sebagai bagian dari argumentasi hukumnya. Rujukan tersebut mencakup Pasal 1792 hingga Pasal 1819 KUHPerdata, terutama Pasal 1804 yang mengatur keadaan ketika beberapa penerima kuasa diangkat dalam satu akta untuk menangani suatu urusan.
Menurut Penggugat, ketentuan tersebut menunjukkan bahwa penunjukan beberapa penerima kuasa dalam satu dokumen dikenal dalam hukum perdata. Dengan demikian, jumlah penerima kuasa dalam surat kuasa khusus, menurut argumentasi Penggugat, perlu dinilai dengan mempertimbangkan ketentuan perpajakan yang secara khusus berlaku serta prinsip hierarki peraturan perundang-undangan.
Penggugat menempatkan KUHPerdata sebagai lex generalis atau hukum umum yang dapat menjadi rujukan sepanjang tidak bertentangan dengan ketentuan khusus yang berlaku. Atas dasar itu, Penggugat meminta majelis hakim menguji apakah pembatasan dalam PMK 229/2014 memang dapat diterapkan terhadap kategori kuasa yang dipersoalkan.
Dalam bantahannya, Penggugat menyoroti sejumlah persoalan yang dinilai perlu mendapat pertimbangan majelis hakim. Persoalan tersebut meliputi cakupan penerapan PMK 229/2014 terhadap kategori “Pihak Lain”, dasar hukum yang mengatur jumlah penerima kuasa dalam satu surat kuasa khusus, serta hubungan antara ketentuan perpajakan dan Pasal 1804 KUHPerdata.
Penggugat menilai kejelasan atas persoalan tersebut penting untuk menjamin kepastian hukum, penerapan asas legalitas, dan hak wajib pajak dalam menjalankan hak serta kewajiban perpajakannya melalui kuasa yang sah.
Meski demikian, argumentasi tersebut merupakan posisi hukum Penggugat yang masih harus diuji dalam pemeriksaan perkara. Penilaian mengenai keberlakuan PMK 229/2014 dan keabsahan surat kuasa yang dipersoalkan berada dalam kewenangan majelis hakim berdasarkan keseluruhan dalil dan bukti yang diajukan para pihak.
PT Abadi Motor menyatakan menghormati independensi Majelis Hakim IXB dalam memeriksa dan memutus perkara. Penggugat berharap majelis memberikan pertimbangan hukum yang jelas mengenai pengakuan kategori “Pihak Lain” dalam UU HPP, ruang lingkup PMK 229/2014, serta relevansi KUHPerdata dalam menilai penunjukan lebih dari satu penerima kuasa.
Hingga rilis ini disusun, perkara masih dalam proses pemeriksaan dan belum terdapat putusan akhir yang menentukan kedudukan hukum para pihak.
Kategori:
Se30 October 2026