Kategori:
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat

Oleh: Rinto Setiyawan
Ketua Umum Ikatan Wajib Pajak Indonesia (IWPI)
Pernyataan bahwa tindakan pegawai Direktorat Jenderal Pajak (DJP) telah sesuai dengan peraturan perundang-undangan kerap menjadi jawaban ketika wajib pajak mempertanyakan dasar hukum suatu tindakan. Namun, persoalan hukum tidak berhenti pada pertanyaan apakah suatu tindakan telah mengikuti peraturan yang berlaku. Hal yang juga perlu diperiksa adalah apakah peraturan yang dijadikan landasan tersebut dibentuk sesuai dengan kewenangan yang diberikan oleh undang-undang.
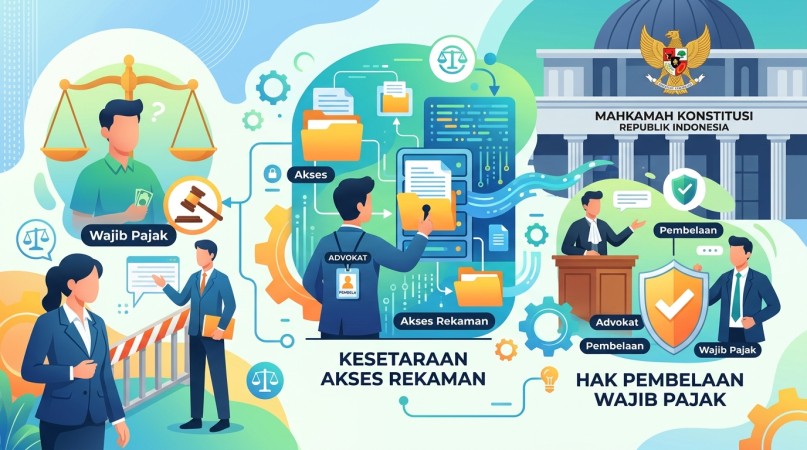
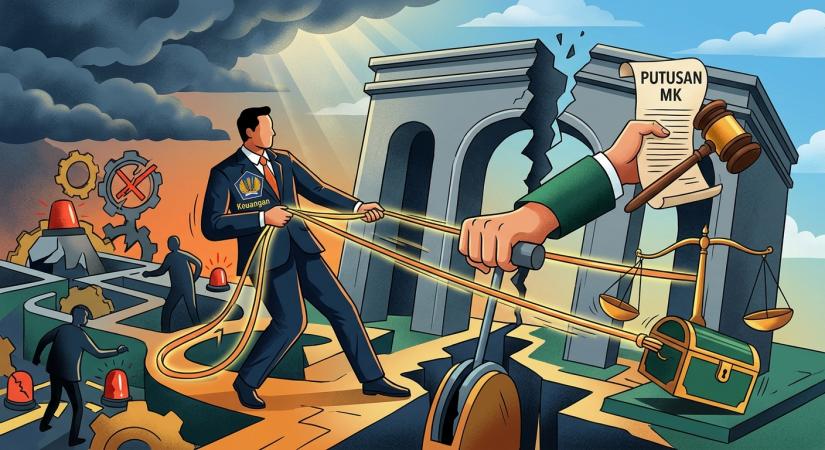
Isu ini kembali mendapat perhatian setelah Mahkamah Konstitusi (MK) menerbitkan Putusan Nomor 341/PUU-XXIV/2026 yang berkaitan dengan pengaturan kuasa wajib pajak. Dalam putusan tersebut, MK menyatakan Pemohon memiliki kedudukan hukum, tetapi menolak permohonan karena dinilai tidak beralasan menurut hukum. MK juga kembali merujuk pada pertimbangan hukum dalam Putusan Nomor 63/PUU-XV/2017 secara mutatis mutandis.
Penggunaan kembali pertimbangan putusan terdahulu tersebut menjadi dasar untuk mencermati bagaimana batas kewenangan Menteri Keuangan dalam mengatur kuasa wajib pajak dipahami dan diterapkan. Meski demikian, perlu ditegaskan bahwa Putusan MK Nomor 341/PUU-XXIV/2026 tidak dengan sendirinya membatalkan peraturan menteri yang menjadi perhatian dalam persoalan ini.
Pada 2017, melalui Putusan Nomor 63/PUU-XV/2017, MK telah memberikan pertimbangan hukum mengenai pengaturan kuasa wajib pajak dan batas kewenangan Menteri Keuangan. Prinsip yang perlu diperhatikan ialah bahwa kewenangan mengatur aspek teknis dan administratif tidak dapat dimaknai sebagai kewenangan tanpa batas, terlebih apabila pengaturan tersebut berkaitan dengan hak warga negara.
Pada 2026, persoalan serupa kembali menjadi perhatian dalam konteks Pasal 44E ayat (2) huruf e Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP), yang berkaitan dengan kompetensi tertentu bagi kuasa wajib pajak.
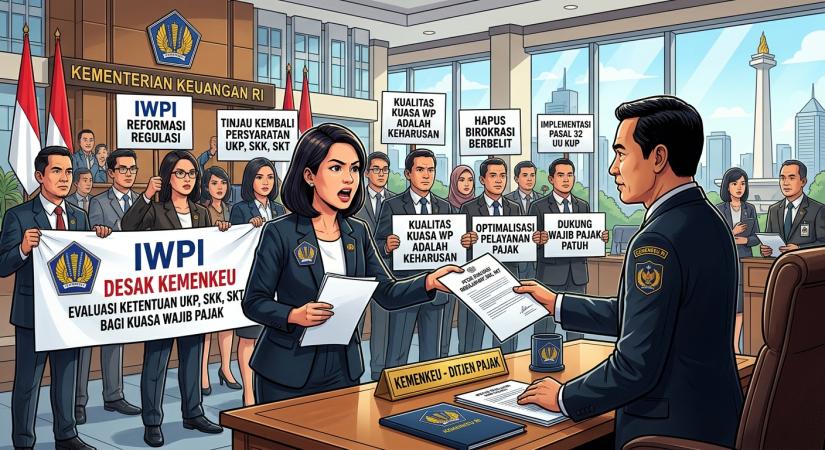
Ikatan Wajib Pajak Indonesia (IWPI) menyoroti Peraturan Menteri Keuangan (PMK) Nomor 44 Tahun 2026 dan PMK Nomor 55 Tahun 2026, terutama ketentuan mengenai kompetensi serta persyaratan administratif bagi pihak yang bertindak sebagai kuasa wajib pajak.
Keadaan ini menimbulkan pertanyaan penting yaitu sejauh mana pertimbangan konstitusional yang telah disampaikan MK sejak 2017 telah dijadikan acuan dalam pembentukan peraturan perpajakan berikutnya?
Munculnya kembali persoalan mengenai ruang lingkup kewenangan pengaturan patut menjadi bahan evaluasi. Pemerintah perlu memastikan bahwa setiap peraturan pelaksana tidak hanya memenuhi kebutuhan administrasi perpajakan, tetapi juga tetap berada dalam batas delegasi yang diberikan oleh undang-undang.
Dalam struktur pemerintahan, Menteri Keuangan memiliki peran dalam perumusan kebijakan fiskal sekaligus kewenangan menerbitkan peraturan yang menjadi pedoman pelaksanaan administrasi perpajakan. Sementara itu, DJP menjalankan tugas pemungutan dan administrasi pajak di bawah lingkungan Kementerian Keuangan.
Kondisi tersebut tidak serta-merta menunjukkan adanya pelanggaran hukum. Namun, keadaan ini menegaskan pentingnya pengawasan dan mekanisme evaluasi yang memadai agar pelaksanaan kebijakan perpajakan tetap sejalan dengan prinsip legalitas serta perlindungan hak wajib pajak.
Kepentingan meningkatkan penerimaan negara tidak dapat dijadikan dasar untuk memperluas kewenangan pemerintah melampaui batas yang ditentukan undang-undang. Kebijakan fiskal harus dilaksanakan dalam kerangka hukum yang memberikan kepastian, keadilan, dan perlindungan bagi masyarakat.
Pasal 23A UUD 1945 menentukan bahwa pajak dan pungutan lain yang bersifat memaksa untuk keperluan negara harus diatur dengan undang-undang. Adapun Pasal 1 ayat (3) UUD 1945 menegaskan bahwa Indonesia adalah negara hukum.
Kedua ketentuan tersebut menjadi pengingat bahwa kepatuhan terhadap hukum berlaku bagi seluruh pihak. Wajib pajak berkewajiban memenuhi ketentuan perpajakan yang sah, sedangkan pejabat negara wajib memastikan bahwa setiap kebijakan dan tindakan yang diambil memiliki dasar hukum serta tidak melampaui kewenangannya.
Ketika pegawai DJP menyatakan bahwa tindakannya telah sesuai dengan Peraturan Menteri Keuangan, masih terdapat pertanyaan mendasar yang perlu dijawab: apakah peraturan tersebut selaras dengan undang-undang yang menjadi dasar pembentukannya?
Sebuah tindakan tidak cukup dinilai hanya dari kesesuaiannya dengan peraturan pelaksana. Legalitas peraturan yang mendasari tindakan tersebut juga perlu diperiksa, terutama apabila terdapat persoalan mengenai batas kewenangan pembentukannya.
Dalam konteks pengaturan kuasa wajib pajak, IWPI memandang bahwa pertimbangan hukum MK perlu menjadi rujukan penting untuk mengevaluasi ketentuan mengenai kompetensi dan persyaratan administratif yang harus dipenuhi oleh seorang kuasa.
Evaluasi tersebut bukan berarti menyimpulkan bahwa seluruh ketentuan dalam PMK Nomor 44 Tahun 2026 dan PMK Nomor 55 Tahun 2026 bertentangan dengan hukum. Penilaian demikian harus didasarkan pada pemeriksaan terhadap norma yang bersangkutan, undang-undang yang menjadi landasannya, serta pertimbangan hukum yang relevan.
Namun, apabila melalui mekanisme hukum yang berwenang ditemukan ketentuan yang melampaui delegasi undang-undang, pemerintah perlu mengambil langkah korektif sesuai dengan prosedur yang berlaku.
Peraturan menteri seharusnya menjadi instrumen untuk melaksanakan undang-undang, bukan menjadi dasar untuk membentuk pembatasan yang tidak memperoleh landasan kewenangan yang memadai.
IWPI tidak mempersoalkan kewenangan negara untuk memungut pajak sepanjang dilaksanakan berdasarkan hukum. Pajak merupakan salah satu instrumen penting dalam membiayai penyelenggaraan negara dan pelayanan publik.
Akan tetapi, kewenangan tersebut harus disertai tanggung jawab untuk menghormati hak wajib pajak. Penegakan kepatuhan perpajakan dan perlindungan hak masyarakat bukanlah dua kepentingan yang saling bertentangan, melainkan bagian dari sistem hukum yang harus berjalan beriringan.
Atas dasar itu, IWPI mendorong Menteri Keuangan untuk melakukan evaluasi terhadap pengaturan kuasa wajib pajak dengan mempertimbangkan putusan-putusan MK yang relevan. Evaluasi tersebut perlu memastikan bahwa ketentuan pelaksana tetap berada dalam ruang lingkup kewenangan yang diberikan undang-undang dan tidak menimbulkan pembatasan substantif tanpa dasar hukum yang memadai.
IWPI juga memandang penting adanya keterbukaan dalam menjelaskan dasar hukum suatu kebijakan, kesesuaian kebijakan tersebut dengan peraturan yang lebih tinggi, serta langkah perbaikan apabila ditemukan persoalan dalam penerapannya.
Prinsip kepatuhan hukum tidak seharusnya diterapkan secara sepihak. Jika wajib pajak dituntut menaati ketentuan perpajakan dan dapat dimintai pertanggungjawaban ketika melanggarnya, pejabat pembentuk peraturan pun harus bersedia mempertanggungjawabkan kebijakannya apabila terbukti tidak sesuai dengan hukum.
Pada akhirnya, persoalan ini mengarah pada pertanyaan yang perlu dijawab secara terbuka oleh Menteri Keuangan dan seluruh jajaran DJP adalah apakah setiap peraturan yang dijadikan dasar pemungutan dan administrasi pajak telah dipastikan sesuai dengan undang-undang, konstitusi, dan batas kewenangan yang diberikan kepada pembentuknya?
Pertanyaan tersebut bukan bentuk penolakan terhadap kewenangan negara, melainkan bagian dari upaya memastikan bahwa kewenangan publik dijalankan secara sah dan bertanggung jawab.
Negara hukum tidak hanya diukur dari kemampuan pemerintah menuntut kepatuhan masyarakat. Negara hukum juga tercermin dari kesediaan pemerintah untuk menguji kebijakannya sendiri, menerima kritik, serta memperbaiki peraturan apabila ditemukan ketidaksesuaian dengan hukum.
Bagi IWPI, prinsipnya sederhana yaitu wajib pajak harus patuh terhadap hukum, dan pemerintah juga harus memastikan bahwa setiap aturan serta tindakan yang dilakukannya berada dalam koridor hukum.
Kategori:
Se23 October 2026
Se22 October 2026