Kategori:
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat

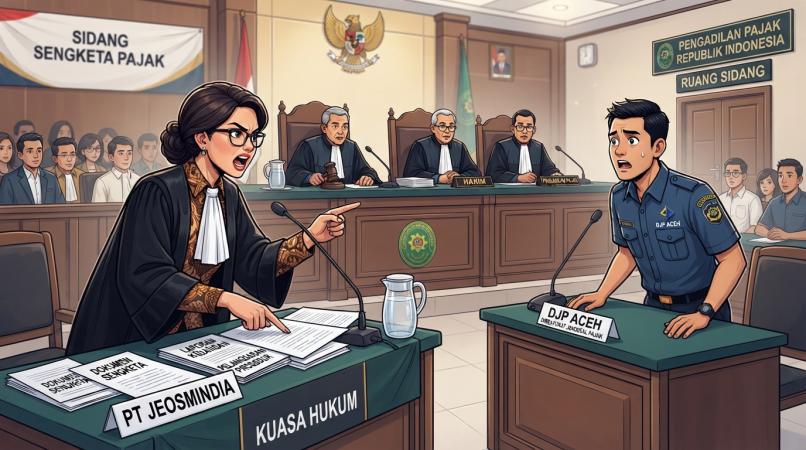
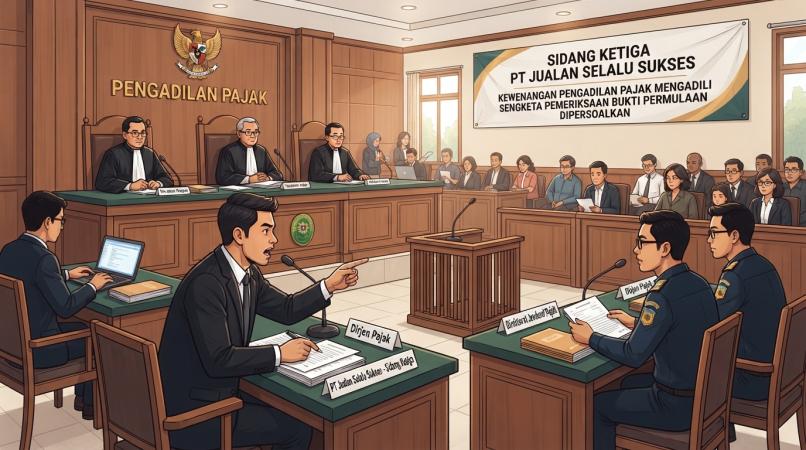
JAKARTA, 19 November 2026 — Persidangan perkara gugatan Wajib Pajak Jeosmindia terhadap Direktur Jenderal Pajak (DJP) di Pengadilan Pajak, Jakarta, Kamis (19/11/2026), berlangsung dengan sejumlah isu krusial terkait prosedur pemeriksaan keberatan pajak. Tim kuasa hukum Penggugat memaparkan sejumlah bukti yang diklaim menunjukkan adanya ketidaksesuaian prosedur dalam proses penyelesaian keberatan di lingkungan Kantor Wilayah (Kanwil) DJP Aceh.
Dalam persidangan tersebut, pihak Penggugat yang diwakili Dr. Alessandro Rey, S.H., M.H., M.Kn., B.S.C., M.B.A. dan Fajar Riswandi, S.H., dari Firma Rey & Co Jakarta Tax & Legal Services, menyerahkan dokumen Bantahan atas Penjelasan Tertulis Tergugat. Gugatan tersebut berkaitan dengan permohonan pembatalan Keputusan Keberatan Nomor KEP-00002/KEB-CT/WPJ.25/2026 tanggal 8 April 2026 serta Surat Ketetapan Pajak Kurang Bayar (SKPKB) PPh Pasal 25/29 Orang Pribadi Tahun Pajak 2022 senilai Rp828.138.144,00.
Salah satu pokok yang disoroti tim kuasa hukum adalah dugaan upaya memengaruhi Wajib Pajak agar mencabut permohonan keberatan. Menurut pihak Penggugat, peristiwa tersebut terjadi pada 10 Februari 2026, ketika seorang oknum petugas Kanwil DJP Aceh diduga memanggil langsung Jeosmindia tanpa disertai surat undangan resmi maupun surat tugas.
Dalam pertemuan tersebut, petugas yang bersangkutan disebut menyarankan agar permohonan keberatan dicabut dan diganti dengan pengajuan permohonan penghapusan atau pengurangan sanksi administrasi. Kuasa hukum mengungkapkan bahwa petugas tersebut diduga menyampaikan kalimat, "Mumpung ini belum SPUH, jadi Ibu cabut saja keberatannya lalu ajukan pengurangan sanksi saja."
Atas peristiwa itu, pihak Penggugat mempertanyakan legalitas tindakan petugas serta menilai adanya dugaan intervensi terhadap hak Wajib Pajak untuk menempuh upaya hukum. Kuasa hukum juga mengaitkan tindakan tersebut dengan ketentuan Pasal 492 Undang-Undang Nomor 1 Tahun 2023 tentang KUHP, khususnya mengenai dugaan penggunaan kedudukan atau martabat palsu. Namun, penilaian tersebut merupakan argumentasi hukum pihak Penggugat yang masih memerlukan pembuktian lebih lanjut.
Selain persoalan prosedur pemanggilan, tim kuasa hukum mempersoalkan kewenangan penerbitan Keputusan Keberatan. Dr. Alessandro Rey menilai terdapat persoalan hukum dalam keputusan yang diterbitkan dan ditandatangani langsung oleh Kepala Kanwil DJP Aceh, Ahmad Djamhari, tanpa mencantumkan frasa "atas nama Direktur Jenderal Pajak" atau "a.n. Direktur Jenderal Pajak".
Menurut Penggugat, berdasarkan Pasal 26 ayat (1) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) juncto ketentuan dalam Undang-Undang Administrasi Pemerintahan, kewenangan untuk memutus keberatan berada pada Direktur Jenderal Pajak. Oleh karena itu, pihak Penggugat mempertanyakan dasar hukum penerbitan keputusan tersebut dan menilai terdapat persoalan terkait pelaksanaan kewenangan atribusi maupun mekanisme pelimpahan kewenangan.
Untuk memperkuat argumentasinya, kuasa hukum Penggugat turut memperlihatkan rekaman CCTV dari pertemuan resmi di lingkungan DJP. Rekaman tersebut, menurut pihak Penggugat, memperlihatkan pegawai DJP dalam kesempatan lain menunjukkan surat tugas dan kartu tanda pengenal kepada Wajib Pajak sebelum menjalankan tugas.
Bukti visual itu kemudian dibandingkan dengan pertemuan antara Jeosmindia dan tim peneliti keberatan di Kanwil DJP Aceh pada 3 Februari 2026. Pihak Penggugat menyatakan bahwa dalam pertemuan tersebut, para petugas hanya memperkenalkan diri menggunakan nama panggilan tanpa memperlihatkan surat tugas maupun identitas kedinasan.
Kuasa hukum juga menyebut Surat Tugas Nomor ST-00067/KEB-CT/WPJ.25/2025 tidak pernah diperlihatkan kepada Wajib Pajak selama pertemuan berlangsung. Sementara itu, rekaman CCTV dari kantor Kanwil DJP Aceh disebut telah terhapus karena sistem penyimpanannya hanya mempertahankan rekaman selama 17 hari.
Persoalan lain yang turut diangkat dalam persidangan adalah Berita Acara Kehadiran dalam pembahasan Surat Pemberitahuan untuk Hadir (SPUH) tertanggal 31 Maret 2026. Penggugat menduga terdapat ketidaksesuaian dalam administrasi dokumen tersebut karena berita acara tetap ditandatangani oleh pejabat pengganti, Fifi Firyanti, meskipun saksi dari pihak Tergugat disebut mengakui bahwa yang bersangkutan tidak hadir secara fisik dalam kegiatan tersebut.
Dalam persidangan yang sama, Penggugat juga menampilkan rekaman akun Coretax miliknya. Berdasarkan bukti yang disampaikan, pihak Penggugat menyatakan bahwa Tergugat tidak pernah menerbitkan Tanda Terima Daftar Dokumen Lampiran Surat Keberatan atas enam berkas dokumen pendukung yang telah disampaikan sejak 31 Juli 2025.
Selain itu, kuasa hukum mempersoalkan tidak dilakukannya perekaman audio-visual selama proses penyelesaian keberatan. Menurut Penggugat, kondisi tersebut menimbulkan persoalan transparansi dan akuntabilitas dalam pelaksanaan proses administrasi perpajakan.
Sebagai landasan argumentasi hukum, tim kuasa hukum merujuk pada Putusan Pengadilan Pajak Nomor PUT-013758.99/2020/PP/MXVA Tahun 2022 yang telah dikuatkan melalui Putusan Peninjauan Kembali Mahkamah Agung Nomor 5860/B/PK/Pjk/2023 dalam perkara PT Mitra Abadi Pratama.
Berdasarkan rangkaian dalil dan bukti yang diajukan, Penggugat meminta Majelis Hakim menolak seluruh Penjelasan Tertulis Tergugat. Penggugat juga memohon agar Keputusan Keberatan Nomor KEP-00002/KEB-CT/WPJ.25/2026 dan SKPKB Nomor 00001/205/22/101/25 tanggal 6 Mei 2025 dinyatakan batal demi hukum (nietigheid van rechtswege).
Melalui gugatan tersebut, Penggugat berharap Majelis Hakim dapat menilai seluruh aspek kewenangan, prosedur administrasi, serta pemenuhan hak-hak Wajib Pajak dalam proses penyelesaian keberatan. Perkara ini sekaligus menjadi perhatian terhadap pentingnya kepastian hukum, transparansi, dan akuntabilitas dalam penyelenggaraan administrasi perpajakan.
Kategori: