Kategori:
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat

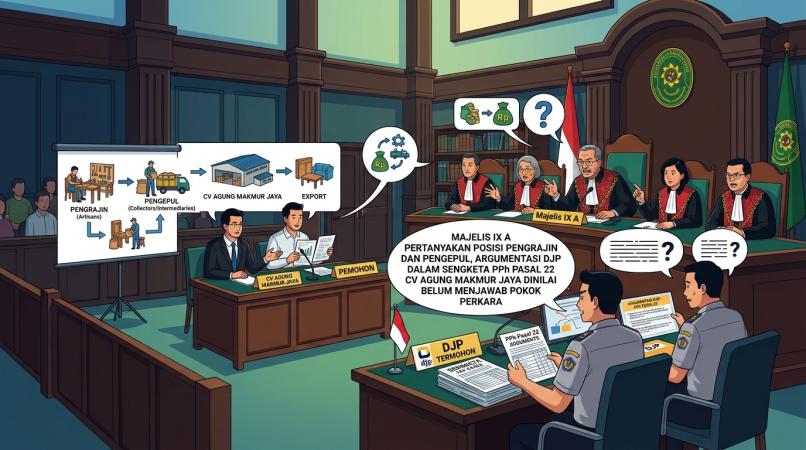
JAKARTA, 10 November 2026 — Pengadilan Pajak kembali menggelar persidangan sengketa banding antara CV Agung Makmur Jaya dan Direktur Jenderal Pajak (DJP), Selasa (10/11/2026). Sidang yang diperiksa Majelis IX A tersebut mengagendakan penyampaian tanggapan Terbanding atas penjelasan Pemohon Banding dalam persidangan sebelumnya.
Dalam persidangan, perdebatan kembali mengerucut pada dasar pengenaan Pajak Penghasilan (PPh) Pasal 22 atas pembelian lidi pelepah yang selanjutnya diperdagangkan untuk keperluan ekspor.
Salah satu persoalan yang menjadi perhatian Majelis adalah penentuan pihak yang seharusnya menjalankan kewajiban pemungutan PPh Pasal 22. Majelis sebelumnya mempertanyakan mengapa kewajiban tersebut dibebankan kepada CV Agung Makmur Jaya sebagai eksportir, bukan kepada pengrajin atau pengepul yang berada pada tahap lebih awal dalam rantai pasok.
Pertanyaan tersebut berkaitan dengan karakter transaksi dan kondisi barang ketika dibeli oleh eksportir. CV Agung Makmur Jaya menegaskan bahwa perusahaan tidak memproduksi lidi, melainkan membeli barang yang menurutnya telah melalui sejumlah tahapan pengerjaan di tingkat pemasok, mulai dari pemisahan pelepah, penyerutan, pengeringan, penyortiran, hingga pengikatan.
Dalam tanggapannya, Terbanding kembali merujuk Pasal 22 Undang-Undang Pajak Penghasilan dan PMK Nomor 34/PMK.010/2017 sebagai dasar argumentasi koreksi.
DJP berpendapat bahwa CV Agung Makmur Jaya berkedudukan sebagai eksportir yang membeli hasil perkebunan yang belum melalui proses industri manufaktur. Berdasarkan konstruksi tersebut, Terbanding menilai perusahaan merupakan pihak yang berkewajiban melakukan pemungutan PPh Pasal 22.
Namun, Pemohon Banding menilai penjelasan tersebut belum menjawab secara langsung pertanyaan yang sebelumnya diajukan Majelis. Menurut Pemohon, Terbanding belum menguraikan secara terperinci kedudukan pengrajin, pemasok, dan pengepul dalam rantai transaksi, termasuk karakter kegiatan yang dilakukan masing-masing pihak.
Pemohon juga mempertanyakan mengapa proses pengolahan yang telah dilakukan sebelum barang dibeli eksportir tidak menjadi pertimbangan dalam menentukan status barang sebagai objek pemungutan PPh Pasal 22.
Dengan demikian, menurut Pemohon, persoalan utama bukan sekadar siapa yang melakukan ekspor, melainkan bagaimana kondisi dan karakteristik barang pada saat transaksi pembelian berlangsung.
Perbedaan argumentasi juga terlihat dalam menentukan bahan awal dan hasil akhir dari proses produksi.
Dalam penjelasannya, DJP menyatakan bahwa produk akhir tetap berupa lidi dan proses yang dilakukan pemasok tidak menghasilkan produk baru dengan karakteristik yang sama sekali berbeda.
Pemohon Banding menilai pendekatan tersebut belum menggambarkan proses produksi secara utuh. Menurut Pemohon, bahan awal yang diolah bukanlah lidi yang kemudian tetap menjadi lidi, melainkan pelepah beserta anak daun yang masih menyatu.
Lidi baru terbentuk setelah dilakukan serangkaian pekerjaan berupa pemisahan, penyerutan, perapian, pengeringan, dan pengikatan.
Atas dasar itu, Pemohon berpandangan bahwa analisis mengenai status barang tidak cukup hanya membandingkan nama produk sebelum dan sesudah proses. Tahapan pengerjaan yang mengubah bentuk serta menghasilkan barang yang siap diperdagangkan juga perlu diperiksa.
Pemohon turut mempertanyakan dasar normatif penggunaan ukuran "tidak menghasilkan produk baru dengan karakteristik yang sama sekali berbeda". Menurut Pemohon, frasa tersebut tidak tercantum secara eksplisit dalam rumusan Pasal 1 ayat (1) huruf i PMK Nomor 34/PMK.010/2017.
Ketentuan yang menjadi pokok perdebatan justru menggunakan kriteria apakah hasil perkebunan tersebut telah atau belum melalui proses industri manufaktur.
Karena itu, Pemohon meminta Terbanding menjelaskan parameter hukum yang digunakan untuk menentukan bahwa proses perubahan pelepah menjadi lidi masih termasuk perlakuan awal atau pascapanen dan belum dapat dikategorikan sebagai proses pengolahan.
Penjelasan DJP juga merujuk pada hasil kunjungan atau pemeriksaan lapangan di gudang salah satu pemasok.
Dalam dokumen yang disampaikan Terbanding, disebutkan bahwa bahan lidi yang dibeli telah berada dalam kondisi diserut dari daun pelepah dan diikat. Di lokasi gudang juga ditemukan kegiatan penyortiran, pengeringan, penimbangan, dan pengemasan.
Bagi Pemohon Banding, kondisi tersebut justru menunjukkan bahwa barang telah mengalami pengerjaan sebelum sampai pada tahap pembelian oleh eksportir.
Pemohon mempertanyakan apakah pemeriksaan di gudang penyimpanan sudah cukup untuk menggambarkan keseluruhan proses produksi yang berlangsung di tingkat pengrajin.
Menurut Pemohon, penjelasan Terbanding belum menguraikan secara lengkap siapa yang melakukan proses pembentukan lidi dari pelepah, di mana tahapan tersebut berlangsung, bagaimana prosesnya diperiksa, dan metode apa yang digunakan untuk menyimpulkan bahwa seluruh rangkaian pengerjaan tersebut hanya merupakan kegiatan pascapanen.
Dengan kata lain, Pemohon menilai masih terdapat tahapan produksi yang perlu direkonstruksi agar penentuan karakteristik barang tidak hanya didasarkan pada kondisi barang ketika berada di gudang pemasok.
Dalam proses persidangan, Pemohon Banding sebelumnya telah mengajukan sejumlah dokumen untuk menjelaskan kegiatan usaha dan karakter transaksi perusahaan.
Dokumen tersebut antara lain Nomor Induk Berusaha (NIB), Purchase Order, Commercial Invoice, Packing List, Bill of Lading, dan Pemberitahuan Ekspor Barang (PEB).
Menurut Pemohon, dokumen-dokumen tersebut menunjukkan kedudukan CV Agung Makmur Jaya sebagai perusahaan perdagangan dan eksportir yang melakukan pembelian serta penjualan lidi pelepah.
Terbanding berpendapat bahwa fakta perusahaan tidak melakukan kegiatan manufaktur sendiri tidak menentukan ada atau tidaknya kewajiban pemungutan PPh Pasal 22.
Namun, Pemohon menilai dokumen transaksi tersebut tetap relevan untuk menguji karakter barang yang dibeli dan diperjualbelikan. Pemohon meminta agar dokumen-dokumen tersebut dianalisis secara konkret, khususnya untuk menentukan apakah barang yang diterima masih dapat dikategorikan sebagai hasil perkebunan yang belum melalui proses industri manufaktur.
Menurut Pemohon, status sebagai eksportir tidak dengan sendirinya membuktikan bahwa setiap barang yang dibeli merupakan objek pemungutan PPh Pasal 22. Unsur mengenai jenis barang dan kondisi pengolahannya tetap harus dibuktikan berdasarkan ketentuan yang berlaku.
Selain persoalan fakta produksi, Pemohon Banding juga kembali mengangkat aspek kepastian hukum dalam penerapan ketentuan PPh Pasal 22.
Dalam argumentasi sebelumnya, Pemohon menekankan bahwa frasa "belum melalui proses industri manufaktur" harus diterapkan menggunakan parameter yang objektif, terukur, dan dapat diuji.
Menurut Pemohon, penilaian mengenai ada atau tidaknya proses manufaktur tidak semestinya hanya didasarkan pada penggunaan mesin atau teknologi industri.
Apabila proses pengerjaan secara manual selalu dianggap belum melalui proses manufaktur hanya karena tidak menggunakan mesin, Pemohon menilai akan muncul perbedaan perlakuan perpajakan terhadap produk yang memiliki karakteristik dan tahapan pengolahan serupa.
Karena itu, Pemohon meminta agar penentuan status barang dilakukan berdasarkan substansi proses pengerjaan, karakteristik barang, serta kriteria hukum yang relevan, bukan semata-mata berdasarkan alat yang digunakan dalam proses produksi.
Setelah mendengarkan tanggapan Terbanding, Pemohon Banding menilai sejumlah persoalan yang sebelumnya menjadi perhatian Majelis masih belum memperoleh penjelasan secara komprehensif.
Beberapa hal yang menurut Pemohon masih memerlukan pendalaman meliputi kedudukan dan peran pengrajin, pemasok, serta pengepul dalam rantai pasok; karakter bahan awal dan tahapan proses yang menghasilkan produk berupa lidi; dasar hukum penggunaan kriteria "tidak menghasilkan produk baru dengan karakteristik yang sama sekali berbeda"; kecukupan hasil pemeriksaan gudang pemasok untuk menggambarkan keseluruhan proses produksi; serta relevansi dokumen transaksi dan ekspor dalam menentukan kondisi barang pada saat pembelian.
Selain itu, Pemohon juga mempertanyakan parameter objektif untuk membedakan perlakuan pascapanen dengan proses industri manufaktur serta kesesuaian penggunaan kondisi yang ditemukan pada pemeriksaan tahun 2025 untuk menilai transaksi Tahun Pajak 2021.
Menurut Pemohon, penjelasan mengenai status perusahaan sebagai eksportir belum menjawab seluruh unsur yang harus dibuktikan untuk menentukan apakah pembelian lidi pelepah tersebut termasuk objek pemungutan PPh Pasal 22.
Bagi CV Agung Makmur Jaya, inti persoalan sengketa terletak pada kondisi barang ketika transaksi pembelian dilakukan. Apabila ketentuan PPh Pasal 22 mensyaratkan bahwa barang yang dibeli merupakan hasil perkebunan yang belum melalui proses industri manufaktur, maka kondisi tersebut harus dibuktikan secara faktual dan normatif.
Pemohon berharap Majelis IX A dapat menilai keseluruhan bukti transaksi, tahapan produksi, kedudukan setiap pelaku dalam rantai pasok, serta dasar hukum yang digunakan Terbanding dalam melakukan koreksi.
Pemeriksaan yang menyeluruh dinilai penting agar penerapan ketentuan perpajakan tidak hanya bertumpu pada status pihak sebagai eksportir, tetapi juga mempertimbangkan terpenuhi atau tidaknya seluruh unsur yang disyaratkan peraturan perundang-undangan.
Majelis IX A yang memeriksa rangkaian sengketa ini terdiri atas R. Aryo Hatmoko, Muhammad Amin, dan Rusdi Yanis.
Rangkaian persidangan sengketa CV Agung Makmur Jaya juga dapat diikuti melalui materi audiovisual yang dipublikasikan pada kanal YouTube Rey & Co Jakarta Tax and Legal Services. Publik dapat menyaksikan argumentasi hukum yang disampaikan para pihak sebagai bagian dari keterbukaan informasi mengenai perkembangan perkara.
Sebagai informasi tambahan mengenai keterbukaan data pejabat publik, rilis ini turut menyajikan data Laporan Harta Kekayaan Penyelenggara Negara (LHKPN) periodik Tahun 2025 dari sejumlah pejabat DJP yang tercantum dalam tim penanganan rangkaian sengketa CV Agung Makmur Jaya.
Data tersebut disampaikan sebagai informasi publik mengenai pelaporan kekayaan penyelenggara negara. Data LHKPN tidak menunjukkan bahwa seluruh nama tersebut hadir secara fisik dalam persidangan 10 November 2026 dan tidak dapat digunakan sebagai bukti mengenai benar atau tidaknya koreksi pajak maupun untuk menyimpulkan adanya pelanggaran atau ketidakwajaran kekayaan.
Berdasarkan data yang disajikan, Yulianto Dwi Purnandito, Penelaah Keberatan, melaporkan total harta sebesar Rp4.301.215.240 tanpa utang yang tercantum.
Tri Sakti, Pemeriksa Pajak, melaporkan total harta Rp3.166.298.512 dengan utang Rp639.650.894, sehingga kekayaan bersihnya tercatat Rp2.526.647.618.
Pertiwi Eka Sari, Kepala Subdirektorat Banding dan Gugatan I, melaporkan total harta Rp2.094.166.943 dengan utang Rp219.844.059 dan kekayaan bersih Rp1.874.322.884.
Pipit Agustian, Pemeriksa Pajak, melaporkan total harta Rp966.242.863 tanpa utang yang tercantum.
Kusumastuti, Penelaah Keberatan, melaporkan total harta Rp3.545.133.345 dengan utang Rp299.300.000, sehingga kekayaan bersihnya Rp3.245.833.345.
Isnaini Rasad, Penelaah Keberatan, melaporkan total harta Rp1.028.261.079 tanpa utang yang tercantum.
Eka Setiawan Hidayat, Pemeriksa Pajak, melaporkan total harta Rp828.674.381 tanpa utang yang tercantum.
Donny Adhie Kristanto, Penelaah Keberatan, melaporkan total harta Rp827.694.364 dengan utang Rp568.626.972 dan kekayaan bersih Rp259.067.392.
Sementara itu, Budi Narendra, Kepala Seksi Banding dan Gugatan IIC, melaporkan total harta Rp3.966.975.281 tanpa utang yang tercantum.
Kategori: