Kategori:
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat

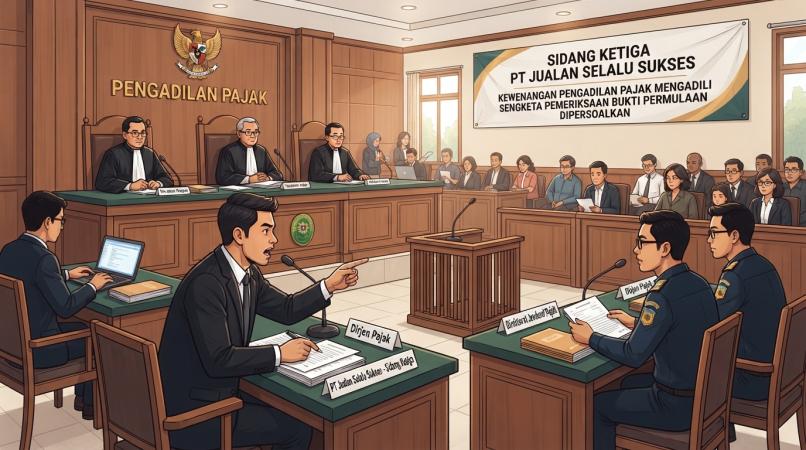
JAKARTA, 19 November 2026 — Persoalan kewenangan pengadilan dalam menguji tindakan administrasi perpajakan menjadi pokok perdebatan pada sidang ketiga gugatan PT Jualan Selalu Sukses terhadap Direktur Jenderal Pajak (DJP) di Pengadilan Pajak, Kamis (19/11/2026).
Perkara yang terdaftar dengan Nomor Sengketa 008472.99/2026/PP tersebut diperiksa oleh Majelis XVIII B yang diketuai Mohammad Alwi, dengan anggota majelis Adriana Dwi Hardjanti dan Ferdy Alfonsus Sihotang.
Objek gugatan adalah Surat Pemberitahuan Pemeriksaan Bukti Permulaan Nomor S-00069/PEMBP-CT/PJ.05/2026 tertanggal 17 Juli 2026. PT Jualan Selalu Sukses mempersoalkan penerbitan surat tersebut karena menilai terdapat aspek kewenangan, prosedur, dan landasan hukum yang perlu diuji melalui mekanisme peradilan.
Dalam persidangan, DJP kembali mengajukan persoalan mengenai kewenangan Pengadilan Pajak untuk memeriksa gugatan tersebut. Salah satu ketentuan yang dijadikan rujukan oleh pihak Tergugat adalah Peraturan Mahkamah Agung Nomor 3 Tahun 2025.
DJP berpandangan bahwa Pemeriksaan Bukti Permulaan memiliki hubungan dengan proses penanganan dugaan tindak pidana perpajakan. Atas pertimbangan tersebut, pihak Tergugat menilai bahwa persoalan yang disengketakan lebih tepat ditempuh melalui jalur peradilan umum, yakni Pengadilan Negeri.
Menanggapi hal itu, PT Jualan Selalu Sukses menegaskan bahwa pokok gugatan tidak menyangkut pembuktian tindak pidana ataupun penilaian terhadap alat bukti pidana. Penggugat juga tidak bermaksud mengambil alih kewenangan penyidik dalam menangani perkara perpajakan.
Fokus gugatan, menurut Penggugat, adalah menguji legalitas penerbitan surat oleh DJP sebagai tindakan administrasi pemerintahan yang berdampak langsung terhadap Wajib Pajak.
PT Jualan Selalu Sukses selanjutnya mengemukakan bahwa tata cara Pemeriksaan Bukti Permulaan telah diatur secara khusus melalui Peraturan Menteri Keuangan Nomor 177 Tahun 2022.
Penggugat menilai PMK tersebut memiliki dasar delegasi langsung dari Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP), yang mengamanatkan agar tata cara pelaksanaan Pemeriksaan Bukti Permulaan diatur melalui atau berdasarkan Peraturan Menteri Keuangan.
Atas dasar itu, Penggugat berpendapat bahwa PMK 177/2022 merupakan ketentuan khusus yang relevan untuk menilai apakah tindakan DJP dalam menerbitkan surat pemeriksaan telah memenuhi prosedur yang diwajibkan.
Penggugat turut mengutip Pasal 8 Undang-Undang tentang Pembentukan Peraturan Perundang-undangan. Ketentuan tersebut mengakui peraturan yang diterbitkan oleh lembaga atau pejabat tertentu sebagai bagian dari peraturan perundang-undangan sepanjang pembentukannya didasarkan pada kewenangan atau perintah dari peraturan yang lebih tinggi.
Dalam argumentasinya, Penggugat menekankan bahwa PMK 177/2022 memiliki keterkaitan langsung dengan mandat UU KUP. Adapun PERMA 3/2025, menurut Penggugat, lebih berorientasi pada pedoman penanganan perkara pidana perpajakan di lingkungan peradilan.
Karena itu, Penggugat mempertanyakan apabila PERMA tersebut digunakan sebagai dasar untuk mengesampingkan pengaturan khusus mengenai prosedur Pemeriksaan Bukti Permulaan yang telah ditetapkan melalui PMK 177/2022.
Aspek lain yang menjadi perhatian Penggugat adalah kedudukan Pemeriksaan Bukti Permulaan dalam rangkaian penegakan hukum perpajakan.
Menurut PT Jualan Selalu Sukses, Pemeriksaan Bukti Permulaan merupakan tahapan yang berlangsung sebelum proses penyidikan. Pada tahap ini, DJP masih melaksanakan berbagai tindakan administratif, mulai dari penerbitan surat perintah, pemberitahuan kepada Wajib Pajak, pemeriksaan, permintaan dokumen, hingga penetapan tindak lanjut.
Oleh sebab itu, Penggugat berpendapat bahwa setiap tindakan yang dilakukan DJP dalam tahapan tersebut tetap harus berlandaskan ketentuan administrasi perpajakan.
Penggugat menilai bahwa keterkaitan suatu proses dengan dugaan tindak pidana tidak serta-merta menghilangkan aspek administratif dari tindakan pejabat yang menerbitkan surat. Dengan demikian, keabsahan surat tersebut tetap perlu dinilai berdasarkan kewenangan dan prosedur yang berlaku.
Perdebatan mengenai kompetensi pengadilan juga memunculkan persoalan tentang kepastian mekanisme perlindungan hukum bagi Wajib Pajak.
PT Jualan Selalu Sukses mempertanyakan ke mana Wajib Pajak dapat mengajukan pengujian apabila Pengadilan Pajak menyatakan tidak memiliki kewenangan, sementara ruang lingkup praperadilan terhadap tindakan Pemeriksaan Bukti Permulaan juga dinilai memiliki batasan berdasarkan PERMA 3/2025.
Dalam hal ini, Penggugat meminta DJP memberikan dasar hukum yang spesifik untuk mendukung pandangan bahwa pengujian keabsahan surat Pemeriksaan Bukti Permulaan harus dilakukan melalui Pengadilan Negeri.
Menurut Penggugat, persoalan tersebut tidak semata-mata menyangkut pembagian kewenangan antarlembaga peradilan, tetapi juga menyentuh hak Wajib Pajak untuk memperoleh kepastian hukum dan akses terhadap mekanisme pengujian tindakan administrasi pemerintah.
Selain perdebatan mengenai kompetensi absolut pengadilan, persidangan juga membahas tahapan pemeriksaan perkara selanjutnya.
Majelis XVIII B menyampaikan bahwa akan dilakukan pembahasan terlebih dahulu mengenai apakah gugatan PT Jualan Selalu Sukses dapat diteruskan ke pemeriksaan pokok sengketa.
Apabila dinilai memenuhi persyaratan, proses persidangan akan dilanjutkan dengan pemeriksaan substansi perkara. Namun, jika dinilai tidak memenuhi persyaratan, perkara berpotensi dihentikan sebelum pokok sengketa diperiksa lebih jauh.
Rencana tersebut mendapat perhatian dari pihak Penggugat. PT Jualan Selalu Sukses mempertanyakan landasan hukum penggunaan mekanisme pemeriksaan awal tersebut, khususnya apabila berujung pada penghentian perkara sebelum seluruh materi gugatan diperiksa.
Penggugat berpandangan bahwa penilaian terhadap persyaratan formal dan substansi sengketa semestinya dilakukan secara komprehensif sehingga seluruh argumentasi para pihak dapat dipertimbangkan dalam putusan akhir.
Kekhawatiran Penggugat adalah apabila pemeriksaan berhenti pada persoalan awal, maka dalil mengenai keabsahan kewenangan, prosedur penerbitan surat, dan kepatuhan DJP terhadap ketentuan administrasi perpajakan tidak akan memperoleh pemeriksaan secara menyeluruh.
PT Jualan Selalu Sukses juga meminta penjelasan mengenai bentuk produk hukum yang akan diterbitkan apabila Majelis memutuskan untuk tidak melanjutkan perkara pada tahap pemeriksaan awal.
Menurut Penggugat, Undang-Undang Pengadilan Pajak memang mengatur mekanisme penerbitan putusan atau keputusan dalam kondisi tertentu sebelum pemeriksaan pokok perkara. Namun, penerapannya memiliki batasan dan tidak dapat digunakan tanpa memperhatikan dasar hukum yang mengaturnya.
Oleh karena itu, Penggugat menilai bahwa setiap keputusan untuk menghentikan proses pemeriksaan harus memiliki landasan hukum yang tegas, termasuk mengenai kewenangan Majelis dan prosedur yang harus ditempuh.
Melalui persidangan ini, PT Jualan Selalu Sukses berharap Majelis XVIII B mempertimbangkan karakter administratif dari Pemeriksaan Bukti Permulaan, bukan hanya menghubungkannya dengan kemungkinan penanganan tindak pidana perpajakan.
Penggugat meminta agar aspek kewenangan penerbitan surat, dasar hukum yang digunakan, serta pemenuhan prosedur administrasi oleh DJP menjadi bagian dari penilaian Majelis.
Bagi Penggugat, substansi perkara terletak pada satu persoalan mendasar, yakni apakah penerbitan Surat Pemberitahuan Pemeriksaan Bukti Permulaan oleh DJP telah dilakukan sesuai dengan ketentuan peraturan perundang-undangan.
Dengan demikian, hasil pembahasan Majelis mengenai kelanjutan gugatan akan menjadi tahapan penting dalam menentukan apakah legalitas tindakan administrasi DJP tersebut dapat diperiksa lebih lanjut melalui Pengadilan Pajak.
Dalam rangka menyajikan informasi mengenai penyelenggara negara, rilis ini turut memuat data Laporan Harta Kekayaan Penyelenggara Negara (LHKPN) periodik tahun 2025 dari hakim yang memeriksa perkara PT Jualan Selalu Sukses.
Berdasarkan data yang digunakan dalam penyusunan rilis ini, nilai harta bersih masing-masing anggota Majelis XVIII B adalah sebagai berikut:
| Nama Hakim | Jabatan | Harta Bersih LHKPN 2025 |
|---|---|---|
| Mohammad Alwi | Hakim Ketua | Rp4.775.808.625 |
| Adriana Dwi Hardjanti | Hakim Anggota | Rp14.172.284.440 |
| Ferdy Alfonsus Sihotang | Hakim Anggota | Rp2.727.495.774 |
Penyajian data tersebut merupakan bagian dari informasi keterbukaan publik mengenai laporan kekayaan penyelenggara negara. Pencantuman angka LHKPN tidak dimaksudkan untuk menyimpulkan ataupun mengaitkan kondisi kekayaan para hakim dengan independensi dan objektivitas mereka dalam memeriksa perkara.
Kategori: