Kategori:
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat

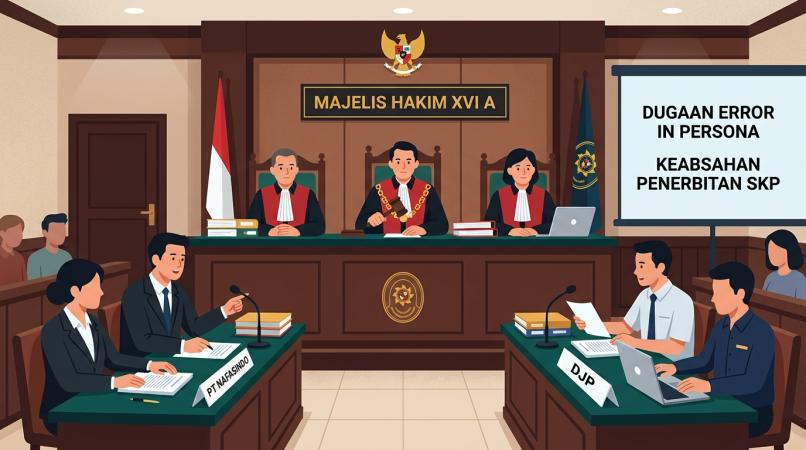
JAKARTA, 10 November 2026 — Pengadilan Pajak kembali menggelar persidangan perkara gugatan PT Nafasindo terhadap Direktur Jenderal Pajak (DJP), Selasa (10/11/2026). Dalam sidang kedua ini, Majelis XVI A memeriksa 20 berkas sengketa pajak Tahun Pajak 2024 yang bersumber dari satu rangkaian pemeriksaan pajak.
Persidangan berfokus pada pemaparan kronologi pemeriksaan oleh Tergugat, penjelasan tertulis Penggugat mengenai pokok-pokok sengketa, serta pendalaman sejumlah persoalan hukum dan administrasi yang menjadi dasar gugatan.
Pada awal persidangan, Majelis Hakim meminta Penggugat menunjukkan paspor asli atas nama Muhammad Bukhori beserta salinan dokumennya.
Penggugat menjelaskan bahwa salinan atau hasil pemindaian paspor telah diunggah melalui sistem e-Tax Court. Namun, dokumen aslinya belum berada dalam penguasaan kuasa hukum karena prinsipal sedang berada di Malaysia.
Majelis menegaskan perlunya pemeriksaan dokumen asli untuk memastikan pemenuhan persyaratan formal. Meski demikian, Majelis memberikan alternatif agar prinsipal dapat mengikuti persidangan melalui Zoom pada sidang mendatang apabila tidak memungkinkan hadir secara langsung, dengan tetap memperlihatkan paspor aslinya melalui sambungan daring.
Dalam persidangan, Tergugat memaparkan bahwa terdapat 20 berkas sengketa yang meliputi gugatan atas Surat Ketetapan Pajak Kurang Bayar (SKPKB) PPN, Surat Tagihan Pajak (STP) PPN, SKPKB PPh Pasal 23, SKPKB PPh Pasal 26, serta satu Surat Ketetapan Pajak Lebih Bayar (SKPLB) PPh Badan.
Menurut Tergugat, seluruh dokumen tersebut diterbitkan berdasarkan satu Laporan Hasil Pemeriksaan (LHP).
Kronologi yang disampaikan mencakup penerbitan Surat Perintah Pemeriksaan, permintaan dokumen kepada Penggugat, pertemuan antara tim pemeriksa dan perusahaan, perubahan susunan tim pemeriksa, permintaan keterangan, penyampaian Surat Pemberitahuan Hasil Pemeriksaan (SPHP), pembahasan akhir hasil pemeriksaan, hingga penerbitan SKP dan STP pada 24 Juni 2026.
Selanjutnya, Penggugat mengajukan gugatan pada 24 Juli 2026.
Terkait kewenangan penerbitan ketetapan pajak, Tergugat menyatakan bahwa kewenangan yang digunakan bersifat delegatif. Argumentasi tersebut didasarkan pada ketentuan administrasi pemerintahan, PMK Nomor 81 Tahun 2024, serta keputusan internal DJP mengenai pelimpahan kewenangan.
Atas dasar itu, Tergugat berpendapat bahwa Kepala Kantor Pelayanan Pajak (KPP) berwenang menandatangani ketetapan pajak secara langsung tanpa harus mencantumkan frasa "atas nama".
Salah satu isu utama yang dipersoalkan Penggugat adalah pencantuman identitas badan hukum dalam dokumen perpajakan.
Penggugat menemukan bahwa SKP dan sejumlah dokumen pemeriksaan hanya mencantumkan nama "Nafasindo", tanpa disertai frasa "PT" yang menunjukkan bentuk badan hukumnya sebagai perseroan terbatas.
Dengan merujuk pada ketentuan Undang-Undang Perseroan Terbatas, Penggugat berpendapat bahwa pencantuman identitas badan hukum harus sesuai dengan nama dan bentuk hukum perseroan. Atas dasar tersebut, Penggugat mendalilkan adanya kekeliruan subjek hukum atau error in persona.
Tergugat tidak sependapat dengan argumentasi tersebut. Dalam penjelasannya, Tergugat menyebut bahwa sistem administrasi perpajakan memiliki kolom terpisah untuk mencatat nama wajib pajak dan status badan hukumnya.
Tergugat menjelaskan bahwa nama yang ditampilkan memang hanya "Nafasindo", sedangkan status badan hukum sebagai perseroan terbatas tercatat pada kolom tersendiri. Tergugat juga berpendapat bahwa NPWP merupakan identitas unik yang dapat digunakan untuk memastikan subjek wajib pajak sehingga tidak terjadi kekeliruan identitas.
Namun, bagi Penggugat, penjelasan tersebut justru memperlihatkan bahwa DJP sejak awal telah mengetahui status hukum perusahaan sebagai PT Nafasindo. Persoalannya, identitas tersebut tidak dicantumkan secara utuh dalam SKP dan dokumen pemeriksaan yang menjadi objek sengketa.
Menanggapi perbedaan argumentasi tersebut, Majelis meminta kedua pihak menyiapkan bukti administrasi yang menunjukkan identitas wajib pajak sejak awal pendaftaran. Dokumen yang diminta antara lain Surat Keterangan Terdaftar (SKT) serta dokumen administrasi atau permohonan layanan dalam tiga tahun terakhir.
Melalui dokumen tersebut, Majelis hendak menelusuri konsistensi penggunaan identitas wajib pajak dalam hubungan administrasi antara PT Nafasindo dan DJP.
Persoalan lain yang menjadi perhatian Majelis adalah keberadaan Berita Acara Hasil Pertemuan (BAHP) dan berita acara pemberian keterangan selama proses pemeriksaan pajak.
Tergugat menyampaikan bahwa berdasarkan informasi dari tim pemeriksa KPP PMA Empat, dokumen berita acara tersebut telah dibuat dan ditandatangani oleh pihak Penggugat.
Akan tetapi, ketika Majelis meminta konfirmasi mengenai keberadaan dokumen tersebut dalam berkas persidangan, Tergugat mengakui bahwa berita acara dimaksud belum dilampirkan.
Tergugat menjelaskan bahwa dokumen masih dalam proses pengumpulan dari tim pemeriksa. Kondisi tersebut dikaitkan dengan adanya perubahan susunan tim selama proses pemeriksaan berlangsung.
Majelis kemudian meminta Tergugat agar menyerahkan berita acara yang diklaim telah ditandatangani Penggugat sebelum persidangan berikutnya. Dokumen tersebut diperlukan agar dapat diperiksa dan diberikan tanggapan oleh pihak Penggugat.
Sementara itu, Penggugat menegaskan bahwa keberatan yang disampaikan sejak awal berkaitan dengan belum diterimanya salinan berita acara hasil pertemuan pertama. Penggugat juga mempersoalkan tidak dicantumkannya keterangan mengenai proses bisnis perusahaan dalam berita acara tersebut.
Dengan demikian, keberadaan, isi, dan keabsahan dokumen berita acara menjadi salah satu aspek pembuktian yang masih harus didalami dalam persidangan berikutnya.
Dalam mengarahkan pemeriksaan perkara, Hakim Anggota Majelis XVI A mengelompokkan persoalan sengketa ke dalam tiga isu utama yang akan diperiksa secara bertahap.
Ketiga isu tersebut meliputi:
Dugaan kekeliruan subjek hukum atau error in persona.
Keberadaan dan substansi berita acara hasil pertemuan serta pemberian keterangan.
Keabsahan kewenangan pejabat yang menandatangani SKP.
Majelis menjelaskan bahwa pemeriksaan akan dilakukan secara berjenjang. Apabila pada tahap awal terbukti terdapat kekeliruan subjek hukum, pemeriksaan terhadap persoalan berikutnya dapat menjadi tidak relevan. Sebaliknya, apabila tidak ditemukan kekeliruan tersebut, pemeriksaan akan dilanjutkan pada isu berikutnya.
Majelis juga mengarahkan agar para pihak terlebih dahulu membuktikan fakta dan dasar hukum yang berkaitan dengan persoalan formal sebelum pemeriksaan memasuki substansi perlakuan perpajakan.
Untuk itu, Penggugat maupun Tergugat diminta menyiapkan dokumen pembanding dan alat bukti yang dapat memperkuat argumentasi masing-masing.
Dalam persidangan, Penggugat menyampaikan bahwa penjelasan tertulis yang diajukan pada sidang kedua pada dasarnya merupakan penegasan dan pemetaan kembali terhadap pokok gugatan serta bantahan yang sebelumnya telah disampaikan.
Penggugat juga menjelaskan bahwa penjelasan tertulis dari Tergugat baru diterima pada malam sebelum persidangan. Oleh karena itu, Penggugat menyatakan akan menyiapkan tanggapan dan bantahan secara lebih terperinci untuk disampaikan pada sidang selanjutnya.
Majelis kemudian menetapkan bahwa pemeriksaan terhadap 20 berkas sengketa gugatan PT Nafasindo akan dilanjutkan pada 8 Desember 2026.
Dalam persidangan berikutnya, Tergugat diminta melengkapi dokumen berita acara yang sebelumnya dinyatakan telah ditandatangani oleh Penggugat. Sementara itu, Penggugat akan menyampaikan bantahan atas penjelasan tertulis Tergugat serta menunjukkan paspor asli prinsipal sesuai arahan Majelis.
Persidangan kedua ini memperlihatkan bahwa pemeriksaan perkara PT Nafasindo tidak hanya berkaitan dengan substansi penghitungan pajak, tetapi juga menyangkut aspek fundamental dalam administrasi perpajakan, yaitu ketepatan identitas subjek hukum, kelengkapan dokumentasi pemeriksaan, dan keabsahan kewenangan pejabat penerbit ketetapan pajak.
Ketiga persoalan tersebut menjadi bagian penting yang akan diuji melalui proses pembuktian di hadapan Majelis Hakim.
Perkembangan persidangan selanjutnya diharapkan dapat memberikan kejelasan mengenai fakta administrasi dan dasar hukum yang digunakan para pihak dalam penerbitan maupun pengujian ketetapan pajak yang disengketakan.
Kategori: