Kategori:
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat

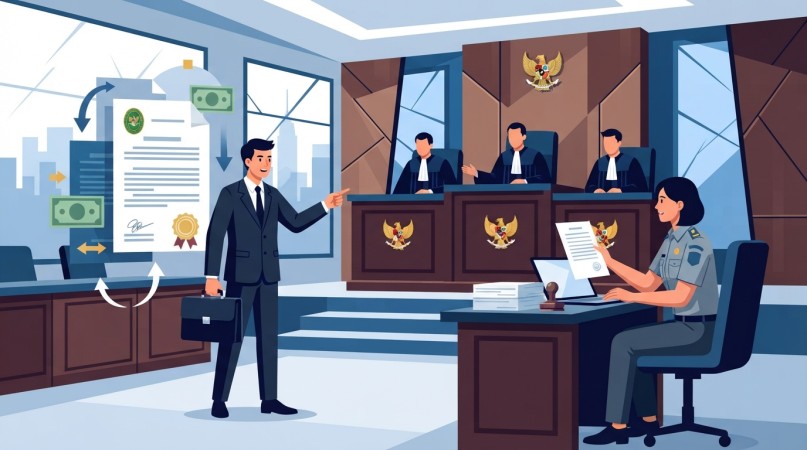
Persidangan gugatan perpajakan antara PT Abadi Motor selaku Penggugat dan Direktur Jenderal Pajak selaku Tergugat kembali digelar di Pengadilan Pajak pada Kamis, 8 Oktober 2026. Perkara tersebut diperiksa oleh Majelis Hakim IXB yang diketuai Mudji Rahardjo, dengan R. Aryo Hatmoko dan Rusdi Yanis sebagai hakim anggota.
Salah satu isu utama yang dipersoalkan dalam perkara ini adalah keabsahan Surat Kuasa Khusus yang mencantumkan lebih dari satu penerima kuasa. Dalam persidangan sebelumnya, tim kuasa hukum PT Abadi Motor telah menyerahkan penjelasan tertulis mengenai dasar hukum penunjukan beberapa penerima kuasa dalam satu Surat Kuasa Khusus.
Pada sidang 8 Oktober 2026, pihak Tergugat menyampaikan tanggapan atas penjelasan tertulis tersebut. Namun, menurut Penggugat, tanggapan yang diberikan belum menguraikan secara memadai dasar hukum mengenai pembatasan jumlah penerima kuasa dalam satu dokumen Surat Kuasa Khusus.
Penggugat berpandangan bahwa persoalan ini perlu dikaji dengan mempertimbangkan berbagai ketentuan hukum yang relevan, termasuk hukum perdata, peraturan perpajakan, asas-asas pemerintahan yang baik, serta ketentuan mengenai keberlakuan peraturan perundang-undangan.
PT Abadi Motor merujuk Pasal 1804 Kitab Undang-Undang Hukum Perdata (KUHPerdata), yang mengatur kemungkinan penunjukan beberapa penerima kuasa dalam satu akta untuk suatu urusan. Ketentuan tersebut pada pokoknya menjelaskan bahwa pengangkatan beberapa penerima kuasa tidak serta-merta menimbulkan tanggung jawab tanggung-menanggung, kecuali apabila hal itu secara tegas ditentukan dalam akta.
Bagi Penggugat, ketentuan tersebut menunjukkan bahwa hukum perdata mengenal pemberian kuasa kepada lebih dari satu orang melalui satu dokumen. Meski demikian, penerapannya dalam perkara perpajakan tetap perlu ditelaah bersama dengan ketentuan khusus yang berlaku di bidang tersebut.
Penggugat juga mendasarkan argumentasinya pada Pasal 1320 dan Pasal 1338 KUHPerdata mengenai syarat sah perjanjian serta kekuatan mengikat perjanjian yang dibuat secara sah. Menurut Penggugat, penunjukan dua penerima kuasa yang dapat bertindak secara bersama-sama ataupun sendiri-sendiri merupakan bentuk kehendak pemberi kuasa, sepanjang sesuai dengan hukum yang berlaku.
Penggugat berpendapat bahwa penggunaan frasa “seorang kuasa” dalam Pasal 32 ayat (3) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP), sebagaimana telah diubah melalui Undang-Undang Harmonisasi Peraturan Perpajakan, tidak dengan sendirinya berarti bahwa satu Surat Kuasa Khusus hanya boleh mencantumkan satu penerima kuasa.
Dalam membangun argumentasi tersebut, Penggugat menggunakan pendekatan penafsiran sistematis dan teleologis. Menurut pandangan Penggugat, ketentuan mengenai kuasa perpajakan perlu dipahami dengan mempertimbangkan tujuan pemberian kesempatan kepada Wajib Pajak untuk memperoleh bantuan pihak lain yang memiliki pemahaman di bidang perpajakan.
Penggugat turut merujuk Putusan Mahkamah Konstitusi Nomor 63/PUU-XV/2017 sebagai bagian dari argumentasinya mengenai perlindungan hak Wajib Pajak dalam menentukan pihak yang diberi kuasa. Relevansi ketentuan dan putusan tersebut terhadap persoalan yang disengketakan menjadi bagian dari argumentasi yang diajukan Penggugat untuk dipertimbangkan oleh Majelis Hakim.
Isu berikutnya berkaitan dengan perbedaan kategori kuasa dalam ketentuan perpajakan, khususnya antara “Pihak Lain”, Konsultan Pajak, dan Karyawan Wajib Pajak.
Dalam penjelasan tertulisnya, Penggugat mengakui adanya ketentuan Pasal 7 ayat (2) PMK Nomor 229/PMK.03/2014 yang mengatur satu orang penerima kuasa dalam satu Surat Kuasa Khusus. Akan tetapi, Penggugat mempersoalkan apakah pembatasan tersebut dapat diterapkan secara langsung terhadap kuasa yang termasuk kategori “Pihak Lain” sebagaimana disebut dalam Pasal 32 ayat (3) dan ayat (3a) UU KUP.
Menurut Penggugat, ruang lingkup penerapan aturan tersebut perlu dianalisis berdasarkan kategori penerima kuasa dan dasar hukum yang mengaturnya. Perbedaan penafsiran mengenai cakupan peraturan ini menjadi salah satu pokok yang diminta untuk dinilai dalam pemeriksaan perkara.
Penggugat menjelaskan bahwa surat-surat kuasa yang dipersoalkan bertanggal 3 Maret 2026 dan digunakan dalam pengajuan permohonan pada 16 Maret 2026.
Dalam penjelasan tertulisnya, Penggugat turut membahas Pasal 8 ayat (1) huruf a PMK Nomor 44 Tahun 2026, yang disebut mengatur bahwa satu Surat Kuasa Khusus hanya berlaku untuk satu orang kuasa.
Penggugat berpandangan bahwa ketentuan baru tidak seharusnya diberlakukan secara surut terhadap tindakan hukum yang telah dilakukan sebelum ketentuan tersebut berlaku. Pandangan ini didasarkan pada asas non-retroaktif atau lex retro non agit.
Meski demikian, penentuan mengenai keberlakuan waktu peraturan tersebut memerlukan pemeriksaan terhadap naskah resmi dan ketentuan peralihan yang relevan. Dokumen penjelasan yang disampaikan Penggugat memuat penyebutan tanggal keberlakuan yang belum seragam. Oleh sebab itu, tanggal efektif PMK Nomor 44 Tahun 2026 tidak ditetapkan dalam siaran pers ini sebelum dilakukan verifikasi lebih lanjut.
Penggugat juga mengaitkan persoalan surat kuasa dengan Asas-Asas Umum Pemerintahan yang Baik (AUPB), sebagaimana diatur dalam Pasal 10 Undang-Undang Nomor 30 Tahun 2014 tentang Administrasi Pemerintahan.
Menurut Penggugat, tindakan administrasi perpajakan perlu dilaksanakan berdasarkan kewenangan yang sah serta memperhatikan asas kepastian hukum, kecermatan, dan larangan penyalahgunaan kewenangan.
Atas dasar itu, Penggugat berpendapat bahwa penolakan atau dipersoalkannya Surat Kuasa Khusus karena memuat beberapa penerima kuasa harus disertai dasar hukum yang jelas. Dasar tersebut, menurut Penggugat, juga harus relevan dengan kategori penerima kuasa yang bersangkutan dan ketentuan yang berlaku pada saat tindakan hukum dilakukan.
Argumentasi ini merupakan posisi hukum Penggugat yang masih harus dinilai bersama dengan tanggapan Tergugat dan ketentuan hukum yang relevan.
Argumentasi yang disampaikan PT Abadi Motor berkaitan langsung dengan tiga Surat Kuasa Khusus, yaitu:
Nomor 0004/SK-PTABM/III/2026;
Nomor 0005/SK-PTABM/III/2026; dan
Nomor 0006/SK-PTABM/III/2026.
Ketiga surat tersebut bertanggal 3 Maret 2026 dan diajukan dalam rangka permohonan mengenai alasan serta dasar hukum penolakan yang berkaitan dengan keputusan perpajakan.
Dalam dokumen penjelasan tertulisnya, Penggugat menghubungkan masing-masing surat kuasa dengan Keputusan Direktur Jenderal Pajak Nomor KEP-02527/NKEB/PJ/WPJ.05/2023, KEP-02521/NKEB/PJ/WPJ.05/2023, dan KEP-02526/NKEB/PJ/WPJ.05/2023.
Penggugat menilai bahwa persoalan terhadap surat-surat kuasa tersebut memiliki dampak administratif terhadap pelaksanaan hak Wajib Pajak. Oleh karena itu, Penggugat meminta agar hubungan antara ketentuan mengenai penerima kuasa dan tindakan administrasi perpajakan yang dipersoalkan diperiksa secara menyeluruh.
Berdasarkan penilaian Penggugat terhadap tanggapan yang disampaikan pada persidangan 8 Oktober 2026, masih terdapat sejumlah persoalan yang dinilai belum dijawab secara substantif oleh Tergugat.
Pokok-pokok tersebut meliputi penafsiran Pasal 1804 KUHPerdata, pemaknaan Pasal 32 UU KUP, ruang lingkup penerapan PMK Nomor 229/PMK.03/2014 terhadap kategori “Pihak Lain”, asas non-retroaktif terkait PMK Nomor 44 Tahun 2026, penerapan AUPB, serta konsekuensi administratif terhadap ketiga Surat Kuasa Khusus yang dipersoalkan.
Penggugat meminta agar keseluruhan argumentasi tersebut dipertimbangkan oleh Majelis Hakim dengan memperhatikan ketentuan hukum yang relevan dan fakta yang terungkap dalam persidangan.
Menurut Penggugat, keabsahan Surat Kuasa Khusus perlu dinilai melalui pembacaan menyeluruh terhadap kerangka hukum yang berlaku, bukan hanya berdasarkan penafsiran terhadap satu frasa atau pertimbangan administratif semata.
Penilaian bahwa tanggapan Tergugat belum menjawab substansi argumentasi hukum merupakan pandangan Penggugat. Hal tersebut bukan merupakan kesimpulan atau penetapan Majelis Hakim terhadap pokok sengketa.
PT Abadi Motor melalui tim kuasa hukumnya menyatakan menghormati independensi Majelis Hakim IXB dalam memeriksa dan memutus perkara. Penggugat berharap seluruh argumentasi, dokumen, serta tanggapan dari kedua belah pihak dapat dinilai secara objektif dengan memperhatikan ketentuan hukum yang berlaku.
Bagi Penggugat, pemeriksaan terhadap persoalan Surat Kuasa Khusus ini berkaitan dengan kepastian hukum dalam pelaksanaan hak administratif Wajib Pajak. Namun, penentuan mengenai keabsahan surat kuasa dan ketepatan penafsiran hukum tetap menjadi kewenangan Majelis Hakim yang memeriksa perkara.
Perkara tersebut masih berada dalam proses pemeriksaan berdasarkan informasi yang disampaikan untuk siaran pers ini. Dengan demikian, belum terdapat kesimpulan akhir yang dapat dinyatakan mengenai pokok sengketa sebelum adanya penilaian dari Majelis Hakim.
Kategori: