Kategori:
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat

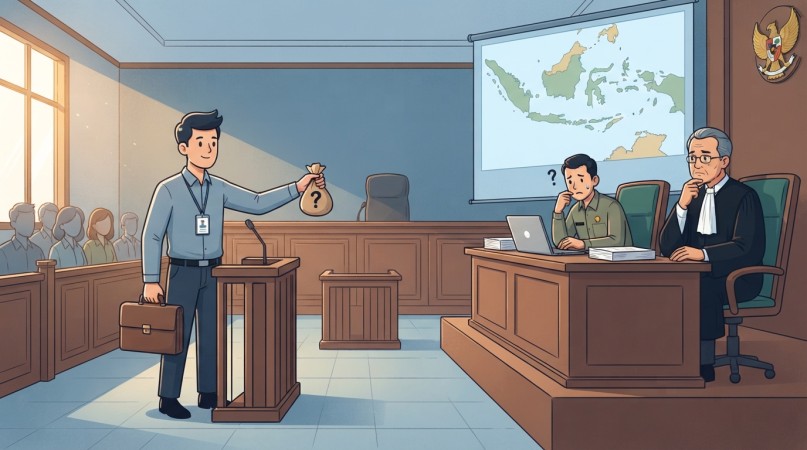
JAKARTA, 9 OKTOBER 2026 — Persidangan sengketa pajak Nomor 004135.99/2026/PP antara Wajib Pajak Jeosmindia sebagai Penggugat dan Direktur Jenderal Pajak (DJP) sebagai Tergugat menjadi perhatian terkait permintaan kehadiran langsung Tim Peneliti Keberatan dalam proses pemeriksaan perkara di Pengadilan Pajak.
Dalam persidangan di hadapan Majelis XVIII-B, yang dipimpin Hakim Ketua Mohammad Alwi, Penggugat didampingi kuasa hukumnya, Dr. Alessandro Rey, S.H., M.H., M.Kn., dan Fajar Riswandi, S.H., dari Firma Rey & Co Jakarta Tax & Legal Services.
Berdasarkan keterangan pihak Penggugat, majelis meminta agar Tim Peneliti Keberatan dihadirkan secara langsung untuk memberikan penjelasan terkait materi sengketa. Namun, pihak Tergugat disebut meminta agar kehadiran tersebut dilakukan melalui mekanisme hibrida atau hybrid, dengan alasan kendala anggaran perjalanan dinas karena personel yang bersangkutan berada di Banda Aceh.
Menanggapi permintaan tersebut, Penggugat menyatakan kesediaannya untuk menanggung biaya tiket pesawat agar Tim Peneliti Keberatan dapat hadir secara langsung di persidangan. Tawaran ini, menurut Penggugat, dimaksudkan untuk mendukung pemeriksaan yang lebih mendalam terhadap persoalan kewenangan dan prosedur dalam penerbitan keputusan keberatan yang disengketakan.
Perlu dicatat bahwa alasan permintaan persidangan hibrida, respons majelis, serta rincian pembicaraan mengenai biaya perjalanan tersebut merupakan informasi berdasarkan keterangan pihak Penggugat dan perlu dicocokkan dengan risalah resmi persidangan.
Penggugat Tawarkan Pembiayaan Tiket Pesawat Banda Aceh–Jakarta
Sebagai bagian dari tawarannya, Penggugat menyampaikan perkiraan biaya perjalanan udara dari Banda Aceh melalui Bandara Sultan Iskandar Muda (BTJ) menuju Bandara Soekarno-Hatta, Jakarta (CGK).
Dalam keterangan yang disampaikan, estimasi tiket sekali jalan berada pada kisaran Rp1.500.000 hingga Rp2.500.000 per orang, sedangkan perjalanan pulang-pergi diperkirakan berkisar Rp3.100.000 hingga Rp5.500.000 per orang.
Penggugat juga menyebut sejumlah pilihan maskapai, antara lain Lion Air, Super Air Jet, Batik Air, Pelita Air, dan Garuda Indonesia. Kisaran harga yang dicantumkan dalam materi awal bervariasi menurut maskapai dan belum dapat dianggap sebagai harga pasti tanpa verifikasi jadwal, ketersediaan kursi, serta ketentuan pemesanan pada tanggal perjalanan.
Menurut Penggugat, biaya perjalanan tersebut layak dipertimbangkan apabila dapat membantu majelis memperoleh penjelasan langsung dari personel yang terlibat dalam proses penelitian keberatan.
Meski demikian, tawaran pembiayaan oleh pihak yang berperkara perlu terlebih dahulu ditelaah dari sisi ketentuan administrasi, independensi pemeriksaan, serta mekanisme yang sah. Penggugat menyampaikan tawaran tersebut sebagai bentuk dukungan terhadap proses pemeriksaan, bukan sebagai pengganti kewajiban prosedural yang berlaku bagi para pihak.
Pokok Sengketa: Kewenangan dan Prosedur Penelitian Keberatan
Selain persoalan kehadiran Tim Peneliti Keberatan, gugatan Jeosmindia mempersoalkan sejumlah aspek dalam proses penerbitan Surat Keputusan Keberatan Nomor KEP-00002/KEB-CT/WPJ.25/2026.
Menurut uraian Penggugat, terdapat persoalan yang dinilai berkaitan dengan kewenangan personel serta pemenuhan prosedur administrasi selama proses penelitian keberatan berlangsung.
Pertama, mengenai dasar kewenangan Tim Peneliti Keberatan. Penggugat menyatakan bahwa personel yang melakukan klarifikasi tidak pernah memperlihatkan surat tugas maupun tanda pengenal resmi pada saat proses tersebut berlangsung. Penggugat juga mempersoalkan pergantian personel dari Taufik kepada Fifi Firyanti berdasarkan dokumen bernomor ST-1/WPJ.256/2026, yang menurut keterangannya tidak disertai pemberitahuan atau tanda terima resmi kepada Wajib Pajak.
Atas hal tersebut, Penggugat meminta penjelasan mengenai dasar penugasan, kewenangan masing-masing personel, serta mekanisme pemberitahuan perubahan petugas kepada Wajib Pajak.
Kedua, mengenai kelengkapan dokumen dan prosedur administrasi. Penggugat menyatakan belum menerima sejumlah dokumen yang menurut pandangannya diperlukan untuk menelusuri jalannya penelitian keberatan, termasuk daftar dokumen lampiran surat keberatan, berita acara pembahasan dan klarifikasi sengketa, serta berita acara kehadiran SPUH.
Penggugat berpendapat bahwa kelengkapan dokumen tersebut penting untuk memastikan proses penelitian keberatan dapat ditelusuri dan dipertanggungjawabkan. Dalam argumentasinya, Penggugat merujuk pada PMK 118/2024, SE-11/PJ/2014, dan ketentuan mengenai administrasi pemerintahan.
Penerapan ketentuan-ketentuan tersebut terhadap fakta perkara tetap perlu dinilai berdasarkan dokumen lengkap, ruang lingkup aturan yang relevan, serta penjelasan dari pihak DJP.
Penggugat Meminta Pembatalan Keputusan Keberatan dan SKPKB
Dalam gugatan tersebut, Penggugat meminta agar persoalan kewenangan dan prosedur yang dipersoalkan menjadi bagian dari penilaian majelis terhadap keabsahan keputusan yang disengketakan.
Penggugat berargumentasi bahwa apabila terbukti terdapat cacat kewenangan atau pelanggaran prosedur yang secara hukum memengaruhi keabsahan keputusan, kondisi tersebut dapat menjadi dasar untuk meminta pembatalan keputusan keberatan.
Keputusan yang dipersoalkan berkaitan dengan Surat Ketetapan Pajak Kurang Bayar (SKPKB) PPh Pasal 25/29 Tahun Pajak 2022 senilai Rp828.138.144.
Penggugat meminta agar Surat Keputusan Keberatan Nomor KEP-00002/KEB-CT/WPJ.25/2026 dan SKPKB yang terkait dengannya dibatalkan. Dalam mendukung argumentasinya, Penggugat juga merujuk pada Putusan Mahkamah Agung Nomor 5860/B/PK/Pjk/2023.
Namun, permintaan pembatalan tersebut merupakan petitum dan argumentasi hukum Penggugat, bukan putusan yang telah dijatuhkan oleh majelis. Relevansi yurisprudensi yang dirujuk serta akibat hukum dari dugaan cacat kewenangan dan prosedur perlu dinilai berdasarkan fakta dan ketentuan yang berlaku.
Kehadiran Langsung Dinilai Penting untuk Memperjelas Fakta
Penggugat berharap kehadiran langsung Tim Peneliti Keberatan dapat membantu menjelaskan proses penelitian yang mendasari penerbitan keputusan keberatan. Penjelasan tersebut dinilai relevan untuk menelusuri dasar penugasan personel, pelaksanaan klarifikasi, kelengkapan dokumen, dan tahapan administrasi yang dipersoalkan.
Menurut Penggugat, kesempatan bagi majelis untuk meminta keterangan langsung dari personel terkait dapat membantu memperjelas perbedaan pandangan mengenai fakta dan penerapan prosedur.
Di sisi lain, mekanisme kehadiran secara langsung maupun hibrida perlu mengikuti keputusan majelis dan ketentuan persidangan yang berlaku. Permintaan salah satu pihak tidak dengan sendirinya menentukan bentuk kehadiran yang harus digunakan.
Oleh karena itu, kejelasan mengenai alasan permintaan persidangan hibrida, pertimbangan majelis, dan tindak lanjut atas permintaan kehadiran Tim Peneliti Keberatan perlu mengacu pada catatan resmi persidangan.
Menunggu Penjelasan dari DJP
Melalui siaran pers ini, pihak Jeosmindia berharap Majelis XVIII-B Pengadilan Pajak dapat memeriksa perkara secara objektif berdasarkan alat bukti, dokumen administrasi, keterangan para pihak, dan ketentuan hukum yang relevan.
Penggugat menegaskan bahwa tuntutan utamanya adalah memperoleh kepastian hukum mengenai kewenangan dan prosedur yang digunakan dalam penerbitan keputusan keberatan, sekaligus memastikan hak-hak Wajib Pajak terlindungi melalui mekanisme peradilan yang berlaku.
DJP sebagai pihak Tergugat memiliki kesempatan untuk memberikan penjelasan mengenai dasar penugasan Tim Peneliti Keberatan, kelengkapan dokumen administrasi, alasan permintaan kehadiran hibrida, serta tanggapan atas argumentasi yang disampaikan Penggugat.
Seluruh keberatan dan dugaan yang dimuat dalam siaran pers ini merupakan pandangan pihak Penggugat dan belum merupakan temuan resmi mengenai pelanggaran ataupun putusan pengadilan. Penilaian atas keabsahan keputusan keberatan dan SKPKB tetap menjadi kewenangan majelis berdasarkan proses pemeriksaan perkara.
Kategori: