Kategori:
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat
Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat

JAKARTA, 9 November 2026 — PT Mandiri Abadi Jaya Utomo (PT MAJU) menyampaikan sembilan pokok bantahan terhadap Penjelasan Tertulis Direktur Jenderal Pajak dalam sidang lanjutan di Pengadilan Pajak, Senin (9/11/2026). Dalam persidangan tersebut, Penggugat mempersoalkan sejumlah aspek hukum, mulai dari kedudukan para pihak, keabsahan kewenangan penerbitan surat, hingga penerapan ketentuan tenggat waktu dalam proses administrasi perpajakan.
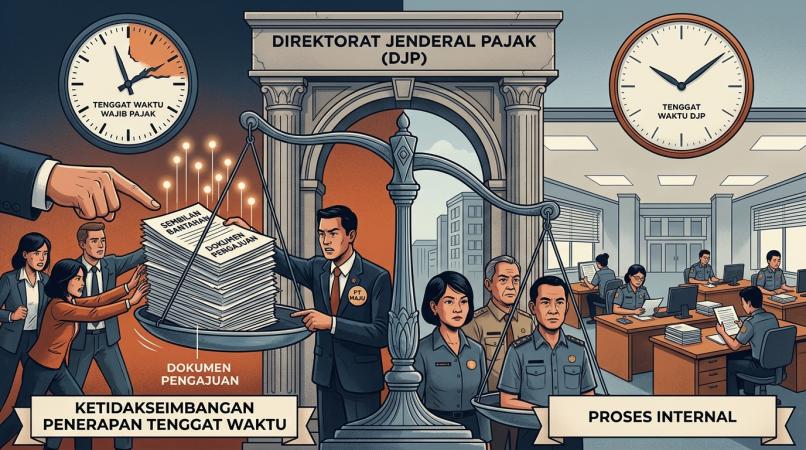
Salah satu isu utama yang disoroti PT MAJU adalah penerapan tenggat waktu yang dinilai belum berimbang. Di satu sisi, Wajib Pajak dituntut memenuhi batas waktu secara ketat. Namun, di sisi lain, Penggugat mempertanyakan kepatuhan otoritas pajak terhadap batas waktu penyelesaian dan pengembalian permohonan yang diajukan Wajib Pajak.
Perkara antara PT Mandiri Abadi Jaya Utomo sebagai Penggugat dan Direktur Jenderal Pajak sebagai Tergugat tersebut diperiksa oleh Majelis Hakim IB. Dalam persidangan, PT MAJU diwakili kuasa hukumnya, Dr. Alessandro Rey dan Fajar Riswandi dari Firma Rey & Co Jakarta Tax & Legal Services.
Agenda sidang kali ini adalah penyampaian bantahan Penggugat terhadap Penjelasan Tertulis Tergugat yang telah disampaikan pada persidangan sebelumnya.
Sebelum persidangan dimulai, menurut keterangan kuasa hukum Penggugat, sempat muncul persoalan mengenai izin perekaman jalannya persidangan. Pihak Tergugat mempertanyakan kewenangan Majelis Hakim terkait perekaman yang dilakukan Penggugat dan berpendapat bahwa izin juga perlu diperoleh dari pihak Tergugat karena turut menjadi objek rekaman.
Penggugat menilai keberatan tersebut perlu diperjelas dasar hukumnya. Pasalnya, persidangan telah dinyatakan terbuka untuk umum, sedangkan permohonan izin peliputan telah diajukan sebelumnya dan, menurut Penggugat, perekaman juga telah memperoleh persetujuan Majelis Hakim sejak sidang pertama.
Bagi Penggugat, apabila diperlukan persetujuan tambahan dari pihak yang hadir dalam persidangan, ketentuan tersebut harus memiliki landasan hukum yang jelas. Keberadaan pihak Tergugat dalam rekaman, menurut Penggugat, tidak dengan sendirinya menjadikan persetujuan Tergugat sebagai persyaratan tambahan setelah Majelis Hakim memberikan izin.
Dalam kesempatan tersebut, Penggugat kemudian menguraikan sembilan pokok bantahan sebagai berikut.
Penggugat turut mempersoalkan legal standing atau kedudukan hukum pihak Tergugat, sebagai respons atas keberatan Tergugat terhadap kedudukan hukum Penggugat dalam perkara ini.
Menurut kuasa hukum Penggugat, pengujian kedudukan hukum para pihak harus dilakukan secara objektif dan setara. Apabila Tergugat mempertanyakan dasar hukum Penggugat dalam mengajukan gugatan, Tergugat juga perlu menjelaskan kapasitas serta dasar kewenangan hukumnya dalam perkara tersebut.
Penggugat berpandangan bahwa persoalan legal standing semestinya diuji berdasarkan ketentuan hukum dan alat bukti yang relevan, bukan semata-mata melalui keberatan sepihak.
Penggugat menegaskan bahwa Surat Pengembalian Permohonan Pengurangan atau Penghapusan Sanksi Administratif yang menjadi objek sengketa merupakan keputusan administrasi yang memiliki akibat hukum konkret.
Untuk mendukung argumentasi tersebut, Penggugat merujuk pada pengertian Keputusan Tata Usaha Negara sebagaimana diatur dalam Pasal 1 angka 3 UU PERATUN sebelum perubahan, yang selanjutnya diatur dalam Pasal 1 angka 9 setelah perubahan.
Menurut Penggugat, surat tersebut secara nyata menghentikan proses penanganan permohonan yang diajukannya. Oleh karena itu, surat tersebut dinilai bukan sekadar surat korespondensi administratif tanpa konsekuensi hukum.
Penggugat berpandangan bahwa substansi dan akibat hukum suatu surat harus menjadi pertimbangan utama dalam menentukan apakah surat tersebut dapat menjadi objek gugatan, bukan hanya berdasarkan nomenklatur atau nama dokumennya.
Terkait batas waktu pengajuan gugatan, Penggugat mempertahankan bahwa gugatan yang didaftarkan pada 22 Juli 2026 masih memenuhi ketentuan tenggat sebagaimana diatur dalam Pasal 40 ayat (3) UU Pengadilan Pajak.
Penghitungan tersebut didasarkan pada tanggal pengiriman surat secara fisik, yakni 23 Juni 2026. Penggugat juga merujuk Pasal 1 angka 11 dan angka 12 UU Pengadilan Pajak serta Pasal 38 ayat (5) UU Administrasi Pemerintahan.
Dalam argumentasinya, Penggugat menyatakan bahwa bukti pengiriman fisik yang disebut juga telah diakui oleh Tergugat seharusnya turut dipertimbangkan dalam menentukan awal penghitungan tenggat waktu.
Dengan demikian, menurut Penggugat, penentuan batas waktu tidak cukup hanya mengacu pada tanggal penyampaian melalui sistem Coretax, tetapi harus mempertimbangkan pula fakta pengiriman fisik beserta konsekuensi hukumnya.
Penggugat juga membantah penggunaan frasa "diperoleh kesan" oleh Tergugat untuk mempersoalkan kemiripan tanda tangan dalam surat kuasa.
Menurut Penggugat, penilaian yang hanya didasarkan pada kesan visual belum dapat dijadikan dasar untuk menyimpulkan bahwa pemberian kuasa tidak sah. Untuk membuktikan ketidakabsahan, diperlukan penjelasan mengenai persyaratan hukum yang dianggap dilanggar beserta bukti pendukungnya.
Pada saat yang sama, Penggugat meminta klarifikasi mengenai hasil verifikasi tanda tangan elektronik pada surat yang disengketakan. Dokumen tersebut menggunakan layanan Privy, tetapi hasil verifikasinya menampilkan keterangan "tidak dipercaya".
Penggugat meminta agar keterangan tersebut dijelaskan secara teknis dan hukum sehingga tidak menimbulkan kesimpulan yang prematur mengenai keabsahan dokumen.
Inti keberatan Penggugat adalah pentingnya penerapan standar pembuktian yang konsisten terhadap dokumen kedua belah pihak.
Persoalan berikutnya berkaitan dengan dasar pelimpahan kewenangan kepada pejabat yang menerbitkan surat objek sengketa.
Penggugat menilai bahwa rujukan Tergugat terhadap KEP-305 belum sepenuhnya menjawab persoalan hubungan pelimpahan kewenangan dengan ketentuan Pasal 12 ayat (3), Pasal 13 ayat (2) huruf b, dan Pasal 14 ayat (4) UU Administrasi Pemerintahan.
Dalam hal ini, Penggugat meminta penjelasan mengenai bentuk kewenangan yang digunakan, apakah bersumber dari atribusi, delegasi, atau mandat, termasuk dasar hukum dan prosedur pelaksanaannya.
Menurut Penggugat, penyebutan nomor keputusan pelimpahan kewenangan saja belum cukup untuk membuktikan bahwa seluruh proses pemberian kewenangan dan penerbitan surat telah sesuai dengan ketentuan hukum.
Atas dasar itu, Penggugat mendalilkan adanya persoalan cacat kewenangan dan prosedur dalam penerbitan surat yang menjadi objek sengketa.
Penggugat menilai penjelasan Tergugat mengenai keterlambatan pengajuan permohonan belum mempertimbangkan seluruh ketentuan yang relevan.
Secara khusus, Penggugat menyoroti ketentuan pengecualian mengenai "keadaan di luar kekuasaan Wajib Pajak" sebagaimana tercantum dalam Pasal 24 ayat (3) PMK 118/2024.
Selain itu, ketentuan mengenai pembatasan paling banyak dua kali permohonan sebagaimana diatur dalam Pasal 36 ayat (1a) UU KUP, menurut Penggugat, harus dibaca bersamaan dengan kewajiban Direktur Jenderal Pajak untuk memberikan keputusan paling lama enam bulan sejak permohonan diterima sebagaimana diatur dalam Pasal 36 ayat (1c) UU KUP.
Penggugat berpandangan bahwa pembatasan jumlah permohonan tidak dapat dipisahkan dari kewajiban penyelesaian permohonan oleh otoritas pajak.
Karena itu, menurut Penggugat, argumentasi mengenai keterlambatan seharusnya juga menjawab kondisi yang menyebabkan keterlambatan tersebut, termasuk keadaan yang berada di luar kendali Wajib Pajak.
Penggugat turut menanggapi argumentasi Tergugat yang menyebut bahwa kepentingan administrasi perusahaan dapat diwakili oleh komisaris atau pengurus lainnya.
Dalam penjelasannya, Penggugat menyampaikan bahwa Direktur dan Komisaris perusahaan sama-sama terlibat dalam rangkaian proses pidana yang sama, baik dalam kapasitas sebagai pelapor maupun terlapor.
Atas kondisi tersebut, Penggugat meminta agar hambatan faktual yang dihadapi pengurus perusahaan dipertimbangkan secara konkret, termasuk keterbatasan dalam menjalankan aktivitas administrasi dan menyiapkan permohonan.
Menurut Penggugat, kemungkinan adanya pihak lain yang dapat mewakili perusahaan tidak serta-merta membuktikan bahwa pihak tersebut tersedia, memiliki kewenangan yang memadai, dan mampu menyelesaikan seluruh proses administrasi dalam tenggat waktu yang ditentukan.
Salah satu pokok bantahan yang mendapat perhatian Penggugat adalah waktu yang dibutuhkan otoritas pajak untuk mengembalikan permohonan Wajib Pajak.
Penggugat menguraikan dua peristiwa yang menjadi dasar keberatannya. Pertama, permohonan yang diajukan pada 8 September 2025 disebut baru dikembalikan pada 27 Oktober 2025. Kedua, permohonan tanggal 18 Februari 2026 baru dikembalikan melalui pengiriman fisik pada 23 Juni 2026.
Penggugat mengaitkan persoalan tersebut dengan Pasal 26 ayat (3) PMK 118/2024 yang mengatur batas waktu penyampaian surat pengembalian paling lama satu bulan sejak permohonan diterima.
Selain itu, Penggugat merujuk Pasal 36 ayat (1c) UU KUP mengenai kewajiban pemberian keputusan atas permohonan dalam jangka waktu paling lama enam bulan sejak permohonan diterima.
Menurut Penggugat, kedua ketentuan tersebut memiliki ruang lingkup pengaturan yang perlu diperhatikan secara terpisah. Batas waktu pengembalian permohonan satu bulan tidak serta-merta dapat diabaikan hanya karena batas waktu pemberian keputusan enam bulan belum berakhir.
Penggugat berpandangan bahwa otoritas pajak perlu memberikan penjelasan mengenai dasar hukum dan ketepatan waktu pengembalian permohonan tersebut.
Melalui argumentasi ini, Penggugat menekankan pentingnya penerapan prinsip kepastian hukum dan kesetaraan dalam memenuhi tenggat administrasi, baik bagi Wajib Pajak maupun bagi otoritas perpajakan.
Pokok bantahan terakhir berkaitan dengan program pengurangan sanksi yang pernah diselenggarakan Kantor Wilayah DJP Bengkulu dan Lampung pada 2022.
Penggugat kembali mengangkat program tersebut sebagai salah satu latar belakang yang relevan dengan permohonan pengurangan atau penghapusan sanksi administratif yang diajukannya.
Menurut Penggugat, penjelasan mengenai program tersebut dan keterkaitannya dengan alasan permohonan belum memperoleh tanggapan substantif yang memadai dari Tergugat.
Penggugat menegaskan bahwa program tahun 2022 tersebut tidak serta-merta dianggap sebagai hak yang otomatis berlaku terhadap perkara yang sedang diperiksa. Namun, relevansi kebijakan tersebut tetap perlu dijelaskan dan dipertimbangkan secara proporsional.
Bagi Penggugat, setiap alasan dan dasar yang disampaikan dalam permohonan seharusnya memperoleh jawaban yang memadai, sehingga proses administrasi perpajakan dapat mencerminkan prinsip kecermatan, keterbukaan, dan kepastian hukum.
Melalui sembilan pokok bantahan tersebut, PT Mandiri Abadi Jaya Utomo menegaskan bahwa sengketa yang sedang diperiksa tidak hanya berkaitan dengan persoalan administratif, tetapi juga menyangkut penerapan prinsip-prinsip hukum dalam penyelenggaraan perpajakan.
Penggugat meminta agar seluruh aspek yang dipersoalkan dinilai berdasarkan ketentuan perundang-undangan, fakta persidangan, serta alat bukti yang diajukan oleh masing-masing pihak.
Salah satu prinsip yang menjadi sorotan adalah pentingnya konsistensi dalam penerapan tenggat waktu. Menurut Penggugat, kewajiban administratif Wajib Pajak dan kewajiban penyelesaian administrasi oleh otoritas pajak sama-sama harus dilaksanakan berdasarkan ketentuan hukum yang berlaku.
Persoalan tersebut selanjutnya menjadi bagian dari argumentasi hukum yang disampaikan Penggugat kepada Majelis Hakim untuk dipertimbangkan dalam pemeriksaan perkara.
Kategori: